



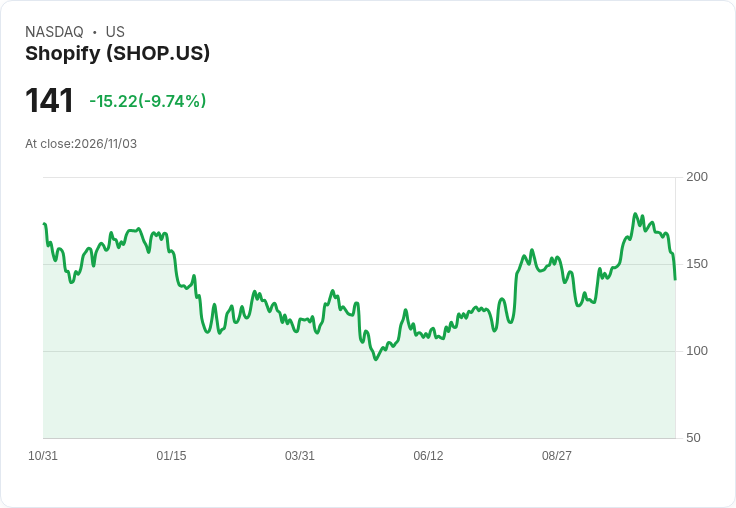
Shopify第三季多項資料落後,股價盤前暴跌,EPS小幅領先但難挽信心。
開頭引人興趣: 雲端電商平臺Shopify在週二盤前公佈第三季財報後,股價盤前重挫約15%。投資人對其關鍵的營收與平臺交易規模(GMV)未達華爾街預期反應劇烈,凸顯市場對成長動能與經常性收入穩定性的敏感度。

背景說明與事實: Shopify第三季營收報3.74億美元(應為37.4億美元,原文為3.74 billion),略低於市場共識3.75億美元(37.5億美元)的估計,這是自2022年以來首次出現季度營收落後預期的情況。訂閱收入為8.36億美元,未達預期的8.502億美元;總商品交易額(GMV)為1191.5億美元,亦低於預期的1200.8億美元。唯一的亮點是調整後每股盈餘(EPS)0.49美元,略高於市場預估的0.48美元。公司同時強調當季營收年增32%與自由現金毛利率22%的成績,財務長Jeff Hoffmeister表示,這反映出公司規模與多元成長驅動力。
深入分析與評論: 這份財報呈現出明顯的「好消息與壞訊息並存」。EPS超越預期但幅度有限,無法彌補投資人對頂線與平臺活躍度的擔憂。訂閱收入下滑代表其核心經常性事業出現放緩風險,若訂閱成長疲弱,長期毛利與現金流穩健性將受影響。GMV若持續低於預期,代表平臺上商家銷售動能放緩,可能是季節性、行業競爭或消費需求轉弱所致。
此外,市場對Shopify的估值高度依賴成長預期,任何對未來營收或TPV(總交易價值)增速的疑慮都可能放大股價波動。管理層指出自由現金毛利率達22%,顯示營運效率與獲利能力仍有基礎,但投資人目前更重視成長指標的連續性。
替代觀點與駁斥: 支持者可能主張:EPS優於預期、營收年增32%及高自由現金毛利率顯示基本面穩健,短期股價波動提供長期買進機會。對此應指出,短期正面指標不足以抵銷對訂閱收入與GMV連續性的不確定性——尤其在高度競爭與消費不確定的環境下,成長可持續性的證據更為重要。投資決策應權衡目前獲利能力與未來成長風險。
總結與未來展望/行動號召: Shopify此次財報提醒市場:即便有獲利亮點,關鍵成長指標的任何偏離都可能引發劇烈股價反應。未來投資人應關注公司是否提供下季指引、訂閱業務復甦的具體證據、以及GMV是否回穩。對於持股者與潛在買家,建議短期內觀察下一季營運指標與管理層的說明,評估是否為逢低佈局的機會或需調整風險敞口;對分析師而言,可能需要重新評估成長假設與估值模型。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





