



Q3營收降至$10.9M,經營縮編節省逾$10M,現金僅$5.1M,12月票據再融資是短期最大風險。
Rekor Systems在2026年第三季財報會中,明確把公司重心從重整轉向執行,並指出已重塑成本結構以達成「在約$50M年營收下仍能獲利」的營運模式;不過管理層同時警告,12月15日到期的$15M Prime Revenue Sharing Notes仍待再融資,短期流動性風險明顯。

財務與營運重點:公司Q3營收為$10.9M,低於去年同期$14.2M,主因是去年度高毛利的永久授權ALPR(自動車牌辨識)軟體銷售未能重現;但經常性收入(recurring revenue)成長16%,達$7.5M,佔比69%。毛利與營運表現承受壓力:調整後毛利率由去年63.4%降至48.2%,本季調整後EBITDA虧損擴大至$2.6M(前年同期$1.5M),不過年初至今已由$14.5M縮減至$10.3M,改善約29%。
成本與資產專案:管理層稱2026年的「必要性縮編」已大致完成,相關行動預估帶來年度化節省逾$10M。公司透過租約退出產生$3.9M處分利益,但同時計入$2.2M沖銷;營運租賃負債已從去年底的$13.3M降至9月底的$0.8M,顯示資產負債表壓力獲部分舒緩。現金面,截至季末現金與約當現金$5.1M(另有$0.3M受限現金),營運活動淨現金使用量季減49%至$10.6M。
商務進展與產品時程:管理層強調商務重啟與客戶轉換是2027年的核心任務。南卡羅來納州已選擇Rekor進行為期7年的州級合約,潛在合約價值超過$22M,但公司提醒該數字屬潛在金額,尚需最終談判與轉化。產品面,旗下Born Authentic擴充套件至影像與音訊驗證,計畫於2027年第一季在零售電商推出,是否能帶來實質營收將取決於上市與市場所接受度。
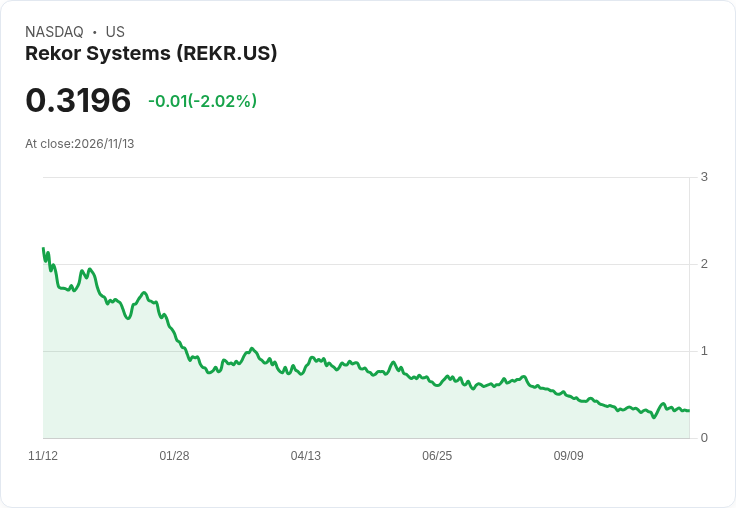
風險、投資人疑慮與管理回應:管理層將票據到期的再融資列為「近程優先事項」,表示已與多方貸方接洽並期待term sheet,但尚未達成最終協議。CFO明確指出「無法保證在到期前取得足夠且條件可接受的融資」。投資社群在問答中也追問法律風險(如所謂的Viraj Mehta事件)與是否會進行反向拆股以符合Nasdaq門檻,CEO回應公司「無計畫進行反向拆股」,並表示不能對訴訟細節發言;Nasdaq已給予公司至2027/4/26恢復最低股價合規的時間視窗。部分投資者指出市值已蒸發約$175M,強調資本市場壓力持續存在。
分析與多方觀點駁斥:樂觀者可能指出南卡合約與產品上市將迅速補足營收缺口,或者認為經常性收入比重提高能支撐獲利;但管理層與財報資料同時提醒,潛在合約金額尚未等同於已實現營收,ALPR市場正處於隱私與規範轉換期,買家採購時點與授權模式有變,故合約轉化與毛利回升仍具不確定性。至於短期內透過股權融資或發行新債來解決票據問題,雖屬可能選項,但在現金僅$5.1M且市況低迷下,股權融資恐帶來顯著攤薄,債務再融資則可能面臨較高成本或附帶限制。
策略評估與建議行動:要達成公司所述的「在約$50M年營收下獲利」目標,Rekor須在短期內完成三件事:一,確保12月票據取得可接受條件的再融資或替代方案以避免違約風險;二,將已簽或待簽的潛在大型合約轉化為可收款的部署與經常性收入;三,藉由新銷售與市場策略(管理層表示已完成重點銷售與行銷規畫)與即將上市的Born Authentic產品提升毛利與市佔,同時持續控制成本以落實年度化節省。
結論與展望:Rekor將2026下半視為從重整轉向執行的分水嶺,管理層提出可行路徑與成本基礎,但實現路徑高度依賴再融資成敗、合約轉化速度與產 品上市表現。投資人與債權人應關注公司在未來數週獲得term sheet或完成融資協議的進展、南卡與其他合約的最終簽署與收入確認時點,以及2027年推動經常性收入與毛利恢復的具體資料。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





