



Q3營收創紀錄,管理層調高2027與三年遠景,但供應鏈與毛利承壓。
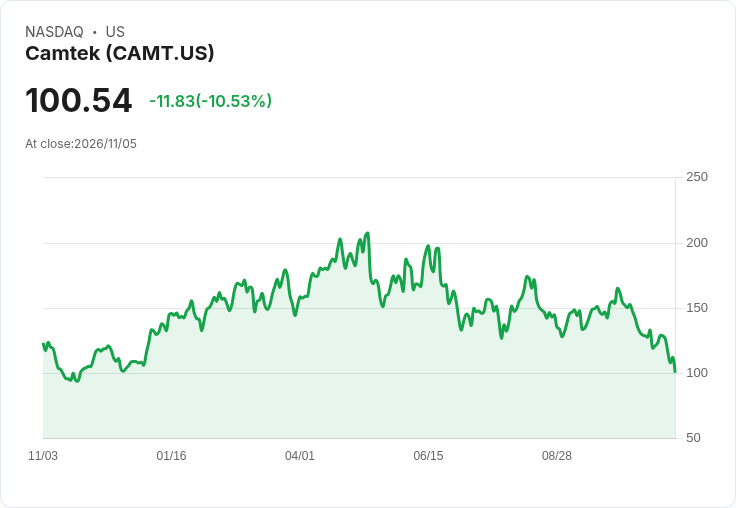
半導體檢測與封裝檢測裝置廠Camtek(NASDAQ: CAMT)在2026年第三季交出多項紀錄:季營收達1.613億美元,毛利82.3百萬美元、毛利率51.1%,營業利益創新高47.5百萬美元,稅後淨利50.3百萬美元,期末現金與約當現金為877.1百萬美元,營運現金流本季帶入71.1百萬美元。管理層在法說中同時公佈更高的中期營收目標,引發市場高度關注。

背景與主要事實 - 訂單與能見度:公司表示自年初已接獲超過8億美元訂單,客戶已預訂交貨時段直到2027年,能見度約延伸一年。基於此,Camtek預期2027年營收將超過8億美元,並以有機成長為基礎,力拚在約三年內將年營收倍增至12億美元,目標營業利益率34%至36%。 - 產品與市佔:約80%營收來自先進封裝應用,Eagle G5與Hawk新一代平臺約佔系統營收的57%,預期明年兩款平臺將超過55%比重。OSAT(外包測試與封裝廠)佔比逾五成,且管理層稱在OSAT市場具主導地位,並在中國市場看到強勁需求。 - 財務與季度指引:管理層給出2026年第4季營收約1.80億美元,並將全年度2026營收估至約5.95億美元。
供應鏈、毛利與價格策略 公司承認毛利低於預期的主因是產業供需造成零件、元件和材料的價格壓力(特別是記憶體與CPU及機臺搬運相關零件),並指出以色列新謝克爾對美元升值亦構成成本壓力。為回應,公司已開始提高平均售價(ASP),財務長表示這項措施預計將於2027年改善毛利率,管理層預測毛利將自2027年第一季逐步好轉。
軟體與服務、產品時程 Camtek表示今年服務收入約4千萬美元,新軟體產品(Visual Layer)預期於2027年開始出貨並帶來額外收入;公司假設新軟體未來可再帶入約4千萬美元,並期待軟體在2027年達到雙位數百萬美元收入。混合鍵合(hybrid bonding)在2027年仍屬低量級,實質貢獻預期在2028年以後才顯著。
分析與風險評估 - 可行性評估:從約5.95億美元(2026年估)到2027年超過8億美元,屬於較大幅度成長,但管理層已示出強勁訂單簿(>8億美元)與高比例的AI相關先進封裝需求作為支撐;此外,877.1百萬美元現金與正向營運現金流提升執行新產能與研發的財務彈性。若ASP調漲順利落實、供應鏈瓶頸在管理層預期的3–6個月內緩解,達成短期目標具相當可行性。 - 主要風險:零組件短缺(記憶體、CPU及搬運件)、原物料價格上升、貨幣(謝克爾)強勢,以及軟體商業化與排程能否如期貢獻都是關鍵不確定性。分析師也關切ASP調漲是否為「增量」或已被納入8億美元展望,以及供應端問題是否會延後出貨與營收認列。 - 管理層回應與駁斥:對於外界對毛利與供應鏈的擔憂,公司強調已啟動提價策略並認為2027年會開始看到毛利改善;對於中國競爭者威脅,COO表示目前未見小型中國業者構成實質競爭威脅,並重申在OSAT市場的優勢。對於軟體與服務能否快速放大的疑慮,公司指出Visual Layer平臺已就緒,並希望在2027年看到初期收入。
結論與展望(行動呼籲) Camtek在Q3交出強勁業績並提出雄心目標:短期以轉化既有訂單簿與推升Eagle G5/Hawk出貨為重,中期則仰賴ASP調整、軟體商品化與持續的先進封裝需求。投資人與業界應重點監控:1) 訂單能否按期轉化為出貨與營收;2) 供應鏈短缺是否如管理層預期在數月內緩解;3) ASP上調與匯率變動對毛利的實際影響;4) Visual Layer與軟體收入的初期落地。若這些關鍵指標同步改善,Camtek達成2027年8億美元以至三年內12億美元的願景具高度可行性;否則,毛利壓力與交付時程將成為檢驗計畫能否兌現的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





