26座德州啟動進入最後階段,Q3營收7.12萬美元、毛利率55.6%,管理層以場域資料為轉換催化劑。
開場引子 清淨科技(ClearSign Technologies)在2026年第三季財報電話會議上,把焦點放在即將完成的實地驗證與可量化的單位經濟上。公司執行長Colin James Deller強調,藉由「在源頭就不產生NOx」的特殊燃燒器,能替客戶避免昂貴的尾端處理(如SCR),並以一個具體比較突顯經濟性:客戶估算用SCR解決方案需約1500萬美元,而採用ClearSign燃燒器總成本估計約500萬至1000萬美元。

背景與進展細節 公司位於墨西哥灣岸的26座石化裝置燃燒器安裝進入收尾,Deller表示「進展順利、安裝幾乎無阻,預計約一週內完成」。該案將以連續排放監測系統(CEMS)資料做為技術驗證指標,管理層計畫透過此實績對外展示並主動聯絡潛在客戶,期望帶動後續轉單與參考效應。此外,對於先前延遲的36臺德州案,管理層指出原因已由Q2所述的客戶融資問題,變更為客戶內部組織調整,目前仍無新進展。
財務與商業模式要點 財務長Brent Hinds報告,第三季認列營收約712,000美元,較去年同期約100萬美元下滑,主要因產品組合差異;但毛利率顯著提升至約55.6%(去年同期35.8%),主因為與某OEM加熱器製造商之授權(licensing)安排。公司宣稱不論是授權還是直接供貨,對ClearSign而言利潤相同,授權模式有助於放大利潤率且降低資本與交付瓶頸。第三季淨損年減361,000美元,部分來自非現金限制性股票歸屬與法律費用下降;營運現金淨流出約130萬美元,現金及約當現金約1030萬美元,流通在外普通股約680萬股。
展望、風險與市場反應 管理層未提供正式營收或EPS指引,並由投資人關係重申任何管道討論皆屬前瞻性陳述。與DOE合作的Kern Energy計畫預估金額約50萬至75萬美元,管理層預期在明年第一季初接單、並於明年第三季末至第四季初完工,惟仍受許可與客戶行程影響。Deller也表示期待在年底前看到更多M系列燃燒器的訂單,但對時程能見度保留謹慎表述。
對質疑與深入分析 針對分析師對商業化時程、授權是否能複製、以及客戶轉換率的疑問,公司回應以場域資料為決勝關鍵:若CEMS與現場資料能證明NOx低於規範且提高產線產出或穩定性,投資回收會更明顯,將成為說服大型運營者改採技術的關鍵證據。反方擔憂在於客戶採購節奏、許可延遲及對OEM的依賴可能拖慢營收成長;管理層同意風險存在,但強調授權渠道能放大佈局速度並改善毛利率,若實地啟動順利,轉換速度有望加快。
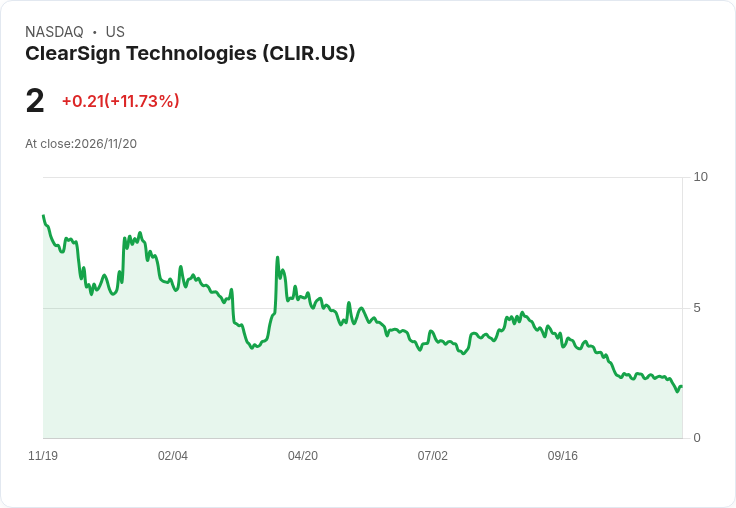
結語與未來展望 本季重心落在「實證」與「擴張路徑」:26座燃燒器的現場啟動與即將公佈的CEMS資料是短期催化劑;授權模式已貢獻毛利率跳升且被視為放大營運槓桿的路徑。若管理層關於「每年約160臺能達到收支平衡」的規劃成立,下一步應是以已完工的場域資料吸引示範效應,推動更多OEM授權與直接訂單。對投資人與潛在客戶而言,接下來幾個季度的現場監測結果、Kern計畫進度與M系列訂單能見度,將決定ClearSign是否能把技術優勢轉化為穩定營收與盈利能力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。