亞洲—歐洲與跨太平洋貨櫃運價仍較去年高出四到五成,但紅海安全好轉、船公司改回蘇伊士航線,加上全球船隊訂單相當於現役船隊約44%,2027年預估艙位暴增,恐從今日高價突轉為明日供給過剩,運價與營運穩定性面臨新一輪震盪。
全球貨櫃海運市場正處在罕見的「價高卻隱藏過剩」矛盾狀態。紅海與蘇伊士運輸風險尚未完全消失,港口與內陸運輸瓶頸依舊,但船公司大舉下單新船、改回較短航程,使未來幾年供給暴增的陰影逐漸浮現。對出口商、進口商與物流業者而言,眼前雖是運價高漲、艙位吃緊,但中期卻可能迎來反轉壓價的劇烈周期。

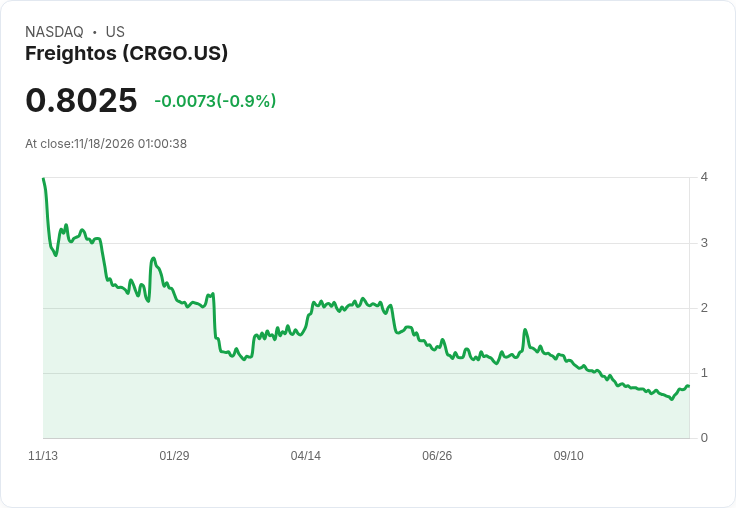
從亞洲通往歐洲的主力航線來看,根據分析機構與 Freightos(NASDAQ: CRGO)提供的資料,近期亞洲-北歐運價約落在每40呎櫃(FEU)3,400美元上下,較去年同期高出約四到五成,雖然比10月底略跌約5%。亞洲-地中海航線則維持約4,300美元每FEU,同樣遠高於去年水準。這顯示,船公司先前在11月初試圖再度調漲的一般性漲價(GRI)並未完全奏效,市場對進一步加價已出現明顯阻力。
然而,支撐現階段高價的並非旺盛需求,而是各種供給側干擾。貨櫃船在紅海與蘇伊士運河的行駛風險,始於2023年底葉門胡塞武裝攻擊商船事件,迫使多家航商繞道非洲好望角,航程與繞航成本大幅增加。雖然近期情勢略有緩解,Maersk 與 Hapag-Lloyd 已宣布將旗下 Gemini 聯營的 AE1、AE2、AE3 航線改回蘇伊士通行,預計從12月與明年1月起逐步恢復,但業界普遍強調,相關安排仍強烈依賴當地局勢穩定度,一有風吹草動就可能再度改道。
在安全風險暫時趨緩的同時,較短的航程帶來另一個重要效果:航線周轉時間縮短,實質可供運力提高。這個變化恰好與全球船隊擴張疊加。依 Alphaliner 數據,全球貨櫃船訂單量達1,512萬標準箱(TEU),約等於現役船隊規模的43.9%,預估到2027年整體運力將再成長9.2%。換句話說,紅海危機一旦平息、繞航結束,新船陸續交付,市場可能在短時間內從「艙位偏緊」直接跳到「供給明顯過剩」。
為了抵消需求疲弱與供給成長的壓力,船公司近期再度祭出「空班」(blank sailings)策略,透過延後或取消預定航次,刻意收緊艙位。報導指出,接下來一週亞洲-歐洲線預計將有八個航次空班,比前一週的五個航次明顯增加。儘管這有助暫時托高運價,但也進一步犧牲航班準點率和預測性,對依賴准時交貨的出口商而言是一大頭痛。
跨太平洋方面,運價則仍接近高檔。亞洲至美國西岸運價約8,460美元每FEU,至東岸則約9,850美元每FEU。雖然 Drewry 世界貨櫃運價指數在上海-洛杉磯與上海-紐約路線上錄得周跌幅,部分貨代更透露實際成交價已低於公佈報價,顯示市場上存在「報價高、實際可議」的差距,但總體而言,現階段跨太平洋運價仍遠高於疫情前水準。
除了海上航程,內陸運輸瓶頸也扮演放大風險的角色。洛杉磯與長灘等美西港口因亞洲進口量創新高,加上 BNSF 南方幹線受暴風雨影響,導致鐵路轉運延誤,堆場貨櫃滯留時間拉長。再加上碼頭保全人員工會 ILWU Local 26 設下11月20日罷工最後期限,若談判破裂,將進一步衝擊碼頭作業與貨物轉運效率。這些因素,一方面支撐現行高價,另一方面也增加了供應鏈不確定性。
另一方面,全球貿易政策與地緣政治同樣影響航運前景。報導指出,美國總統 Donald Trump 預計與中國國家主席習近平會晤,時間落在美中「第一階段貿易協議」將於1月10日到期前夕。雖然外界期待雙方有機會進一步降溫,但美國政府內部對中國政策方向存在分歧,加上近期美方對中國取得美國先進 AI 晶片與運算能力採取更多限制措施,使未來關稅與非關稅障礙走向充滿變數。對貨主而言,這可能促使年底前提前出貨,或在協議是否續簽明朗前暫緩訂單,增加需求波動。
在運河方面,巴拿馬運河的情況則略見好轉。由於雨量回升,巴拿馬運河管理局在11月9日公告放寬先前因乾旱所施加的通行限制,每日可預約通行艙位增至34個,Neopanamax 新船閘門最大允許吃水深度恢復到50英尺。雖然氣候變遷與聖嬰現象仍是中長期風險,但近期預測顯示本輪聖嬰超過1982–1983年強度的機率已從83%降至約60%,Freightos 也因此認為,2027年上半年巴拿馬運河出現嚴重中斷的風險比夏季時預期略低。
綜合來看,貨櫃海運市場正被兩股力量拉扯:短期內,紅海與其他海域安全風險、港口罷工與鐵路延誤等因素,讓運價維持高檔且波動劇烈;中長期則因訂單暴增、新船交付與航線縮短,使供給過剩的陰影愈來愈清晰。若需求成長無法跟上,現下的高價將難以持續,航商恐面臨新一輪削價競爭。
對貨主與物流業者而言,因應之道已不只是「比價找低運費」,而是必須重新佈局供應鏈策略:例如在不同航商與路線間分散風險、調整庫存與出貨時間、評估改走鐵公路聯運或其他替代途徑。未來幾年,誰能在高價與低價兩端的劇烈循環中維持供應穩定、成本可控,誰就有機會在這場「紅海風險與運力過剩」交織的長期戰局中勝出。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。