摘要 : Q2營收50M年增10.1%,EBITDA22M;公司預告FY27營收188–192M、EBITDA77–80M,淨債負擔仍高。
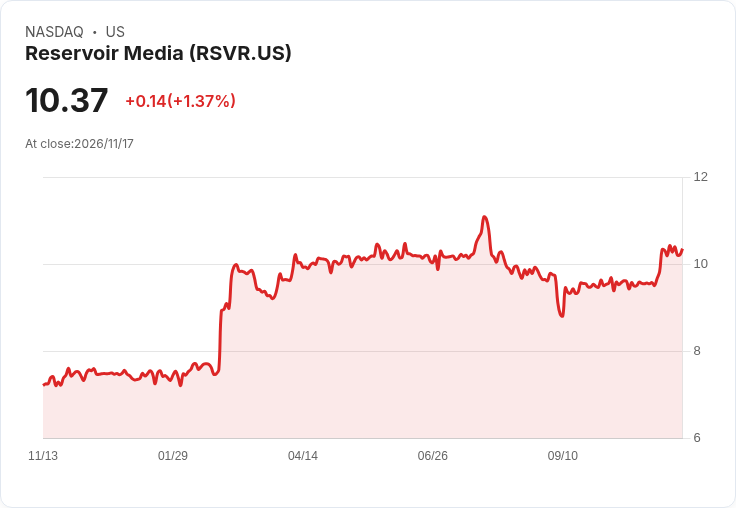
新聞 : Reservoir Media在2027財年第2季交出亮眼成績:季度營收達5,000萬美元,年增10.1%,超出市場預期約180萬美元;調整後EBITDA為2,200萬美元,較去年同期的1,900萬美元成長14%。這組數字顯示其版權與音樂相關收入仍具韌性,但資本結構也成為投資者關注的焦點。

背景與關鍵資料 - 營收:Q2營收50M美元,年增10.1%,超預期1.8M美元。 - 獲利能力:調整後EBITDA 22M美元,對應季度毛利率/EBITDA率顯示公司獲利率水準相對穩健(本季EBITDA約佔營收44%)。 - 現金與負債:截至2026年9月30日,現金持有約2,500萬美元,總負債為4.59億美元,淨債約4.34億美元。 - 管理層展望:發布2027財年指引,預期全年營收188M–192M美元,調整後EBITDA提升至77M–80M美元。
深入分析:成長亮點與風險並存 營收與EBITDA的雙升反映出Reservoir在授權收益、版稅收款及目標性投資上的經營成效;高達約44%的EBITDA率也顯示其業務具有較高的利潤轉化能力。管理層為下一財年設定188M–192M營收與77M–80M的EBITDA目標,若能達陣,代表公司成長與獲利趨勢可望延續。
不過,資本結構上的壓力不容忽視:以管理層所示EBITDA指標計算(77M–80M),公司淨債約4.34億美元,淨債對調整後EBITDA比率約為5.4–5.6倍,屬於較高槓桿水準。此一槓桿在利率上揚或現金流波動時,可能放大財務風險;同時,未來若需透過購併擴張曲線亦會受限於資金成本與負債承擔能力。
替代觀點與回應 有投資者可能認為只要營收與EBITDA穩健成長,負債比率即可逐步攤薄;但反對意見指出,音樂版權收益受版稅政策、平臺分潤與一時性授權波動影響,現金流穩定性存在不確定性。回應此疑慮,公司的高毛利及持續的目錄增長策略(如重點收購與版權管理)能提升長期經常性收益,但短期仍需密切關注現金流表現與利率變動的影響。
結論與展望(行動建議) Reservoir本季表現顯示業務基本面具成長力道且獲利能力佳,但高負債與相對有限的現金緩衝提升了財務風險。建議投資人與分析師關注三項指標:未來四季的現金流執行情形、管理層對FY27指引的達成度,以及任何可能的債務重組或再融資計畫。若公司能在維持營收成長的同時逐步降低槓桿,則長期投資價值將更為明確;否則,負債風險可能抵消營運成長帶來的利多。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。