



Diamondback第三季EPS達5.69美元、營收54.3億美元,雙雙超越分析師預期,但股價仍下跌。
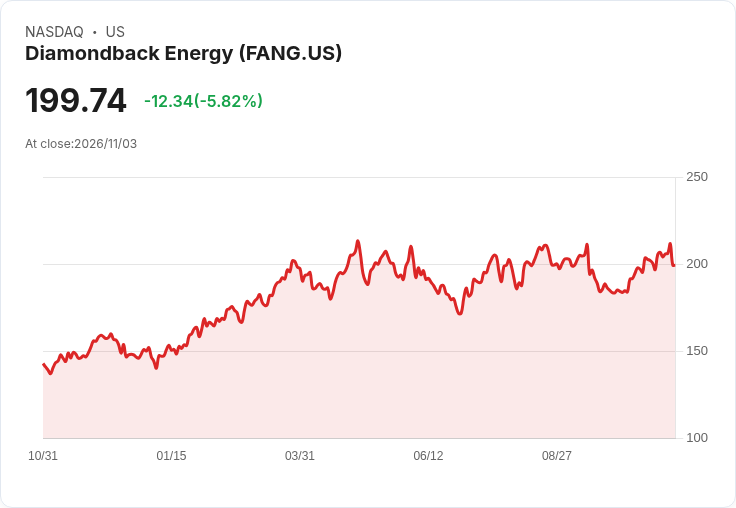
Diamondback Energy(總部位於德州Midland)公佈第三季財報,單季淨利達16億美元,每股盈餘(EPS)5.69美元;若排除一次性費用,調整後EPS為5.86美元。該公司同時報告第三季營收54.3億美元,雙雙超過市場預期,訊息公佈後股價反而下挫約4.71%。

背景與數字重點: - 公司原始報表顯示每股盈餘5.69美元,調整後為5.86美元,顯示一次性專案對當季獲利有有限影響。 - 市場原先預期由Zacks調查的八位分析師平均估計EPS為4.92美元,Diamondback實際表現高出約19%。 - 營收方面,五位分析師平均預估約42.9億美元,實際54.3億美元同樣顯著超越。
深入分析: Diamondback此季表現強勁,主要可能來自上游產量維持、油價水平回穩與成本控制成效。公司能同時在EPS與營收上擊敗預期,通常代表營運端有實質支撐,而非僅仰賴一次性收益。調整後EPS高於原報EPS則說明管理層在報告中已將非經常性費用分離,讓投資人更易觀察經常性獲利能力。
股價逆勢下跌的可能原因: 雖然財報資料亮眼,但股價下跌並不罕見,可能原因包括:投資人已預先將利多行情反映在股價、財報揭露的某些細節(例如資本支出、債務水準或未來產量指引)不如預期,或業界與宏觀油價前景仍存不確定性。簡言之,單季超預期並不保證短期股價正向回應,市場更關注可持續性與前瞻指標。
替代觀點與駁斥: 有觀點認為,若獲利主要仰賴一次性因素或會計調整,則成績不可持續;但Diamondback即便在「調整」前後都呈現高EPS,且營收本季顯著高於分析師共識,顯示不只有會計專案在驅動成績。此外,若產業中油價劇烈波動,任何單季表現都應被置於更長期趨勢中評估,投資人應避免以單一季報下定論。
結論與展望(行動號召): Diamondback本季業績強勁,顯示公司在當前能源環境下具備獲利與營收彈性。但投資人應持續關注:公司接下來的產量與資本支出指引、自由現金流與資本回饋政策(股息、庫藏股)、以及國際油價走勢。建議投資人將此次財報視為正面訊號的一部分,並搭配對未來幾季指引與能源市場走勢的追蹤,作出更全面的投資判斷。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





