Q3 營收與EPS雙勝預期,上調全年展望並計畫打造專屬旅遊AI。
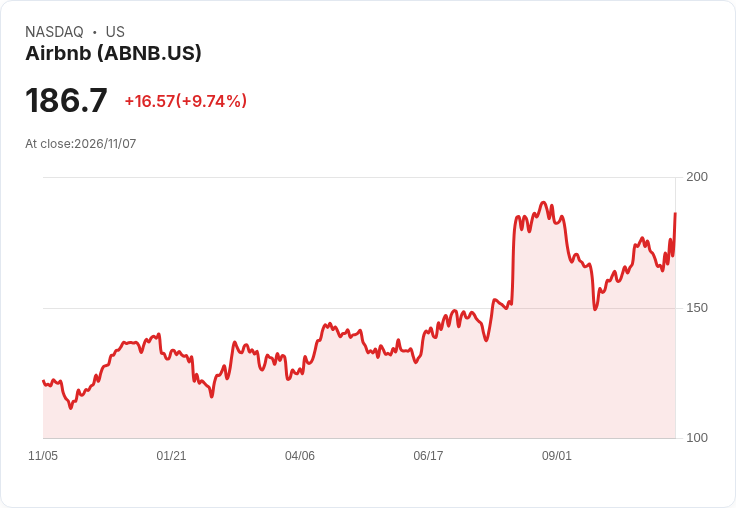
Airbnb週五股價大漲約9.72%,公司宣稱已「回到成長模式」,並公佈強勁第3季財報與未來策略,吸引投資人關注。執行長Brian Chesky直言,這種規模的市場所能出現的成長再加速並不常見,但Airbnb正實際做到。

背景與資料: - 第3季每股盈餘為3.16美元,超過分析師預期的2.85美元;營收成長19%至48.7億美元,也超出預期的47.4億美元。 - Chesky指出,北美訂房夜數達到四年來最快成長速度,回訪客群增加且首次使用者也在成長。 - 公司上調第四季營收預期成長至16%–19%,金額區間為32.2億至32.8億美元,高於市場中位數預估的31.6億美元;全年預估營收維持「高一字頭」成長,調整後EBITDA利潤率預估約36%。
策略重點:自建旅遊AI代理 在財報電話會議中,Chesky宣佈將開發自家的AI代理來協助旅遊規劃與預訂,理由有三: 1) Airbnb對自家市場的理解優於泛用AI,能提供更精準的匹配與建議; 2) 自家代理能更容易執行對訂單與行程的變更與整合; 3) Airbnb專為旅遊設計的新介面(類似生成式UI)能在對的時機提供對應功能,而非傳統聊天機器人模式。
深入分析與評論: Airbnb此舉兼具攻防意義:短期內,超出預期的財務表現與上調指引有助於提振股價與市場信心;中長期,自建AI若成功,可強化平臺差異化、提升使用者轉換與分潤效率,並可能擴大服務邊界(如更流暢的行程管理、市場個人化推薦)。 不過,實務面存在風險:AI產品開發與整合需時間與資本,使用者隱私與資料保護、法律監管、以及AI決策錯誤或體驗不佳都可能影響接受度;此外,若全球旅遊需求放緩,成長動能可能回落,壓抑利潤展望。
替代觀點與駁斥: 有評論主張Airbnb應直接與大型通用AI廠商合作以節省成本並快速取得技術,但Chesky反駁並強調,通用AI缺乏對Airbnb市場結構與訂單流程的深刻理解,且外部代理在直接改訂與整合現有平臺功能時會受限。因此,Airbnb選擇自行打造能更緊密整合會員、房源與訂單的AI體驗。不過,市場仍應警覺到內建AI帶來的高執行風險與初期成本。
結論與展望(行動號召): Airbnb目前以強勁財務數據和高階戰略訊息重返資本市場焦點。投資者與業界應持續關注:訂房夜數與回訪率變化、第四季與全年指引的落實、以及AI代理的設計、測試與上線進度。短期可留意季度業績與指引是否受旅行需求波動影響;中長期則觀察自建AI能否真正提升轉換率與利潤率,成為Airbnb下一波成長引擎。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。