



Q3 營收、EBITDA、每股盈餘創高,管理層預期燃氣發電案、電力傳輸強勁推升2026–27。
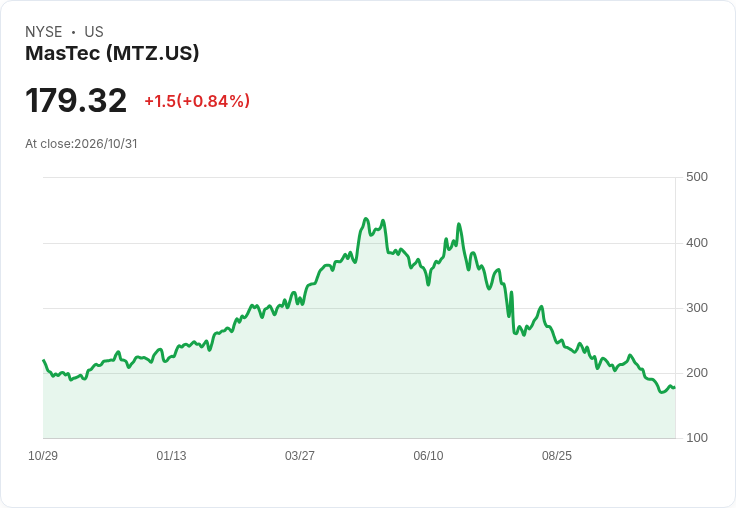
馬斯泰克(MasTec)於2026財年第3季交出亮眼成績:單季營收達5,152百萬美元、調整後EBITDA為486百萬美元、調整後每股盈餘2.96美元,且季末18個月訂單簿(backlog)攀升至245億美元,創歷史新高。公司指出,已有超過10億美元的燃氣發電專案收到有限施工通知(limited notice to proceed),預計在未來數季轉列為訂單簿,成為下一階段營收動能。

亮點與背景 - 訂單與接單動能:管理層報告總體book-to-bill為1.6倍(organic 1.3倍),並預期第四季將再見強勁訂單成長,全年末有望再創新高。18個月訂單簿較第二季增加逾30億美元,成長範圍涵蓋電力傳輸(Power Delivery)、管線基礎建設、再生能源與一般建築等業務。 - 業務分項表現:電力傳輸是本季表現主力,營收年增65%、EBITDA年增132%,營收、EBITDA與利潤率均明顯優於公司先前預期;一般建築事業規模自去年約3億美元擴增至本年度逾12億美元,管理層預期將對整體獲利率呈正貢獻。 - 現金與槓桿:第三季營運現金流為2.67億美元,年初至今為3.88億美元,公司仍維持對2026年營運現金流超過10億美元的預期;淨槓桿為2.5倍,流動性約16億美元,使公司有能力執行資本配置與回購策略。
管理層的論述與風險說明 CEO Jose Mas 表示,燃氣發電與資料中心相關需求正在加速,超過10億美元的專案已獲有限動工通知,預計幾季內轉為正式訂單。此外,他強調部分管線(Pipeline)專案因許可流程延宕約60天,造成季度營收波動,但這類延遲多屬時序性,未改變專案整體經濟性,未完成的工作將順延到2027年。對於通訊業務(Communications)表現不佳,管理層承認失望,已主動調整成本結構並聘第三方顧問,目標在2027年達成「數百個基點」的毛利改善。
對分析師疑慮的回應與駁斥 市場分析師對通訊業務的不確定性、時程滑動與執行風險持略微負面看法。對此,管理層反駁稱:一是其他強勢事業(特別是電力傳輸與燃氣發電)預計可彌補通訊端短期疲軟;二是管線延遲多為許可與客戶時程變動,實際利潤預期不受影響;三是透過Superior併購協同、提高自營施工比重與營運改善,2027年的獲利率具多重上行槓桿。儘管如此,通訊端能否如期達成成本與毛利改善仍為未來觀察重點。
深度分析:為何245億美元訂單簿重要? 龐大且逐季攀升的訂單簿代表未來營收能見度提高,若燃氣發電的有限施工通知如期轉為正式訂單並開工,將在中期推升營收與現金流;電力傳輸業務的高成長和高邊際貢獻有助於整體獲利率改善。此外,公司現金與槓桿水準允許進一步資本支出與選擇性回購,若管理層能成功推動通訊業務的精簡與效率提升,整體估值與股東回報潛力將受益。
未來展望與行動呼籲 關鍵觀察指標包括:燃氣發電專案是否在未來數季轉列為backlog並開工、第四季與2026年年末訂單簿是否持續增長、通訊業務在2027年的毛利改善能否落實,以及管線專案的許可與施工節奏能否回穩。對投資人而言,短期需警惕通訊端與時序性延遲帶來的波動,但長期看來,若公司能如管理層所述將多項成長槓桿整合,MasTec仍具穩健的成長與現金流潛力。建議持續關注公司即將公佈的季度進度與已獲有限施工通知專案的實際入帳情形。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





