美國資本市場上演產業洗牌:專注控針藥物的Elite Pharmaceuticals(ELTP)宣布鎖定2027年NASDAQ上市,反觀Datavault AI(DVLT)因股價長期低迷被迫轉戰OTC;同時油氣公司Presidio Production(FTW)靠AI技術提高產量、發放穩健股息,在利率與油價波動下展現另一種成長路線。
在利率高檔、監管升級以及新技術湧現的環境下,美國中小型企業在資本市場的命運愈發分化。一邊是努力從場外交易市場OTC向NASDAQ躍升的生技製藥公司Elite Pharmaceuticals(ELTP),另一邊是從NASDAQ被迫下市的Datavault AI(DVLT),再加上油氣生產商Presidio Production Company(FTW)用AI技術壓低成本、穩定配息,三者共同勾勒出當前「管制藥物、數據科技與能源AI」在美股市場的不同生存之道。

先看Elite Pharmaceuticals(ELTP)。董事長兼CEO Nasrat Hakim在最新財報電話會議中明確定調:2027年是研發年,2028年要迎來第二波成長。他強調,公司核心營收已從過度依賴單一ADHD用藥lisdexamfetamine(Lisdex)的結構,逐步轉向更分散的管線布局,包括安非他命產品、阿片成癮治療藥物,以及抗凝血與糖尿病產品等多支柱。CFO Carter Ward指出,本季營收約4,010萬美元,毛利約1,600萬美元、毛利率約40%,其中既有自2013年收購的ANDAs產品至今累計貢獻約8,000萬美元營收,目前仍占營收約15%,證明老產品組合仍具經濟價值。
在財務體質方面,Elite Pharmaceuticals(ELTP)本年度前六個月營運現金流約700萬美元,截止9月底現金約3,500萬美元,營運資金約1.03億美元,且扣除非現金衍生性負債後,總負債自3月底的2,210萬美元降至約1,450萬美元,顯示公司持續去槓桿、為未來升級上市鋪路。Ward也坦言,研發費用已從去年同期的140萬美元提高到190萬美元,反映公司正加碼產品開發,特別是抗凝血管線,目標在2027年取得可批准(approvable)狀態,並在2028年上市,不過時程仍受品牌藥商協議與FDA核准影響。
最受投資人關注的是Elite Pharmaceuticals(ELTP)的NASDAQ掛牌計畫。Hakim表示,公司「在意外狀況不發生」前提下,預計在2027年3月完成NASDAQ上市,下一次2027年2月中旬的財報電話會議將是最後一次在OTC舉行。CFO Ward補充,公司已符合NASDAQ各項財務與營運要求,剩下關鍵是股東大會與董事改選及正式申請程序,時點將落在2027年第一季。這種明確時程管理,也回應股東在Q&A中對「是否已送件」「內控補強進度」的密集追問,Ward承諾要在2028會計年度開始前完成內部控制文件化與測試,配合未來上市後更嚴格的合規要求。
值得注意的是,Elite Pharmaceuticals(ELTP)在策略上選擇暫緩併購或出售選項。Hakim透露,約三週前銀行家帶來一個口頭收購提案,董事會討論後決議拒絕,並要求銀行先「封存」相關談判,待2027年完成更多研發與廠房進度後再重啟對外選項。此舉顯示公司認為自己在ADHD、抗凝血與糖尿病等管線上仍有價值待釋放,希望先將自家體質與估值拉高,再考慮是否接受外部整併方案,也避免在研發關鍵期分心於M&A談判。
不過,Elite Pharmaceuticals(ELTP)仍面臨不少風險。首先是受控藥品的生產配額問題,Hakim坦言Lisdex成長目前主要卡在配額核准時程,「幾乎是即收即用(hand to mouth)」的情況,配額核給、原料訂購、測試與製造之間的時間差,都可能限制短期出貨能力。其次是Oxy ER等新產品的FDA核准存在不確定性,管理層直言「FDA核准是最大變數」,加上Paragraph III申請意味著還要看與品牌藥商的和解或協議進展。此外,NASDAQ上市前內控補強與衍生性金融商品估值波動,也可能在短期造成財報數字起伏,雖然Ward一再強調相關市值變動為非現金項目,但市場對盈餘波動的敏感度仍不可忽視。
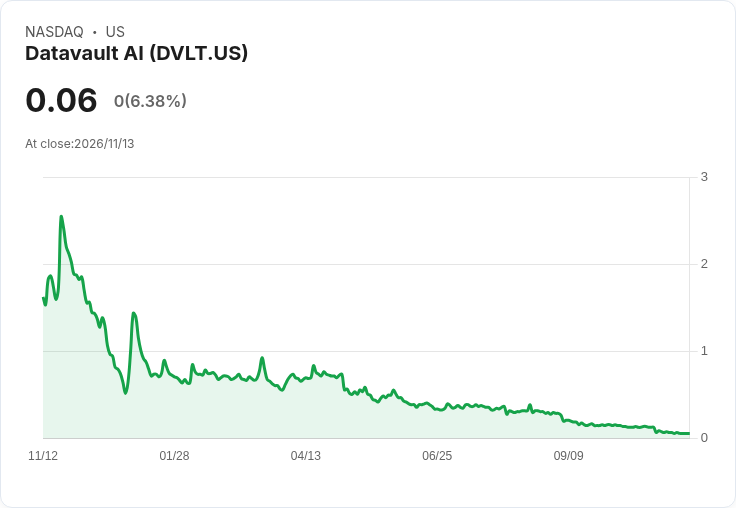
與Elite Pharmaceuticals(ELTP)的「向上求上市」路線相對照,Datavault AI(DVLT)則走向另一端。NASDAQ已決定暫停其股票交易,原因是股價未能維持最低1美元門檻,且連續10個營業日收盤價低於0.10美元。公司公告,股票預計11月17日轉往OTC市場交易,同時將向NASDAQ聽證委員會提出申訴,期望爭取延長整改期限並恢復上市地位。Datavault AI(DVLT)表示將提出一套重返合規的具體方案,但在美股散戶信心理性回歸、AI股炒作退燒的大環境下,能否快速推升股價、重新滿足NASDAQ要求,仍存在高度變數。
這兩家在不同方向移動的公司,凸顯NASDAQ對股價與公司治理門檻的雙重壓力。Elite Pharmaceuticals(ELTP)從OTC起家,先打穩現金流與產品組合,再補強內控與管線,試圖「從下而上」攻入主板;Datavault AI(DVLT)則因股價長期低迷而被「從上往下」移出,轉往流動性與能見度較低的OTC,後續必須用具體業績與合規行動重新說服交易所。而投資人對兩者的風險評價,也會隨著上市層級變化而調整,特別是機構資金對OTC標的的參與度通常較低。
相較於製藥與AI數據公司對資本市場門檻的博弈,能源企業Presidio Production Company(FTW)則在傳統油氣領域內示範另一種「用AI換現金」的打法。管理層指出,旗下FTW Technologies在不鑽新井、不追加資本支出的前提下,今年預計可讓產量成長3%至5%。第三季AI計畫已帶來約3.2%的產量提升,較第二季的2.3%再度進步,且目前新程式上線後,年終產量成長有機會達4%的水準。公司同時公布第三季日產量26,133桶油當量(BOE/d),為掛牌以來最高,租賃營運成本(LOE)則壓低至每BOE 9.10美元,為今年最低,顯示AI優化與營運效率確實轉化為具體成本優勢。
在回饋股東方面,Presidio Production(FTW)宣布第三季股息0.375美元,年化1.50美元,高於先前1.35美元,董事長兼聯合CEO William Ulrich強調,公司要對市場提供「簡單且可預測的目標」,並維持說到做到的紀錄。CFO John Brawley補充,前三季EBITDA合計約9,000萬美元的目標不變,並指目前總債務本金約4.006億美元,淨負債約3.494億美元,槓桿約2.8倍,搭配近1億美元的流動性(包含現金與循環信貸額度),足以支撐未來的併購與AI擴張計畫。
然而,Presidio Production(FTW)的財報也並非完美無瑕。本季呈現屬於母公司淨損約4,640萬美元,主要是因為油價走升,導致避險部位產生約6,650萬美元的未實現非現金損失。Brawley解釋,公司每季將避險組合標記為公平價值,市值變動須入帳盈餘,但這並不牽涉實際現金流出入。不過,這種「會計上虧損、現金仍穩健」的結構,對部分僅看淨利數字的投資人而言,仍可能造成短期誤解,彰顯能源公司在使用避險工具時,必須加強與市場溝通。
更長期來看,Presidio Production(FTW)管理層也坦承,AI優化未必能無限延伸。Ulrich提到,在部分中年期資產上,持續加裝增量設備的成本,可能無法被產量提升所合理化,因此必須精算「新增設備的成本效益」。同時,RBL(循環貸款)的借款基礎預期會從6,000萬美元下修至約4,500萬美元,避險合約的現金流也會陸續到期,雖然目前額度全數未動用,但仍意味著未來流動性的組成將有所變化。聯合CEO Christopher Hammack則坦言,對AI所能帶來的最大效益「還不知道頂在哪裡」,顯示公司在樂觀之餘也保留謹慎態度。
綜觀Elite Pharmaceuticals(ELTP)、Datavault AI(DVLT)與Presidio Production(FTW)的最新動態,可以看到美股市場在後疫情、升息與技術轉型交錯下,對「現金流穩定度、管線可見度與公司治理」的要求愈來愈高。管制藥物與創新製劑公司若要從OTC攻上NASDAQ,不只是營收規模,更要兼顧研發時程、合規、配額與估值管理;AI與數據企業若失去股價支撐,則可能從主板被迫撤退,回到流動性較低的市場重新扎根;能源公司則在油價與利率波動中,利用AI挖掘既有資產的「15%理論產量差距」,把技術直接轉換成股息與現金流。
未來數年,隨著Elite Pharmaceuticals(ELTP)衝刺2027年NASDAQ上市、Datavault AI(DVLT)角力是否能重返主板、Presidio Production(FTW)持續擴大AI優化範圍,投資人將更清楚看到:資本市場給予的溢價,不再只是故事與題材,而是建立在可驗證的數據、穩健的資產負債表與透明的公司治理之上。對所有想在美股長期生存的企業而言,這是一場關於「實力與紀律」的耐力賽,而非短線投機的百米衝刺。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。