Targa Resources因Permian盆地的增長而被TD Cowen升級至「買進」,目標價從275美元調升至350美元,並預期其EBITDA將持續領先。
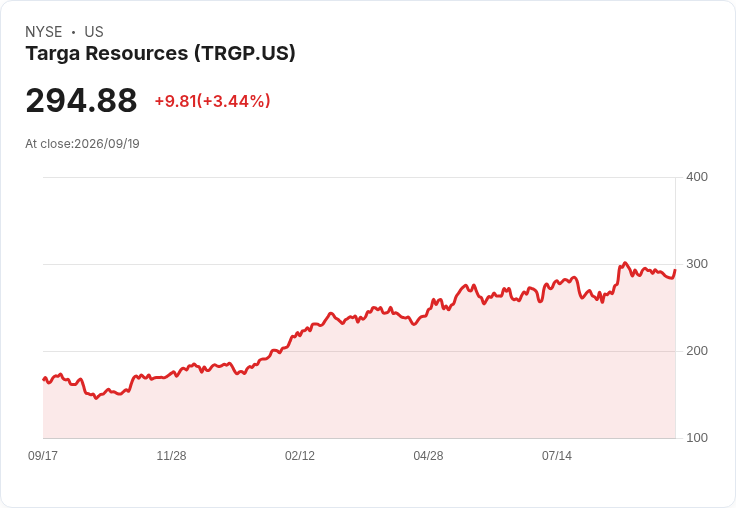
在週五的交易中,Targa Resources(TRGP)股價上漲3.3%,這是因為TD Cowen將該油氣基礎設施公司的評級從「持有」提升至「買進」,並將目標價格從275美元上調至350美元。分析師Jason Gabelman指出,Targa在Permian盆地的濕氣增長及同行領先的EBITDA增長能力,使其未來表現值得期待。他表示,Targa的天然氣處理量增長速度優於Permian盆地的整體增長,且隨著生產者活動的支援和氣油比擴大,此趨勢將持續。

Gabelman還提到,Targa與不斷增長的生產客戶之間的強大關係是其業績超越同行的重要因素,預計到2030年將新增17座處理廠,並在2030年後每年增加兩座。此外,他預測Targa的自由現金流收益率將從2026年的6%提升至2028年的10%以上,而同行的FCF收益率則預估為2030年的8.5%。這一切都得益於新處理廠的建設以及Speedway NGL管道大型資本項目的完成,可能使市場更傾向於2030年的估值方法而非2027年的EBITDA。展望未來,Targa的增長潛力仍然令人振奮。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。