BP(BP)與TotalEnergies(TTE)在高油價與創紀錄煉油利差帶動下,第三季現金流與獲利暴衝,紛紛加碼減債與股票回購。但在中東危機、歐洲天然氣前景詭譎、監管風險升溫壓力下,兩家能源巨頭一面強調股東報酬,一面收緊上游產量與資本支出指引,凸顯傳統油氣產業在「多賺錢、少冒險」的新局勢。
在油價維持高檔、煉油利差創新高的背景下,歐洲大型能源公司交出極為亮眼的第三季成績單,但管理層口中的關鍵字卻不再只是「成長」,而是「現金」、「風險」與「紀律」。從英國BP(BP)到法國TotalEnergies(TotalEnergies, TTE),一邊向股東端出減債、回購與股利加碼的大禮,一邊卻下修未來產量與投資指引,反映傳統油氣企業在充滿地緣政治與監管變數的環境中,正走向「多賺錢但少冒險」的新常態。

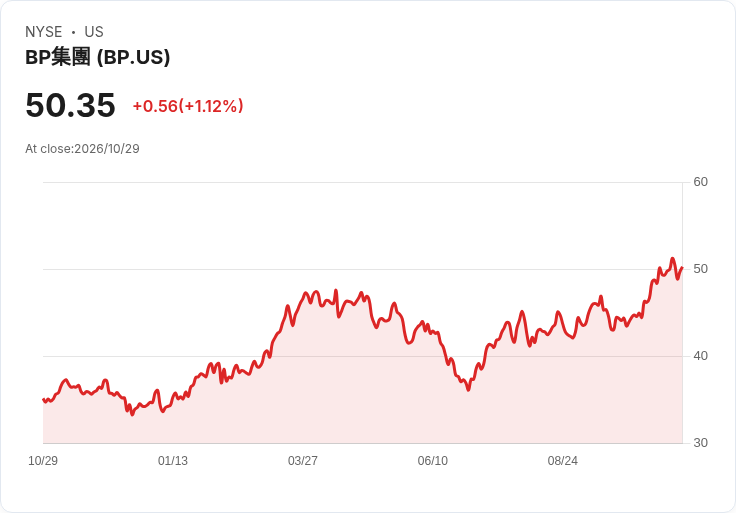
先看BP最新財報數字,第三季非GAAP每股盈餘(EPADS)達3.26美元,優於市場預期,營收更飆至698.8億美元、年增41.9%,顯示在能源價格高檔環境下,整體營運動能相當強勁。更關鍵的是現金流,BP第三季營運現金流高達148億美元,前九個月累計達285億美元,與去年同期的78億與169億美元相比幾乎翻倍,說明公司確實「把高價格變成真金白銀」。在高現金流挹注下,BP資本支出反而略為收斂,第三季及前九個月資本支出分別為30億與94億美元,低於去年同期的34億與104億美元,管理層直言這反映出在資本支出決策上的調整與優先順序改變。
現金大量湧入後,BP選擇先把資產負債表「瘦身」。截至第三季底,公司淨負債降至139億美元,較2026年第二季末的223億與2025年第三季末的261億美元大幅下降,等於一年之內削減超過一百億美元負債。未來展望方面,BP對第四季與全年指引顯得相當謹慎。管理層預期2026年第四季上游產量僅約2,090至2,230千桶油當量/日,將受到中東局勢干擾、墨西哥灣天氣影響與季節性需求轉弱拖累;全年產量指引則從2025年的2,312千桶油當量/日,調降至2,210至2,250千桶油當量/日,主因為油田資產處分與區域性中斷。亦即,即便市場環境有利,公司仍選擇減少產量與資本密度,降低長期風險敞口。
TotalEnergies方面,管理層在法說會上形容第三季是「下游最佳季度」、「整體表現全綠」,從數字看確實名副其實。公司第三季調整後淨利達91億美元,營運現金流(CFFO)達123億美元,上游勘探與生產(E&P)現金流就有54億美元,煉油與化學現金流更高達39億美元,顯示整合型商業模式在高煉油利差與強勁交易環境下全面開花。值得注意的是,第三季油氣產量約為每日247萬桶油當量,雖然中東危機平均影響約5%產量,但公司仍能季對季成長超過3%,顯示資產布局的韌性。
在整體利潤與現金表現上佳的支撐下,TotalEnergies對股東回饋的語氣相當強勢。董事會已授權在2026年第四季與2027年第一季,各進行25億美元的股票回購,全年現金流預估自先前的350億至400億美元區間,進一步明確拉升至「超過420億、甚至可能達430億美元」。管理層重申,承諾將約40%的現金流回饋股東,如果現金流表現更好,將不排除透過提高期末股利(uplift dividend)來達成承諾。另一方面,公司資本結構也愈來愈保守,槓桿率已壓低至約9%,ROE與ROACE則分別達19.6%與17.4%,是典型「現金牛+高報酬但低槓桿」的財務樣貌。
儘管數字亮眼,兩家公司的前瞻談話卻充滿不確定性語彙。TotalEnergies執行長Patrick Pouyanné多次提到「geopolitical uncertainty」、「nobody knows」,指向中東緊張局勢、霍爾木茲海峽LNG船舶受限(目前僅約正常流量的25%)以及歐洲未來天然氣供應可能進入「dangerous period」。他特別點出,從2027年1月起,Yamal LNG將不再供應歐洲,對歐洲天然氣長期結構是一大變數;同時法國國內針對能源公司的稅負與油價管制討論,也已經實質讓集團付出約5億美元成本。分析師則質疑現金流指引是否「過於保守」,也擔心高檔LNG交易表現是否可持續到第四季之後。
相較之下,BP雖然在財報文字中較少使用情緒化的語言,但實際行為同樣反映出對風險的警戒。公司預估2026年稅負有效稅率落在31%至34%區間,除了正常營運稅負外,仍要持續支付約16億美元的墨西哥灣和解款項;年度煉油產能運轉量雖維持在每日139萬至140萬桶,但第四季預計因維修與季節因素使客戶事業部獲利季減,顯示公司對短期景氣波動持保守看法。另外,BP今年計畫資產處分約80億美元,其中高達60億美元來自Castrol出售,等於透過瘦身提現,而非擴張上游版圖。
整體來看,BP與TotalEnergies同時呈現三個共同趨勢。第一,營運現金流創高之際,資本支出並未同步大幅擴張,而是偏向「精準投資+減債」,凸顯管理層對高油價是否可持久抱持懷疑。第二,股東回饋變得更具承諾感與節奏感,TotalEnergies直接規劃每季25億美元回購,BP則透過減債與資產處分改善槓桿,為未來穩定配息與回購預留空間,反映股東壓力在傳統能源股上的影響力愈來愈大。第三,面對中東危機、歐洲天然氣供應重構與各國稅制與價格管制討論升溫,兩家公司均選擇在產量與長期投資指引上「踩煞車」,把更多資源留在手上,以便隨時應對政策與地緣風險的急轉彎。
對投資人而言,這樣的「高現金、低擴張」模式可能代表傳統油氣股短期股東報酬具吸引力,但中長期成長故事相對平淡。若地緣風險持續升溫、能源轉型政策加速,BP與TotalEnergies的保守策略可能被視為審慎因應;但若油價與天然氣價格長期維持高檔、需求也未見明顯萎縮,過於拘謹的上游投資與產量規劃,則可能成為未來獲利成長的天花板。可以確定的是,在「高價+高不確定」的新局勢下,傳統能源巨頭已不再單純追逐產量規模,而是將財務穩健與股東現金報酬放在策略核心,油氣產業的體質與估值邏輯,也正悄悄邁向新一輪重估。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。