



摘要 : Q3 GAAP EPS 0.14 美元優於預期,營收16.3M 下滑,現金餘額22M 需觀察回款與訂單恢復。
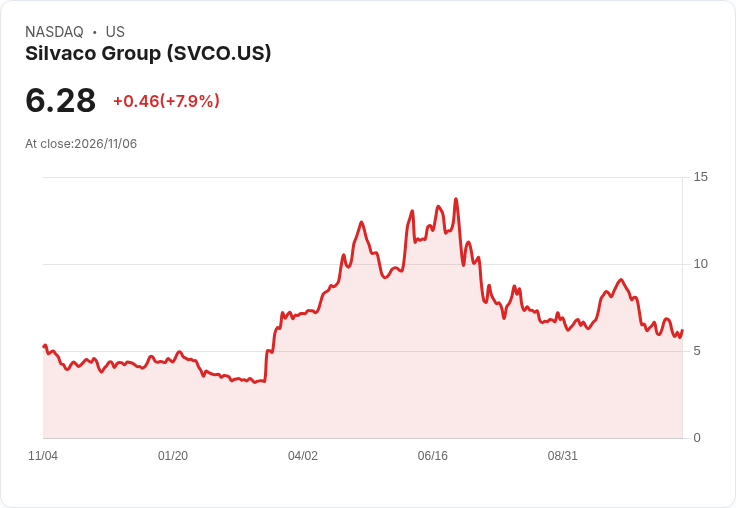
新聞 : 半導體工具供應商 Silvaco Group 公佈第3季財報,呈現「獲利優於預期但營收與訂單下滑」的混合訊號:GAAP 每股盈餘為 0.14 美元,超出市場預期;營收為 1,630 萬美元,較去年同期下滑 12.7%,且較預期少約 78 萬美元。此季毛利級別及營運項目未完全揭露,但數字顯示公司在營收壓力下仍能交出每股盈餘正成績。

背景與關鍵資料:截至本季末,公司現金及約當現金為 2,200 萬美元,毛預訂(gross bookings)為 1,930 萬美元,較去年同期下降約 15%。公司先前曾在公開場合指出,計畫在 2027 年達到中高位數的營收成長,並以第四季營收中點 2,200 萬美元為參考指標,意味管理層期待下季營收回升以支援長期轉型。
為何出現 EPS 優於預期但營收下滑?可能有兩種合理解釋:一是公司透過成本控制或臨時性利得與會計調整改善當季盈餘;二是非經常性專案(如稅務、一次性帳面利得)短期提升每股盈餘。由於公司未全面細分利潤來源,投資人應關注管理層的後續說明與財報附註,以判斷獲利可持續性。
支援與反對觀點並存:多數看多者會指出 EPS 超預期與公司對 2027 年成長的指引,顯示若能實現第四季營收目標並加速客戶收款,公司有機會由技術優勢轉為營運改善;看空者則強調連續下滑的營收與預訂金額(bookings)可能反映需求疲弱或市場競爭加劇,且現金僅 2,200 萬美元若收款不及,將限制公司投資與營運彈性。綜合判斷:EPS 的短期亮點並不自動消除營收與訂單下降帶來的風險,兩種觀點均有其合理性。
對投資人與管理層的啟示:短期內應重點追蹤三項指標——(1)第四季實際營收能否接近或超過公司所示的 2,200 萬美元中點,(2)應收帳款及現金回收速度是否改善以延長資金可用天數,(3)毛預訂與新客戶合約趨勢能否止跌回升。管理層若能同步提升收款與重新擴大預訂,將有助於把技術承諾轉化為穩定現金流與營收成長。
總結:Silvaco 本季呈現「盈餘超預期但基本面仍待強化」的局面。未來幾個季度,公司要靠實際營收回升、訂單恢復與現金回籠來驗證本季的獲利亮點是否具備延續性。投資人與分析師應密切關注下一次財報與管理層說明會,以判別公司是否已踏上可持續轉型路徑。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





