Q3非GAAP每股盈餘$4.36、營收23億美元,營運利潤與現金流同步強勁。
以色列防務科技龍頭艾爾位元(Elbit Systems)公佈2026年第三季財報,交出超市場預期的成績單,顯示公司營運動能與訂單能見度雙雙提升。非GAAP每股盈餘為4.36美元,較市場預期高出0.42美元;營收達23億美元、年增19.8%,較預期高出約4千萬美元。

財務重點與資料揭示成長內涵。非GAAP營業利益大增30.7%至2.441億美元,營業毛利率由去年同期的9.7%擴張至10.8%,反映高毛利產品線與成本控制成效。第三季自由現金流達2.76億美元,公司同時宣佈股利每股1美元,發放日訂於2027年1月4日。訂單庫存(backlog)截至2026年9月30日攀升至330億美元,為未來數季營收提供可見度。
背景說明:艾爾位元長期以防務電子、系統整合與火箭、無人平臺等產品為主,客戶多為政府與軍方。近期公司也獲得針對PULS火箭系統的約2.6億美元合約(來自NATO國家),顯示接單動能不只集中在單一地區。管理層同時針對2027財年提出展望,預期營收將較2026財年成長「高個位數至近兩位數(high?teens)」,並持續擴大利潤率。
深入分析:本季資料的亮點來自三大面向——訂單庫存提供收入支撐、毛利率改善提升獲利能力、強勁現金流與股利顯示資本回收能力。訂單庫存330億美元意味每季平均執行仍有長期訂單來源,降低短期需求波動風險;營業利潤與營業率同時上升則暗示公司在高價值專案與製造效率上取得進展。
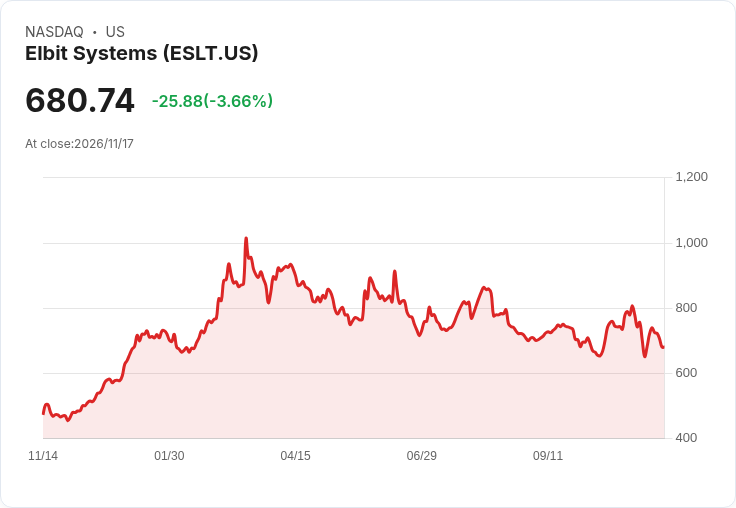
反駁主要疑慮:市場上對艾爾位元的疑慮多集中於估值要求高、對政府合約依賴與地緣政治風險。確實,防衛產業因出口許可、國際政治變動與單一大客戶集中而具風險;此外股價曾出現回檔,讓部分投資人質疑未來成長能否持續。然而,本季強勁的訂單庫存、顯著的自由現金流與管理層釋出的2027財年成長預期,提供了一層風險緩衝:穩健的現金回收與股利發放顯示公司現金流動性良好,可支援研發與履約投資,降低僅以估值衡量的擔憂。
未來展望與行動建議:若要驗證管理層的樂觀預期,市場應密切追蹤以下指標——下季與明年營收成長率是否達到「高個位數至近兩位數」區間、毛利率是否持續擴張、訂單執行速度與新簽合約的地域與產品組合,以及自由現金流能否穩定維持在高水準。短期催化劑包括Q4財報、更多國際合約公告與美/歐等國防預算變動;風險則來自出口限制、匯率波動與地緣政治突發事件。
結論:艾爾位元本季以數據證明其營運執行力與市場需求仍然強勁,訂單庫存與現金流是支撐其展望的關鍵資產。投資者應在評估估值時同步考量訂單品質、現金流與執行風險,並關注未來幾季營收與利潤是否如公司預期持續向上,以決定是否將本次業績視為買入時機或等待更明確的中期執行證據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。