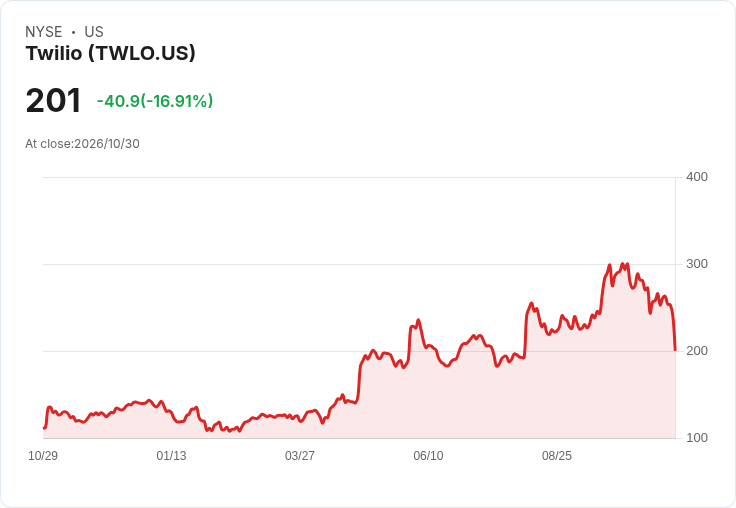
Q3 EPS、營收均超預期,但獲利幅度不及近期高標準,訊息引發股價重挫19%。
Twilio 週五股價大跌19%,成為市場焦點;矛盾的是,公司第三季既公佈超出市場預期的營收與調整後每股盈餘(EPS),卻因「勝於預期但幅度不足以滿足高期待」而遭到拋售。這一現象反映出投資人對 Twilio 未來成長(尤其是來自消費者端 AI 代理人的加速)抱持極高期待。

事實與資料:Twilio 第三季(截至9月30日)營收為15.6 億美元,年增20%,高於市場預估的15.1 億美元;調整後 EPS 為1.65美元,優於1.47美元的共識;GAAP EPS 為1.00美元,亦高於0.64美元預期。公司對本季的指引為調整後 EPS 1.48–1.53 美元(共識1.49美元),營收指引為15.9–16.0 億美元,略高於市場估計的15.8 億美元。營收構面顯示,訊息(messaging)成長趨緩、語音(voice)收入增幅超過20%,軟體附加服務成長超過25%。
分析師反應與市場判準分歧:摩根士丹利維持「增持(Overweight)」評等,並將目標價從261美元上調至274美元,指出語音與軟體附加服務的基礎動能仍強。相對地,摩根大通(JPMorgan)則將目標價自335美元下調至300美元,表示對訊息業務加速的信心減弱,因訊息業務佔公司營收比重甚高,若該項動能放緩將影響長期成長預期。摩根大通也指出,儘管公司再次上修全年展望,但「本季超預期幅度小於近期多個季度,加上投資人對 AI 帶來的想像相當高」,導致情緒性回檔。
為何股價會在「優於預期」下大跌?原因可歸納為三:一、投資人已將未來成長預期(特別是 AI 對訊息使用量與單價的加成)價格化,市場對加速的預期極高;二、雖為超預期,但本季「打敗市場的幅度」不如前幾季,令高估值股票承壓;三、訊息業務成長放緩帶來對公司營收穩定性與成長曲線的疑慮,因訊息佔整體營收比重最大,任何放緩都可能影響估值基準。
反方觀點與駁斥:看好者強調 Twilio 本季營收與 EPS 雙超、市場預期仍被超過且公司上修全年展望,是實質基本面改善的證據;此外語音與軟體附加服務成長強勁,代表客戶採用深度提高。然而,反駁者指出:短期股價表現反映的是「成長速度的持續性與加速可能性」,不是單一季度相對於預期的正負;若市場確信 AI 相關需求會顯著提升訊息使用與單價,估值能維持;若疑慮未消,股價仍可能波動。
結論與展望(投資人應關注的指標):未來數季將是關鍵觀察期。建議投資人關注:訊息業務的量(message volume)與每訊息平均收入(ARPU)變化、語音與軟體附加產品的付費採用率、客戶留存與新客取得趨勢、以及公司對 AI 相關產品採用的實際商業化進度。短期看,若 Twilio 能在後續季報或產品公告中顯示訊息業務回穩或 AI 產品帶來明顯商機,股價回彈機會增;反之,若訊息成長持續疲弱,市場可能重新下修對其長期成長預期。投資人應衡量公司基本面改善幅度與市場對未來成長的預期落差,再決定加碼或保守觀望。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。