Butterfield發行6億美元、2036年到期次順位債,籌資支應併購CIBC Caribbean部分現金對價及相關費用。
在擴張加勒比海市場的關鍵時刻,The Bank of N.T. Butterfield & Son(以下簡稱Butterfield)週三宣佈已為一筆6億美元的註冊發行完成定價,發行工具為8.363%固定轉浮動利率、2036年到期的次順位(subordinated)債券,預計在2026年11月25日左右交割,仍受慣例交割條件限制。

背景與主旨: Butterfield表示,這筆債券淨籌資將用於支付其擬議收購Canadian Imperial Bank of Commerce(CIBC)約91.7%持有之CIBC Caribbean Bank的現金對價及相關費用與支出,餘款將用於一般營運用途。該筆交易是Butterfield擴大加勒比海業務佈局與成長策略的重要一環,公司先前亦指出該收購為「具增益性(accretive)」的成長驅動因素。
事實與資料: - 發行金額:600,000,000美元(6億美元) - 債券票面:8.363% 固定轉浮動利率 - 到期日:2036年 - 交易標的:併購CIBC約91.7%持股之CIBC Caribbean Bank - 預計交割日:大約2026年11月25日(視慣例交割條件而定)
深入分析: 高達8.363%的前期票面利率顯示此類次順位債對投資人的吸引力,以及市場對中長期資金成本和信用風險的定價。次順位債在資本結構中順位較低,通常成本高於一般有擔保或優先債務,但對發行銀行而言,可在不立即稀釋股權的情況下取得資金,並可能在某些監管框架下被視為補充資本或具資本特性(具體會依監管裁量與會計處理而異)。
為何選擇次順位債? 相較於發行新股或動用大型銀行貸款,次順位債提供一條相對快速且不直接稀釋現有股東持股的融資途徑。對Butterfield而言,此一作法可在短期內籌措大型現金支出,同時保有資本結構彈性。不過,這也意味著未來將承擔較高的利息費用,可能影響淨利與現金流分配。
風險與反對觀點(及駁斥): 批評者可能指出:發行高票息次順位債會提高利息負擔,削弱併購後的獲利能力,且併購與整合風險、監管核准不確定性與市場利率波動都可能放大財務壓力。對此,支持者反駁道:公司已評估此筆交易具增益性,併購有助擴充套件客戶基礎與業務規模、帶來協同效益;採用次順位債則避免立即稀釋股東權益,且若併購成功帶來更高的息前稅前折舊攤銷前利潤(EBITDA),可在中期攤平額外的融資成本。至於監管與交割條件,公告已明確指出交割仍須滿足慣例條件,顯示公司對風險有所評估並保留完成交易的條件性空間。
結論與展望(行動號召): 此次6億美元次順位債發行顯示Butterfield積極以債務工具支援其區域擴張策略。投資人與市場應關注三大指標:併購能否成功獲得監管與所有交割條件透過、併購整合後的獲利實現是否如公司預期般具增益性、以及發行後對銀行資本充足率與股利政策(公司近期亦宣佈0.50美元股息)之影響。未來數周至數月,監管審核進度、交割是否如期以及後續財務報表將是判斷該交易成敗與對Butterfield長期價值影響的關鍵依據。
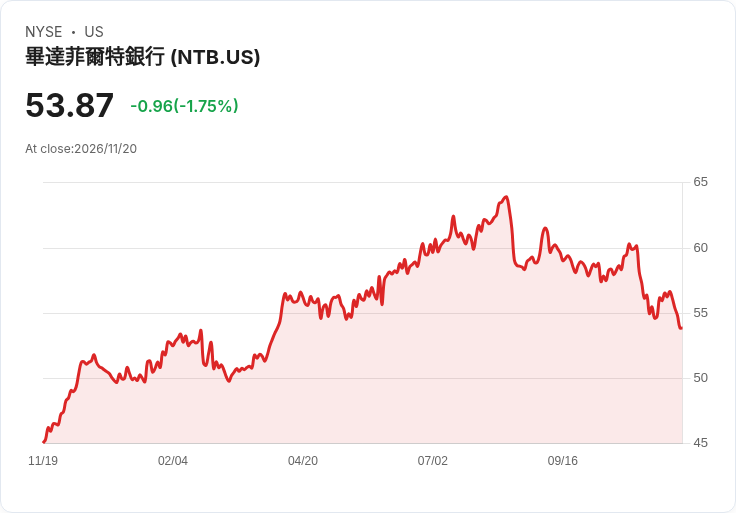
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。