



公司稱AI平臺XT/AIX已開始提升交付與銷售生產力,預估Q4營收68–70M、毛利率中點約48.5%,並期待2027年出現明顯成長。
Hackett集團於2026年第三季財報及電話會議中,將本季業績與未來展望聚焦在「AI平臺轉型」上。管理層稱XT與AIX平臺已開始在企業轉型與軟體導入案中提供生產力提升,並將此視為推動營收結構與毛利改善的主要引擎。

業績與指標回顧:公司報告第三季淨營收為6,890萬美元,調整後稀釋每股盈餘0.39美元;「營收(不含報銷)」上的總體調整後毛利率為44.9%,較前季改善約80個基點。分部上,Global S&BT為3,660萬美元、Oracle Solutions為1,590萬美元、SAP Solutions為1,640萬美元;公司指出SAP營收季減主要因VAR軟體銷售低於前季,屬預期情形。第三季調整後營業淨利(EBITDA)為1,540萬美元,約佔營收前報銷的22.4%;調整後SG&A為1,660萬美元,約佔營收前報銷24.1%。
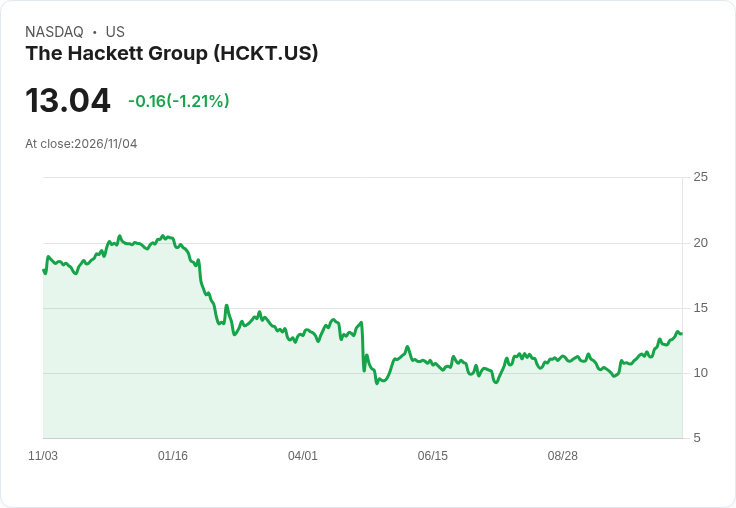
Q4展望與財務假設:管理層指引第四季淨營收68至70百萬美元,調整後毛利率在中點約48.5%,調整後稀釋每股盈餘0.39至0.41美元。財務長指出,指引採用26.5%之GAAP有效所得稅率假設;並估計第四季調整後SG&A與利息費用約1,980萬美元,調整後EBITDA佔營收前報銷約23%–24%。公司預期第四季將產生約100萬美元的AI轉型費用。此外,季末現金為1,260萬美元,總債務8,610萬美元;公司在本季回購226,000股,平均買回價10.85美元,總計約250萬美元,尚有1,630萬美元授權可用。
管理層論述與市場問答重點:CEO Ted Fernandez 表示第三季是「AI轉型開始反映於業績」的首季證明,並預期隨平臺滲透擴大會帶來營運槓桿與毛利率擴張,將信心延伸至2027年成長與獲利。Fernandez在Q&A中坦言,目前AI採用「仍很早,約完成10%」,但期望至2027年能在可承接的機會中達成超過90%的平臺滲透。對渠道夥伴,他強調合作必須是「共同主導(co?led)」,夥伴若要使用Hackett的IP,會面臨三年期且金額不小的報價,且需有實質工作與收益分擔。
風險、疑慮與管理層回應:分析師在會中多次質疑AI動能何時能轉化為可見的持續財務成長、以及客戶對AI投資回報的疑慮。管理層同意需求端仍受宏觀與投資優先順序影響,並指出客戶對AI ROI提出質疑導致決策拉長。公司亦將季節性因素與會計週期(假期使可開帳日較第三季減少約6%–8%;53週年導致本季為14週,會使調整後EPS約減少0.03美元)納入Q4指引,顯示已考量短期結構性逆風。
分析與評估:資料顯示毛利率有實質改善的早期跡象(單季增80bps),而管理層為Q4指引的48.5%毛利中點則代表一個顯著的上升幅度,若實現將支援其「平臺帶動槓桿」的論點。然而,慎重觀察的理由包括:目前AI採用仍屬早期(管理層自稱僅10%完成度)、VAR軟體銷售波動可能短期壓低營收表現、以及客戶對AI ROI的疑慮可能延緩專案決策。合作夥伴策略亦帶有不確定性—公司要求共同行動與收益參與以保護IP與價值,但此模式是否能快速擴充套件仍待驗證。
結論與未來觀察指標:Hackett已用資料證明AI平臺開始提高交付與毛利,而公司將觀察Q4實際毛利率與營收是否達指引為關鍵驗證點;另需追蹤2027年初是否出現持續的年增回升、平臺滲透率是否能如管理層目標般快速擴散、以及合作夥伴計畫與授權模式是否能創造可持續的收入流水。投資人與業界應密切關注下一季業績、現金流與資本配置(回購與債務水準),以判斷AI轉型是否能從早期效率提升,轉化為長期的成長與利潤擴張。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





