J.P. Morgan將Corteva評級從中性調升至增持,認為該公司在種子業務分拆後被低估,並預測未來股價有顯著上漲潛力。
在農化學巨頭Corteva(CTVA)完成其種子業務Vylor的分拆後,J.P. Morgan於本週二宣佈將其評級從中性上調至增持。分析師Jeffrey J. Zekauskas指出,Corteva目前的市場價格無法反映其強勁的財務狀況,並設定2027年目標價19美元,相較於10月5日收盤價12.39美元,有約53%的上漲空間。
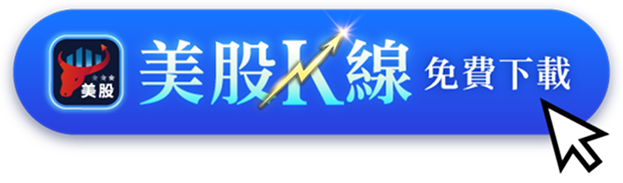
這一評級調整是基於對Corteva新組合的重新評估,其主要由前公司的作物化學品業務構成。儘管J.P. Morgan曾將目標價設為83美元,但此次減少主要是因為種子業務的剝離,而非對公司基本面評價的崩潰。目前,Corteva的毛利率約為38%,EBITDA利潤率介於16.5%至17%之間,且淨負債幾乎為零,顯示出其穩健的經營能力。
Zekauskas還提到,由於環境責任的不確定性,J.P. Morgan採用了保守的9倍EBITDA估值模型,以推算出19美元的目標價。他們預測,在結構重組和成本節省的推動下,Corteva的盈利能力有望改善。此外,隨著玉米價格回升,農民的經濟狀況也可能促進農化學品的需求。
展望未來,J.P. Morgan預計Corteva的收入將從2026年的78.7億美元增長至2027年的81億美元,調整後的EBITDA也將相應增加。投資者需注意環境責任、糧食價格波動及其他風險因素,但該行的樂觀預期依然建立在Corteva能夠成功實現成本削減與提升利潤率的基礎上。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。