



公司稱第四季將是「今年最強」,但重申650–700M營收、180–220M EBITDA指引將偏向下限。
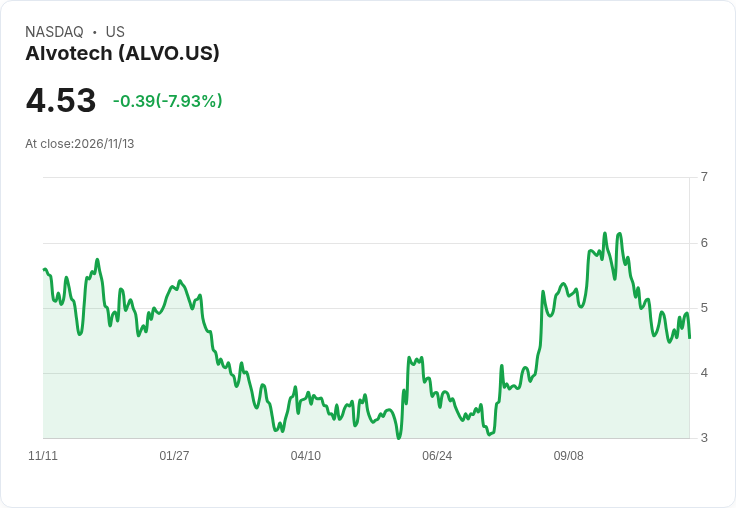
以仿製生物藥為主的Alvotech於第三季財報會上表示,第四季將是「公司史上最強的一季」,並維持全年營收目標650至700百萬美元、調整後EBITDA 180至220百萬美元,但財務長警告業績可能趨向區間下端,引發市場對時點、訴訟與資金面的再度關注。

背景與關鍵里程碑 管理層指出,多項監管與製造進展為年終加速的主要動能:執行董事長Robert Wessman表示,公司預期年底前美國會有三款產品獲FDA批准,特別看好AVT05;執行長Lisa Graver強調十月已取得Simlandi及雷克雅維克廠的兩項FDA核准,並指出與Lotus的新夥伴關係將首次讓Alvotech可在美國市場與夥伴並列直接商業化兩款管線產品。營運面,營運長提到「Process 2.0可使每批次藥物原料產出倍增」,是供給面改善的關鍵。
財務重點與營運現況 第三季實際資料顯示:單季總營收1.12億美元,較第二季成長5%;毛利率54%,調整後EBITDA為3100萬美元,較上季成長40%。前九月合計營收3.23億美元,較去年同期下滑23%,其中產品營收1.64億美元、授權收入1.59億美元。期末現金61百萬美元,營運現金使用8900萬美元、淨利息支出3700萬美元;管理層也提到受製造擴產影響,營運資本吸收約1.16億美元,導致資金壓力短期顯著。
風險、分析與不同聲音 分析師在問答環節對上市時點、訴訟風險與資金能見度提出強烈質疑。針對Simponi與Eylea相關的法律程式,執行長表示「我們對立場很有信心」,但也多次重申無法評論合作夥伴的具體上市時程,凸顯上市時點受外部夥伴與訴訟節奏牽動。財務長Linda Jonsdottir表示,考量時機因素與現金動能,公司「有信心落於指引下緣」,並預期2026年毛利與利潤仍將受壓,直到2027年產品邊際明顯改善。另有分析師質疑公司是否有足夠資金到達現金流轉正,管理層回應預期在2026年第四季變為正向。
駁斥與管理層論證 反對觀點主張訴訟或合作夥伴延遲可能使預期落空;對此,管理層針對三方面回應:一、製程與產能改進(Process 2.0)可在短期內顯著推升供給與可銷售庫存;二、授權與合作架構(含Lotus)提升美國商業化彈性;三、公司預測已內含時點風險,因此財務長保守將表現導向指引下緣,顯示管理層仍在為不同不確定性保留緩衝。儘管如此,若訴訟結果或合作夥伴決策延宕,業績與現金流仍有顯著下行風險。
深入觀察與未來展望 關鍵觀察指標為:FDA三項關鍵決定的時程與結果、合作夥伴是否按計畫推進美國上市、第四季製造與出貨能否兌現管理層所稱的「最強季」,以及訴訟進展與資金使用速度。公司透露R&D年度約2億美元、約半數資本化,並預期在2027年下半年去槓桿成效更為明顯;財務長亦提到未來的EBITDA改善目標落在約26%至27%水準。對投資人而言,短期應聚焦即將到來的FDA公告與訴訟訊息;若供應端持續回穩並如期獲批,Alvotech有望在明年恢復較高的利潤率,但若上述風險成真,則業績與估值都將面臨下修壓力。
結論與行動建議 Alvotech把賭注放在第四季的製造執行與三項潛在FDA批准上,同時在資本市場上呈現更保守的語氣——從第二季的「重申指引」轉為第三季的「趨向下緣」。投資者與利益關係人應密切追蹤年終審批結果、合作夥伴的上市決策及訴訟進展,並注意公司現金流與營運資本變動,這些因素將決定Alvotech能否如管理層所述在2026年末轉為現金流正向並在2027年回升獲利。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





