摘要 : Q3營收成長、受匯率與Bio?Techne併購利多,默克上調2026財測。
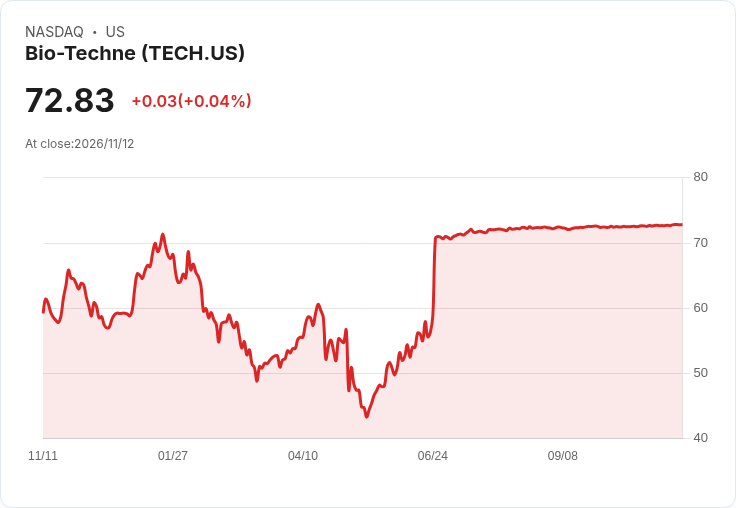
新聞 : 德國化工藥廠默克KGaA於週四公佈2026年第三季財報,並第三度上調全年財測,背後主要動力是預期將在12月完成對美國生命科學公司Bio?Techne的約113億美元(含債務)現金收購,以及較佳的匯率影響。公司此舉顯示欲透過大型併購加速生命科學業務佈局,並提振中期營運成長。

背景與主要資料 - 第三季淨銷售額達約56.3億歐元,較去年同期成長約6%,其中生命科學事業部貢獻約24億歐元(年增約8%)、醫療保健部門約23億歐元(年增約3%)。 - 第三季調整後EBITDA為17億歐元,非GAAP每股盈餘為2.32歐元,與去年同期大致持平;EBITDA利潤率約30%,較2025年第三季約31%略降。 - 公司將2026全年財測上修:淨銷售額調整為215至219億歐元(原為210至218億歐元),調整後EBITDA調升至62至64億歐元(原為59至63億歐元)。
分析:併購動機、利多與短期挑戰 默克將Bio?Techne納入版圖,符合其中長期戰略:擴大生命科學試劑與儀器市佔、強化研發支援平臺,預期能帶來營收加成與技術互補。管理層強調,匯率正面影響與併購貢獻是本次財測上修的主要原因,顯示公司對年底併購完成持樂觀態度。
然而,資料也顯示短期挑戰:EBITDA利潤率自31%降至約30%,反映成本壓力或併購前的整合與一次性費用影響;非GAAP EPS未見成長,代表當期利潤擴張有限。此外,113億美元的現金收購(含債務)將帶來財務槓桿與融資風險,整合執行、文化與產品線整合也可能拖累預期協同效果。
替代觀點與反駁 批評者可能主張大型現金併購風險高,且短期內可能侵蝕利潤率與股東價值;也有人憂慮監管審查或交割延宕。對此,默克指出併購已列為策略重點,並估計匯率與併購可在2026年提供實質營收與EBITDA貢獻;若管理團隊能如期完成交割並迅速推動協同效應,長期成長前景仍具說服力。但投資者不可忽視整合失敗或資金成本上升的潛在風險。
結論與展望(行動呼籲) 默克此次上調2026財測並積極推進Bio?Techne併購,代表公司正以併購驅動生命科學生態系擴張。關鍵觀察指標包括:併購能否在12月完成、未來數季的EBITDA利潤率回升情形、併購後協同與現金流表現,以及匯率變動導致的財測敏感度。對於投資人與業界觀察者,建議關注下一季財報與管理層對整合進度的具體公開說明,評估併購是否如公司預期般轉化為可持續獲利能力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。