



Q3展現轉型成效,營收、毛利擴張並建立現金,管理層下修目標為Q4營收逾1.15億、調整後EBITDA逾700萬。
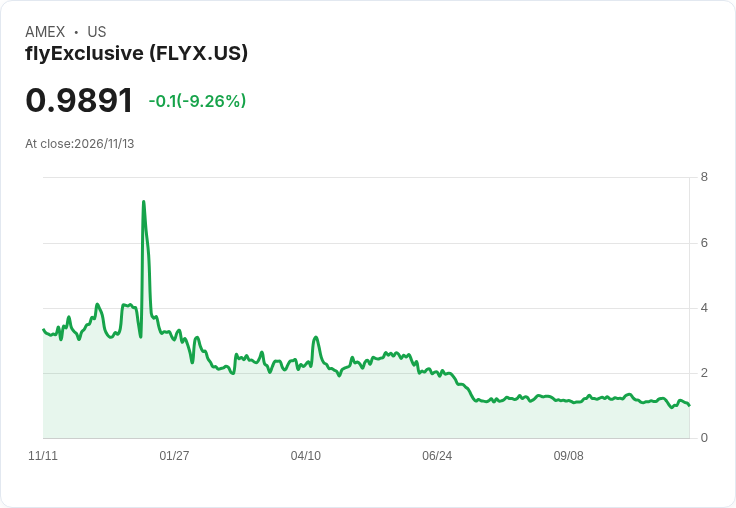
開頭吸睛 飛航包機與分時業者 flyExclusive(FLYX)在2026年第三季交出關鍵資料:在機隊規模較去年下降19%的情況下,公司不但飛行時數增加,營收與毛利同步擴大,管理層因而自信宣佈第四季營收可望超過1.15億美元、調整後EBITDA超過700萬美元,並期待以新推出的人工智慧航行管理系統(FMS)在12個月內把機隊利用率再提高20%。

背景說明 公司創辦人兼執行長Thomas Segrave指出,過去兩年進行的營運重整已開始轉化為財務成果:第三季飛行總時數為19,660小時,單機平均使用率季均約86小時/月,第四季迄今接近100小時/月;排程可用率(dispatch availability)較去年成長19個百分點至58.2%,管理層預期第四季其餘期間可超過70%,並維持到2027年。財務長Bradley Garner補充,現金從第二季的水準增加到1,960萬美元,並計畫在適當時機出售持有的SpaceX股票以取得成長資金。
事實與資料(重點整理) - 營收與損益:第三季營收111.1百萬美元,毛利近乎翻倍達24.6百萬,毛利率從13.7%提升到22.2%;調整後EBITDA為5.1百萬美元。公司報告GAAP淨損約1,300萬美元,其中約550萬美元為會計折舊。 - 收入構成:包機營收103.2百萬、批發營收約60.9百萬、零售飛行營收42.4百萬、分時(fractional)相關營收3.6百萬。Jet Club新會員銷售達38.6百萬(年增22%),分時銷售約16.8百萬(年增約22%)。 - 營運指標與資本:第三季外部維修營收4.3百萬(年增38%);現金1,960萬、營運現金提供9個月內6.1百萬;長期負債9/30為1.36億美元,較去年減少約2,940萬,自2025年初已減少約9,700萬。公司收取押金支援三架CJ3+,預計2027年初交機。
深入分析與評論 flyExclusive的Q3資料呈現「用更少資源創造更多產出」的轉型跡象:機隊縮小但飛行時數上升,說明排程與產能配置有效提升,進而帶動毛利率躍升。Jet Club與分時會員銷售的雙位數成長,提供未來可預期收入基礎;外部維修業務擴張則開闢了額外收益來源,降低單一業務模式的風險。管理層強調新的FMS(結合AI)是下一階段提高利用率的核心工具,若能如期把單機使用率再推升約20%,將顯著放大資本效率與邊際利潤。
駁斥替代觀點與風險評估 懷疑論點包括:業績仍依賴批發(wholesale)來填補飛行時數、燃油波動(第三季平均燃油每加侖7.02美元、增幅約13%)、以及資金與機師供給限制可能影響機隊擴張速度。管理層回應並非空談:一,現金流已自第二季上升且持有可變現資產(SpaceX股份),計畫在限制解除後變現補充資本;二,公司已透過押金鎖定未來機機交付;三,已明顯減債並表示僅在條件有利、具增益的情況下才擴大融資(包括ATM方案僅在有利時使用)。至於燃油風險,公司表示已以價格傳導機制把成本轉嫁給客戶,短期對利潤影響最小,但長期仍須觀察市場波動與競爭對手的價格策略。
結論與未來展望(行動號召) flyExclusive把Q3當作「證明點」:營運改善正在轉化為更高利用率與利潤率,並以保守但明確的Q4指引(營收逾1.15億、調整後EBITDA逾700萬)展示信心。投資人與業界觀察重點應聚焦三項:1) AI FMS是否能實際提升飛行時數與維持排程可用率超70%;2) Jet Club與分時銷售能否持續轉化為實際飛行小時;3) 融資與機隊交付安排是否在不侵蝕股東價值下支援成長。短期看來公司已建立向上動能,若能解決批發依賴與外部風險,機動化與科技驅動的利用率提升將是下一步關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





