營收65.1M年增4.4%、Non?GAAP EPS0.10,公佈Q4營收指引並擴大回購。
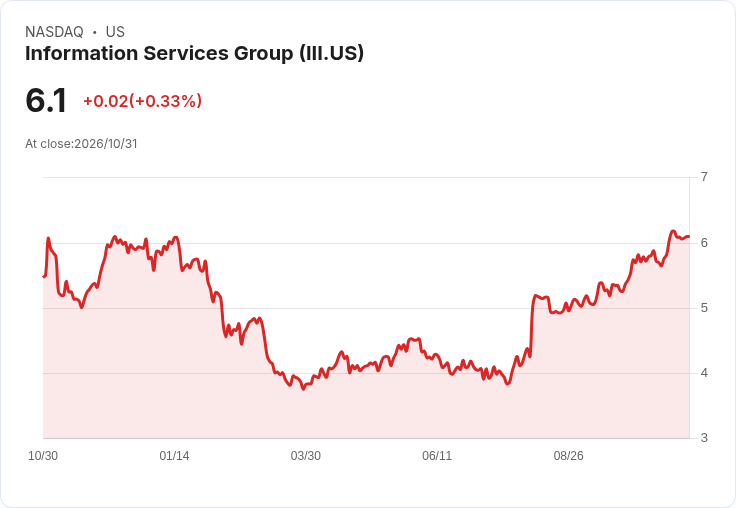
Information Services Group(ISG,股票程式碼III)公佈第3季財報,呈現「營收小幅優於預期但獲利平淡」的訊息,同時以擴大股權回購與AI服務佈局作為未來成長喊話。

主要資料與公告 - 第3季營收報65.1百萬美元,年增4.4%,較市場預期高出約1.08百萬美元。公司先前曾瞄準63.5–64.5百萬美元的季度營收目標。 - Non?GAAP每股盈餘(EPS)為0.10美元,整體與公司報出的基準一致(外部來源亦有報導顯示EPS可能略超出0.01美元,與不同計算口徑或四捨五入差異有關)。 - 公司公佈第四季指引:營收介於64–65百萬美元(市場共識約64.39百萬美元),調整後EBITDA介於9–10百萬美元。 - 同時宣佈擴大庫藏股回購額度3,000萬美元,顯示資本配置偏向回饋股東與提升每股利益。
背景與市場脈絡 ISG為專注於科技服務、市場情報及顧問服務的公司,近年積極將業務延伸至AI基礎設施與SaaS相關顧問。AI基礎設施的興起為顧問與評估服務帶來商機,但從興趣到實際成交仍需時間與客戶預算認可。
分析與解讀 - 營收表現:65.1百萬美元的成長幅度(+4.4%)屬穩健但非強勁成長,代表ISG在既有顧問/服務契約仍有延續性,但短期難見爆發式成長。營收略超市場預期反映訂單或服務推進略優於分析師估算。 - 獲利與現金運用:Non?GAAP EPS為0.10美元「與預期接近或略有出入」,顯示營業效率改善空間有限。公司選擇擴大回購,代表管理層對未來現金流或股價低估持信心,也有助提升每股獲利率。 - 指引意義:第四季營收指引區間貼近市場共識,而9–10百萬美元的調整後EBITDA指引意味著公司預期營運將維持正向獲利,但彈性空間不大。 - AI動能:ISG提及AI基礎設施與SaaS對市場的影響,這是長線利基。若ISG能將顧問專案成功轉化為長期SaaS產品或複數年度服務合約,將有助提高收入可見度與利潤率;但需克服產品化、售價談判與客戶採購流程等實務挑戰。
替代觀點與駁斥 - 懷疑論點:部分觀點認為「小幅超預期但EPS平盤」顯示公司基本面並未改善,回購只是短期粉飾股價。 - 反駁:回購雖非替代營運改善的方法,但在現金流穩健下為合理資本分配選項;且公司同時給出穩定的EBITDA指引,若能持續轉化AI相關專案為付費合約,則有真實的獲利提升路徑,不應單以本季微幅數字下定論。
風險與觀察指標 - 風險:全球IT與企業服務支出波動、客戶採購週期拉長、非GAAP調整項目的透明度及匯率或一次性專案可能影響比較。 - 需觀察:未來幾季的AI顧問合約轉化率、經常性收入比重變化、現金流與回購執行情形,以及管理層對毛利率與營運槓桿改善的實際進展。
結論與展望 ISG本季數字顯示業務穩健、管理階層有意以回購提升股東價值,並把AI基礎設施視為長期成長引擎。短期內,投資者應聚焦公司是否能把AI興趣轉化為可衡量的合約與經常性收入,以及下季EBITDA能否如指引改善。對於關注股價表現與基本面轉折的利害關係人,建議追蹤未來幾季的合約公告、毛利率變動與回購實際進度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。