



Q3營收416M、貢獻ex?TAC240M;公司維持全年貢獻下滑10–12%目標,公佈Q4與調整後EBITDA指引並強調成本紀律與新產品擴張。
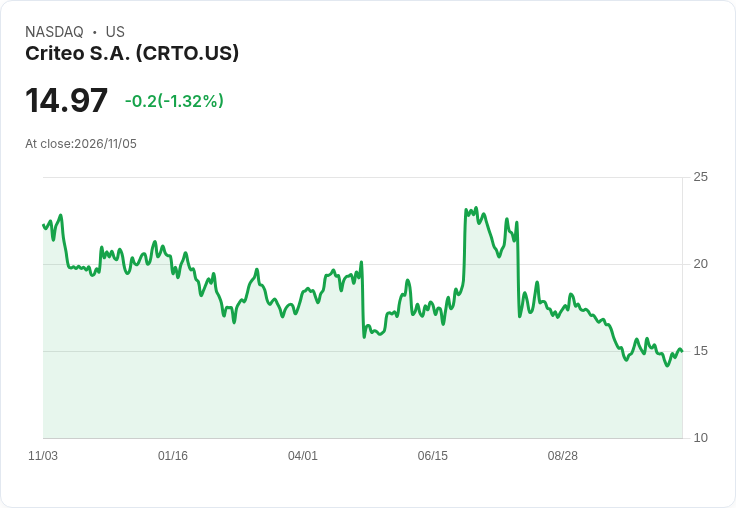
Criteo在2026年第三季的財報電話會議中,管理層一邊承認本年度表現仍不足,一邊提出具體財務與產品節點:公司公告第四季貢獻(contribution ex?TAC)預估為2.92億至2.98億美元,調整後EBITDA預估為1.05億至1.11億美元,並計畫在經股東與法令程式後,於2027年1月1日將公司註冊地移至美國。

背景與核心資料: - Q3營收為4.16億美元,媒體支出為12億美元(年增9%),但貢獻ex?TAC為2.40億美元,按恆定匯率下年減15%,其中零售媒體範圍變動造成約2千萬美元影響;公司表示全年因範圍調整約減少7,500萬美元。 - 管理層維持全年導引:2026年貢獻ex?TAC預期在恆定匯率下下滑10–12%,全年調整後EBITDA邊際約30%。資本面:現金2.75億美元、無長期負債、Q3自由現金流2100萬美元,過去12個月自由現金流1.34億美元;本季回購4M美元,尚有1.56億授權可用。
營運與產品推進: CEO Michael Komasinski承認「今年對Criteo而言具挑戰性」,將優先項目列為強化商務執行、擴大自助與代理工作流及成本紀律;他強調要把已有渠道擴張轉化為更強的財務表現。產品面亮點包括:全球性CTV(Connected TV)擴張,並計畫年內在巴西與墨西哥上線,2027年擴及歐洲、加拿大與澳洲;公司目標在第四季將第三季CTV跑量倍增。另在AI平臺分發方面,Criteo與OpenAI的整合由上季的7國擴大至89國,但管理層提醒這仍屬早期市場,預期ChatGPT廣告的實質貢獻將在2027年逐步顯現。
細分表現與風險: - Performance Media:Q3收入3.65億美元,貢獻ex?TAC1.89億美元;公司指出大型客戶支出在本季「大致穩定」但集中度高,致使美國市場最受挑戰,旅遊及可自由支配類廣告疲弱,時尚類別下降約14%。 - Retail Media:Q3收入5,200萬美元,貢獻ex?TAC5,100萬美元,但包含來自兩家零售商的範圍調整造成約2,000萬美元負面衝擊,並有零售商延後上線風險推進至2027年。 管理層指出匯率在Q4可能使貢獻ex?TAC年比減少最多400萬美元。
分析與回應異議: 面對分析師對於「管道轉化為實際支出」的懷疑與零售媒體成長放緩的擔憂,管理層提出多重防護:一是銷售與執行強化(已增加「獵頭」推進新案),二是多元化產品路徑(CTV、ChatGPT廣告、社交與App整合),三是成本與資本紀律(CFO Connor McGogney強調回購仍重要但併購門檻高)。對於「agentic shopping」(代理型購物)可能取代零售媒體的觀點,CEO主張這類代理將把流量從橫向發現引導至垂直、零售方自有的交易面,反而為零售媒體創造新的展示面與成長機會。
深度觀察: 短期挑戰明顯—大型客戶需求集中、零售商上線時程延後及2026年整體市場疲弱;但公司展現兩條成長賽道:一是CTV地域擴張與功能完善(需要建立供需規模與活動功能),二是AI平臺廣告(ChatGPT廣告)與OpenAI整合的快速地理擴散(7國→89國),若能在2027年把早期實驗轉為可預測收入,將有助於逆轉今年的下滑趨勢。CFO的重點在於提高財務可預測性與回報導向資本配置,這對投資人信心是一項正面訊號。
結論與未來展望(行動號召): Criteo把2026年定位為「穩定與執行年」,維持全年導引且設定明確的Q4指標,同時押注於2027年的產品擴張來推動轉機。投資者與觀察者應關注三大觀察點:1) CTV在Q4與2027年各市場的實際跑量與貨幣化速度;2) ChatGPT與OpenAI相關廣告在2027年的營收貢獻是否如預期放大;3) 大型Performance Media客戶支出的持續性與零售媒體範圍調整是否停止或逆轉。若管理層能在這三點交出可驗證成果,加上維持嚴格資本紀律,2027年可能成為回穩與成長的關鍵年。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





