



Q3營收7,810萬、調整後EBITDA虧750萬,管理層以成本刪減與庫存策略目標2027Q2轉正。
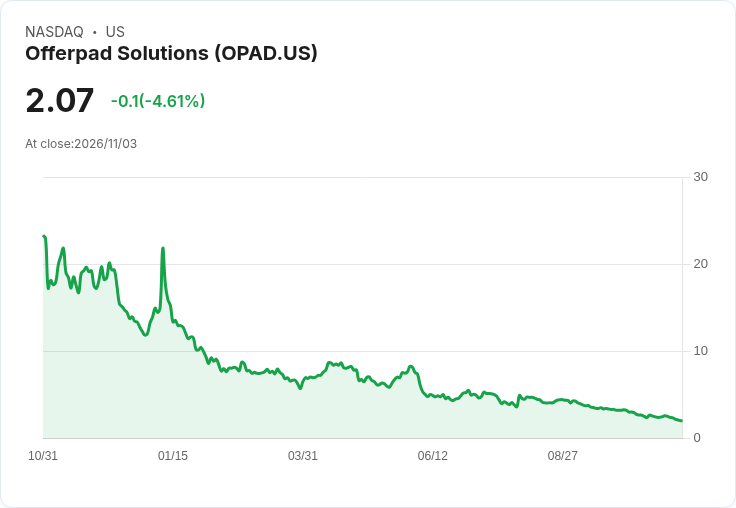
Offerpad Solutions Inc.(NASDAQ: OPAD)於2026年第三季財報電話會上承認,受到近期抵押貸款利率快速上升影響,公司營運節奏放緩,將原訂的年底獲利時程延後至2027年第二季。管理層在會中宣佈高層調整、財務數字與下一步計畫,強調「獲利仍為首要任務,但時程已改變」。

背景與關鍵人事 公司創辦人暨執行長Brian Bair表示,本季財務團隊出現變動,Andrew Pieper被任命為臨時財務長,接替Peter Knag;同時歡迎Ben Graboske加入董事會。這些人事調整與策略重整,正與管理階層縮減成本、重整資產組合的計畫同步推動。
本季財務重點與庫存狀況 Offerpad第三季營收為7,810萬美元,低於公司先前預估的9,000萬到1億美元;調整後EBITDA虧損750萬美元,較上季虧損620萬美元擴大,淨損為1,150萬美元。毛利為650萬美元,毛利率8.3%。每筆交易貢獻利潤(含利息後)約12,900美元,較第二季的13,500美元略降,但優於去年同期的6,400美元。
資金面顯示期末可動用現金為1,210萬美元,較第二季的3,310萬美元顯著減少,主要因資金投入庫存;公司保有684戶庫存,估計股權價值約5,500萬美元。庫存融資方面,期末未動用額度約2.51億美元,但多數為非承諾額度,代表尚需將融資能力轉為已承諾或尋求其他確定性的資金來源。
營運調整與未來展望 管理層指出,本季已辨識出每年可節省8到1,000萬美元的營運費用,涵蓋人力重整、辦公空間調整與其他營運支出,相關全年化節省預計於2027年發揮。臨時CFO Pieper預測,第4季將有400至475筆房地產交易、總營收1億至1.2億美元,並預期調整後EBITDA較Q3改善;這個展望建立在公司於Q3累積的庫存(Q4迄今已有約200戶已售或簽約)以及仲介與現金出價市場持續成長的基礎上。管理層明確假定利率維持在當前水準、沒有利率紓緩的情境。
對利率與交易量的影響分析 CEO Bair指出,第三季後段抵押貸款利率自約6.7%快速攀升至約7.4%,約上升70個基點,導致買方市場出現更高程度的謹慎,直接反映在成交速度放慢與Q3交易量不足(實際關閉324筆,略低於先前預估的350–400筆)。臨時CFO表示,透過成本削減可將達到損益平衡所需的季度交易量減少約150至200筆,目標將所需交易量降至約800至850筆/季。
風險、替代觀點與回應 市場上可能有觀點認為,只要利率回落或住房可負擔性議題吸引政策關注,需求可快速回彈,Offerpad可重回原先的時程。然而,公司管理層採取較保守假設,基於近期利率劇烈變動與消費者行為趨於謹慎,選擇以「無利率紓緩」為前提進行規劃,並以成本結構與庫存管理來提升抗壓性。此外,雖然未動用的庫存融資額度看似充裕,但多為非承諾性,若資本市場條件惡化或利差擴大,將構成籌資風險;因此管理層需把未動用額度轉為確定性的承諾或另尋資金來源以降低風險。
綜合評析與行動建議 Offerpad當前挑戰來自外部利率環境的快速變動與內部現金與融資結構的壓力。管理層已提出明確的對策:人事與董事會調整、識別8–10百萬美元年度化費用削減、提升Brokerage與Cash Offer市場佔比,以及以保守利率假設編列未來展望。若公司能在Q4兌現交易量預期、把非承諾融資轉為承諾並落實成本削減,目標在2027年第2季以正向調整後EBITDA跑位收尾具可行性;反之,若利率持續上揚或資金承諾未到位,時程與獲利目標仍面臨下行風險。
監測重點與呼籲 投資人與債權人應持續關注:(1)抵押貸款利率走向及其對成交量的即時影響;(2)公司能否將庫存融資轉為已承諾額度;(3)2027年成本削減措施的落實進度與實際節省數字;(4)第四季實際交易與關閉資料是否支援管理層的改善預期。Offerpad的下一步成敗,將取決於能否在不利的利率環境下,透過嚴格控管現金、提升毛利及完成融資承諾來實現其延後的獲利目標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





