NCM第三季虧損並完成Captivate併購,公佈保守Q4指引與去槓桿目標,關鍵在整合執行與現金回收。
國內電影廣告業者National CineMedia (NCMI) 在2026年第三季交出混合訊號:公司已於9月18日完成對Captivate的收購並將網路擴大至約48,000個數位螢幕,卻同時公佈當季虧損與廣告變動造成的營運壓力;對外管理層宣佈執行長預計於12月31日退休,並為第四季重申保守財測:合併營收預估117百萬至124百萬美元、調整後OIBDA預估42百萬至48百萬美元。

背景與數字事實 - 第三季合併總營收為61.4百萬美元,其中Captivate貢獻約2.6百萬美元;調整後OIBDA為3.3百萬美元(含Captivate貢獻約0.7百萬)。 - 報表揭露多項重點:影院廣告收入55.3百萬美元、全國性廣告46.1百萬、地方廣告9.1百萬;每位觀眾廣告收入較去年同期下滑約25%至0.41美元(前期0.55美元)。戲院進場費(theater access fees)因出席增加反而上升24%至40.2百萬美元;調整後營運與管理費用下降23%至16.1百萬美元。營運損失達21.6百萬美元、非槓桿自由現金流為負3.4百萬美元,期末現金與等同現金約35.8百萬美元;過去12個月之淨槓桿比約4.4倍。 - 管理層指出,僅6家大型全國廣告主的預算調整就大約導致電影院廣告承諾減少9百萬美元;此外世界盃等時程性媒體事件也對季內買量造成移轉效果。
主旨與分析:季節性、併購與財務風險的三角拉扯 NCM將第三季定性為「轉捩點」:一方面完成Captivate併購,擴充套件到辦公、住宅與戲院的跨場景數位廣告網路,並呈現Captivate訂單節奏優於去年(管理層表示Captivate訂位節奏較去年同期領先逾30%,且銷售管線翻倍);另一方面,第三季營收與獲利未達預期,顯示廣告需求與商品化轉換出現短期斷層。公司強調第四季指引並未包含Captivate整合協同效益,意即已呈現一定保守性,若整合順利將有上行空間。
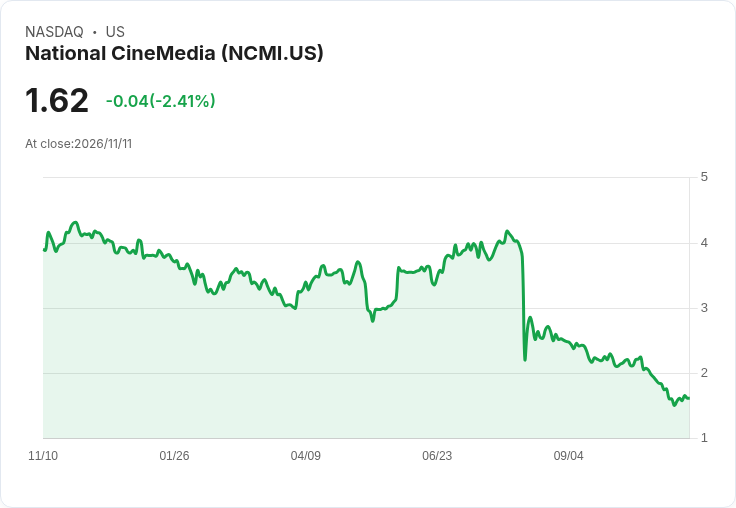
風險面上,現金與槓桿是核心疑慮:以4.4倍的追蹤淨槓桿與僅35.8百萬美元現金,市場與分析師關切公司能否按其目標(長期淨槓桿2.5–3倍)快速去槓桿。財務長表示以約75%的EBITDA轉換率估算未槓桿自由現金流,並提出3.5百萬美元的成本節省計畫,但能否有效執行、以及Captivate整合能在多快時間內轉化為現金流仍待觀察。
替代觀點與回應 部分投資者可能認為每位觀眾廣告收益下滑反映結構性困境,難以僅靠併購或包裝解決;管理層則回應這些是季節性與客戶買量移轉造成的短期衝擊(例如世界盃相關預算移動),並強調:1) Captivate的銷售節奏強勁與跨場景打包將吸引想同時在辦公與影院投放的廣告主;2) 本季指引無計入協同利益,意味未來仍有顯性上升空間。這兩方觀點的分歧關鍵在於整合執行與廣告主是否持續認同跨場景價值。
問答要點與市場情緒 分析師在電話會上重複追問現金轉換、還債計畫與是否改採年化指引等問題;管理層答覆包括:傾向以年度觀點檢視Captivate成長、將致力於降低槓桿、並持續檢討對外溝通方式。整體市場情緒偏中性略負面,焦點集中在現金生成與槓桿下降程序。
總結與展望(投資人應關注的指標) 關鍵看點在三項執行成敗:Captivate整合與跨場景包裝的商業化速度、公司削減成本並提升現金轉換的執行力,以及新任執行長接任期間的整合節奏。短期內,NCM能否在第四季憑藉較強的片單與Captivate節奏回填廣告缺口,並如期改善自由現金流與槓桿,將決定市場信心是否回升。建議投資人與利益相關者密切追蹤:1) Q4實際營收與調整後OIBDA與Captivate貢獻;2) 自由現金流與槓桿比率是否開始下降;3) Captivate與影院端產品包裝的營收化速度與客戶留存情形;以及4) 公司對外釋出的整合里程碑與新任CEO的策略方向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。