



摘要 : Q3淨利7.4億美元,煉油利差飆45.7美元/桶,售廠套現4.2億美元
新聞 : 馬拉松石油(Marathon Petroleum)第三季財報出現爆發性成長,反映全球燃料供應緊縮帶來的煉油利差暴增。公司宣佈單季淨利達74億美元(去年同期14億美元)、調整後每股盈餘26.93美元,均超越市場預期;同時提出出售兩座煉廠與相關基礎設施的交易,加速資產組合重整與現金迴流。

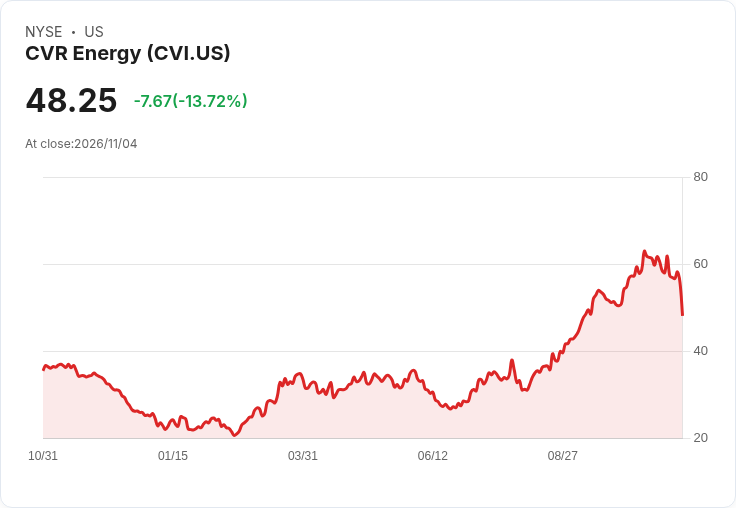
背景與關鍵資料 - 煉油與行銷利差大幅上揚至每桶45.70美元(去年同期17.60美元),主要受中東地緣政治幹擾與俄羅斯出口限制導致全球成品油供給短缺所推動。 - 馬拉松在本季以100%原油產能運轉,日均加工量由上年同期的300萬桶增至320萬桶。 - 財務與交易要點:公司報告淨利74億美元,調整後每股盈餘26.93美元;並同意以總計42億美元(馬拉松收3.45B、旗下中游子公司MPLX收750M)將明尼蘇達St. Paul Park與北達科他Mandan兩座煉廠出售予Carl Icahn控制的CVR Energy(CVI),兩廠合計加工能力177,000桶/日。交易同時引入大宗商品交易商Trafigura作為該等煉廠的獨家原油供應商,並承諾向CVR投資8億美元。 - 股東回報面:本季回饋股東33億美元,宣佈股息增加10%,且將買回授權擴大至81億美元。
分析與深度解讀 本季的高獲利主要屬「利差型」收益(crack spread windfall),即在燃料供給緊縮下,成品油價格上漲幅度超過原油價格,放大利潤。馬拉松藉由滿載運轉放大了這一利潤,並在高點選擇處分兩座產能相對較小的煉廠,以套現資金支援未來在美國墨西哥灣沿岸的投資與強化財務靈活性。 交易引入Trafigura作為獨家供應商,對買方CVR而言,是一項降低原料取得風險並確保煉廠原油供應穩定的策略;對馬拉松則是將部分資本轉為更高潛力或更核心的投資。擴大股東回報與加碼庫藏股授權,顯示公司管理層對當前現金流與資本配置的信心。
可能的反對觀點與駁斥 - 反對觀點:此類龐大利潤屬短期風行情況,隨著供應恢復或需求變化,煉油利差可能回落,業績不可持續。 - 駁斥:雖然利差具有波動性,但馬拉松採取售廠套現並回饋股東的策略,降低了資產集中風險並提供資本彈性,可用於更具戰略性的投資;同時與Trafigura之類大型交易商建立供應關係,也能在原料取得上取得相對優勢,幫助抵禦未來波動。
風險提示與未來展望 未來幾季的關鍵觀察指標包括:煉油利差走勢(受地緣政治與俄羅斯出口政策影響大)、原油價格波動、公司如何落實墨西哥灣沿岸投資計畫,以及CVR接手後兩座煉廠的營運表現與Trafigura供應協議的執行。監管與環保壓力亦可能影響煉廠營運成本與許可風險。對投資者而言,短期可關注每季煉油利差與馬拉松的資本支出與資本回報政策;長期則需評估能源轉型趨勢對煉油業需求結構的影響。
結論與行動建議 馬拉松本季靠煉油利差大幅增厚獲利並藉售廠套現,短期股東回報強勁;但此利潤來源高度依賴宏觀供需與地緣政治環境,未來波動性仍高。建議市場參與者持續追蹤公司下一季指引、煉油利差走勢及出售資產後資本部署計畫,以評估獲利可持續性與股價的中長期支撐力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





