



Q2獲利回升並上修全年;庫存延遲、關稅與中東風險仍待觀察。
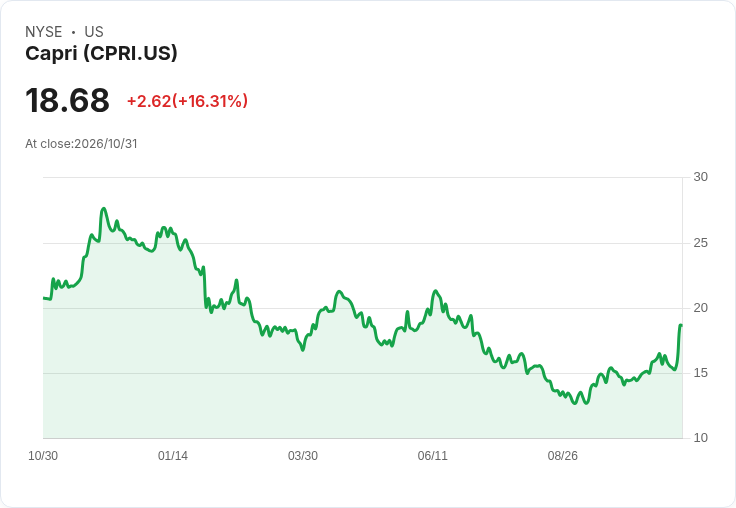
Capri Holdings(NYSE: CPRI)在2027財年第二季財報電話會中宣佈,上調全年營收與每股盈餘預估,管理層稱Michael Kors與Jimmy Choo出現明顯動能,並以較保守的促銷策略和更高品質的銷售重拾利潤空間。

背景與關鍵數字:公司將2027財年營收目標調升至約34.2億美元,預期稀釋每股盈餘為2.20美元;第二季實際營收為8.09億美元,按報表基準下滑5.5%,但淨利回升至4500萬美元(每股稀釋盈餘0.42美元,去年同期為每股虧損0.03美元)。毛利率擴張至63.3%,較去年提升230個基點;營業利益為3100萬美元,營業利率3.8%,年增150個基點。
品牌表現與營運動向:按品牌分,Michael Kors第二季營收為6.63億美元,年減8.6%,管理層指出其中約1500萬美元因出貨時點從第三季移入本季;Jimmy Choo營收1.46億美元,年增11.5%,並維持回到獲利的預期(管理層預估在2027財年恢復獲利)。公司強調新品賣相佳、整體促銷活動減少約50%、折價庫存較前低約40%,並已開始店面改造(已翻新50家,目標300家)與推出7間Jet Set休憩空間,計劃明年新開50至75家店。
資本配置與財務結構:季度末現金1.25億美元、債務4.61億美元,淨債務3.36億美元,較去年同期1.6億美元淨負債大幅改善。公司已回購約1.03千萬股、金額約1.5億美元,並將回購規模上修至2027財年約3億美元,預估加權平均在外股數降至約1.08億股。
管理層論點與分析:管理層將毛利與營業利潤回升歸因於品質銷售(higher AUR)與促銷壓力減輕,認為當前為「不只是綠芽」的實質回溫,並據此上修全年財測。第三季指引預估營收略高於10億美元、EPS約0.95美元;該季包含約2000萬美元批發出貨時點移動影響。
風險、質疑與反駁:市場對此仍有理性疑慮。公司自己承認本季有約5000萬美元營收受庫存延遲影響,並面臨亞洲出貨與空運補救成本、下半年關稅平均提高及中東地緣政治對EMEA需求的影響。管理層同時警告下半年毛利擴張可能放緩,部分因關稅與去年基數效應。針對轉機持保留態度的人士,管理層以實際資料回應:減少促銷與折扣庫存已帶來毛利實質改善,Jimmy Choo持續雙位數成長,且數位渠道(如TikTok Shop)表現超預期,有助吸引年輕客群並提升全價銷售比重。
深度觀察與展望:短期關鍵觀察指標包括:1) 庫存與出貨時點能否回復正常化以挹注被壓抑的需求;2) Michael Kors是否能在下半年恢復全價銷售成長並在明年回到整體成長軌道;3) Jimmy Choo能否如期在2027財年轉盈;4) 回購執行與資本結構改善是否持續。若庫存流動順暢、促銷繼續受控且關稅影響有限,Capri的上修預期與資本回報策略可望支援股東價值;反之,供應鏈或宏觀面逆風將使成長可持續性受考驗。
總結呼籲:投資人與分析師應密切追蹤庫存回補速度、毛利率季節性變化及Jimmy Choo的獲利轉捩點,並檢視回購進度與資本部署,以評估Capri從「修復」走向「成長」的可信度與時程。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





