全球資金追逐高股息,美股多檔殖利率亮眼,但從房地產金融、林地REIT到化工與旅遊股,財報與成長數據顯示,並非所有高息都安全;投資人須看穿殖利率背後的獲利體質與產業風險。
在利率高企、股市震盪的環境下,「配息」再度成為投資人關注焦點。近期多家跨產業公司同步宣佈股息或揭露資產結構,從高達逾一成殖利率的房地產金融股,到穩定派息的醫藥龍頭與傳統銀行,再到景氣循環明顯的化工與林地REIT,呈現出一場「高息股盛宴」。但從財務指標與產業趨勢來看,這場盛宴同時也暗藏價值陷阱,投資人若只看殖利率,恐怕離風險不遠。

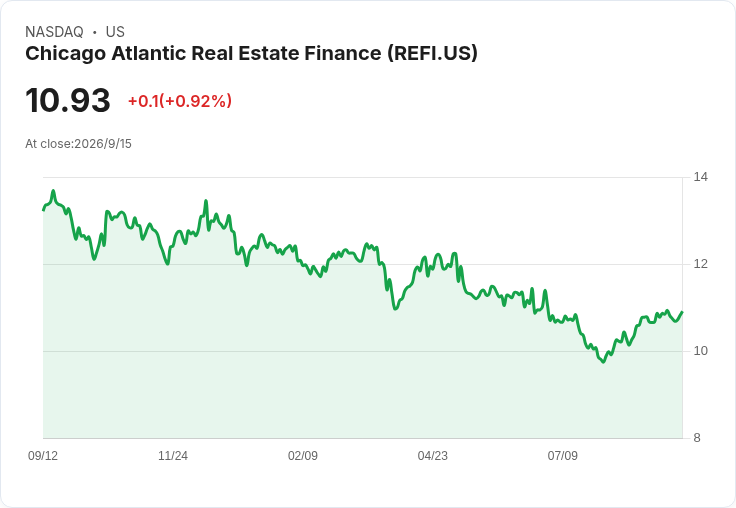
首先,在高息股的極端一端,是房地產金融標的 Chicago Atlantic Real Estate Finance(REFI)。公司最新宣佈每股季度股息0.47美元,按現價推算遠期殖利率約17.2%。如此驚人的現金收益率,對追求現金流的投資人極具吸引力,股息發放節奏也維持穩定——10月15日支付,9月30日為除息與最後登記日。不過,資訊中並未揭露其獲利、資產品質或配息率,無法判斷現金來源是否主要來自穩健利息收入,還是仰賴槓桿與資本回收。超高殖利率在REIT與特種融資領域往往意味著承擔較高風險,尤其在利率高企與信用週期下行時,更可能面臨估值與配息雙重壓力。
相較之下,大型藍籌藥廠 Bristol-Myers Squibb(BMY)則代表「防禦型股息」的另一端。公司維持每股0.63美元季度股息不變,遠期殖利率約3.95%,介於美國公債與一般高股息股之間。配息節奏清楚——11月2日發放、10月2日除息——且市場上分析報告仍聚焦於產品組合更新與成長資產估值,顯示投資人對其長期現金流與研發能力仍具信心。雖然本文資料未揭露其配息率與獲利成長數字,但在醫藥產業中,BMY類型公司常被視為結合穩定派息與中長期研發題材的配置標的,殖利率雖不極端,卻較有機會兼顧防禦與增長。
另一個值得關注的族群,是以穩定配息吸引資金的傳統金融與區域銀行,例如 Renasant Corp(RNST)。這家美國地區銀行宣布每股現金股息0.24美元,並強調自1993年起持續季度配息,連續增加股息達33年,被視為「股息貴族」。從數據來看,Renasant 目前12個月追蹤殖利率約2.24%,預估未來12個月為2.34%,顯示市場預期股息仍會小幅成長。更關鍵的是,該公司配息率僅約26%,盈餘覆蓋度相當保守,過去十年均維持正獲利,體現傳統銀行穩定息差收入對配息的支撐。不過,近年股息成長顯著趨緩——三年年複合成長率僅0.4%、五年更降至0.2%——反映營收與EPS成長普遍落後全球同業,顯示這類標的偏向「穩定小漲息」,而非高速成長型高息股,投資報酬更多仰賴時間複利與估值修復。
若把鏡頭轉向消費與服務產業,同樣出現以股息吸引長線資金的案例。旅遊會員與度假產權公司 Travel+Leisure Co(TNL)宣佈每股0.60美元現金股息,追蹤殖利率約3.56%,預估未來一年則上升到3.67%。與多數傳統金融股不同,TNL近年股息成長動能相當強勁,三年年複合成長率達11.9%,五年也有9.6%,推算五年後的成本殖利率約5.63%。更重要的是,其配息率僅約33%,GuruFocus 給予獲利能力與成長性皆為8/10的評級,顯示在景氣循環敏感的旅遊業中,TNL仍能維持穩健獲利與約12%年均營收成長。這種「中高殖利率+雙位數成長+保守配息率」的組合,對價值型與收益型投資人相當具吸引力,但也必須意識到旅遊需求一旦遭遇景氣衰退或突發事件,盈餘波動仍可能放大。
與之形成鮮明對比的,是景氣循環更劇烈的化工與原物料企業。全球甲醇大廠 Methanex Corp(MEOH)宣布每股0.19美元股息,追蹤與遠期殖利率約為1.17%,乍看不算高息。但其配息策略在週期股中具有代表性:自2002年起持續配息,且近三到五年股息成長率分別達6.6%與17.2%,但拉長至十年,股息年複合成長率竟為負6.5%。配息率約20%,盈餘覆蓋度相當安全,GuruFocus 獲利能力評為7/10,不過營收與EPS近三年呈現負成長,在全球需求與化工價格波動下,成長動能明顯不足。投資人若只看到近五年股息增幅,忽略長期下修與基本面惡化,可能高估了未來配息持續成長的空間。
另一個值得警惕的例子,是林地REIT Rayonier Inc(RYN)。公司宣布每股0.26美元股息,追蹤殖利率約5.19%,對許多收益型投資人而言相當誘人。然而,關鍵數字卻敲響警鐘:其配息率高達163%,亦即股息支出已遠超過當期盈餘。雖然 GuruFocus 對其獲利能力與成長性皆給出7/10評分,且過去十年持續有正獲利,但近三年營收年均下滑約20%、EPS也持續衰退,加上三年股息成長率為負1%,顯示公司為維持「高息形象」而承受盈餘壓力。在利率高檔、木材與土地價格波動的環境下,若未來獲利無法明顯回升,現有股息水準恐難長久,殖利率越高,反而越可能是風險定價。
除上述個股外,還有數檔以股息或資產結構吸引市場目光的標的。例如旅遊與地產相關股份、建築與基礎設施企業 China State Construction International Holdings Ltd(CCOHF),目前追蹤殖利率達8%,且近三到五年股息年複合成長率在13%左右,但其營收成長僅約2%且落後過半全球同業,仍須留意中國與香港基建週期對長期配息能力的影響。此外,高科技與能源領域如 IBM 旗下獲得CHIPS法案補助的量子晶圓事業,以及 First Solar(FSLR)圍繞專利訴訟調整策略,雖非本次股息主角,卻提醒投資人:技術與政策變化同樣會反映在未來現金流與配息政策上。
綜合觀察這批橫跨金融、旅遊、化工、房地產與基建的「配息股樣本」,可以看出幾個重要結論。第一,高殖利率並不等於高安全性,像 REFI、RYN 這類殖利率極高或配息率偏離盈餘實力的標的,承擔的是更高信用與週期風險。第二,穩定配息加上保守配息率,例如 BMY、RNST、部分旅遊與金融股,雖然殖利率不算「爆高」,但更有機會在長期提供可預期現金流。第三,成長性與產業週期決定股息能否持續拉高——像 TNL 這類兼具雙位數營收成長與中高殖利率的公司,在景氣良好時表現突出,卻也必須接受景氣反轉時的波動考驗。
在高利率時代,投資人追逐現金流無可厚非,但真正關鍵不在「配多少」,而在「拿得久不久、穩不穩」。面對琳瑯滿目的高息標的,最務實的做法,是回到幾個硬指標:配息率是否過高、盈餘與現金流是否足以覆蓋股息、產業成長與景氣循環狀態如何,以及公司在同業中的獲利與成長排名。唯有看清殖利率背後的產業與財務實力,才能分辨哪一檔是能長期領息的資產,哪一檔只是短期高息的警訊。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。