



Q3營收8.8百萬美元年增4%,剔除資產處分後增幅達11.1%,管理層指出系統性銷售進入Q4早期高個位至十幾%成長。
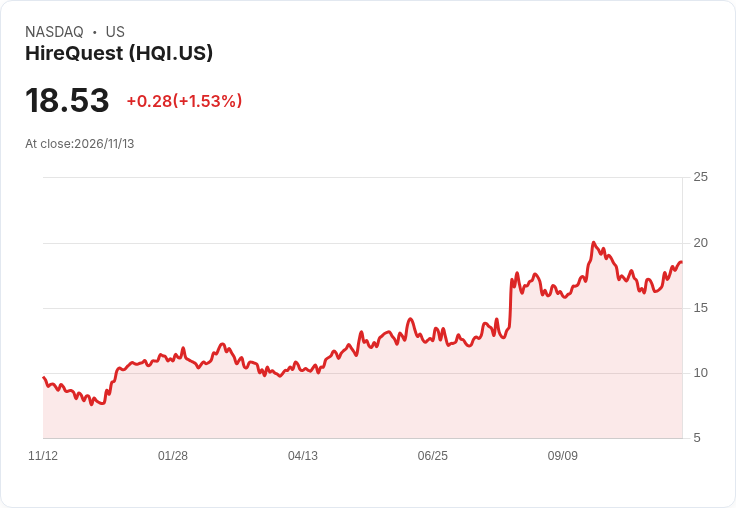
HireQuest在2026年第三季交出總營收880萬美元、年增4%的成績,但管理層強調需求持續改善,並觀察到進入第四季以來系統性週銷售已從「雙位數成長」加速到「高個位至十幾%」的水準,為未來營運帶來正向訊號。

背景與數字重點 - 公司第三季報告總營收880萬美元,較去年同期850萬美元上升;若剔除2025年第三季因MRI Network資產出售所產生的54萬美元影響,按學理計算的「pro forma」年增率擴大至11.1%。 - 第三季系統性銷售為1.312億美元,低於去年同期1.336億美元;但管理層指出,季內晚段及進入第四季的週度銷售呈現結構性回升。 - 財務面:特許權金82萬美元(年增1.5%)、服務收入60.4萬美元(年增顯著,主因保險相關收入增加約23萬美元);淨利為170萬美元(每股攤薄0.12美元),低於去年同期230萬美元;調整後淨利300萬美元(每股0.22美元),調整後EBITDA 450萬美元。季末帳上現金110萬美元,淨應收帳款5490萬美元。公司同時配發每股0.06美元季度股息,且於今年前九月回購約22.6萬股、總金額約240萬美元。
營運驅動與管理層觀點 管理層將成長動能歸因於多項結合面向:核心商業派遣品牌的廣泛需求改善、對全國客戶(national accounts)更有效的執行,以及新推出的招募應用程式能在分公司網絡外支援大型專案。CEO指出,工廠與倉儲自動化領域與餐飲服務為今年抓到的新增業務來源之一;同時,管理層認為更為嚴格的移民政策也在一定程度上支撐藍領人力需求。
風險、一次性專案與解析 第三季營運亦受數個一次性或波動專案影響。營業費用中包含約130萬美元的非現金損失,源自於本季收回並對一家加盟店應收票據的減記;公司說明該據點表現惡化,擬整修後再出售,並已有潛在買家接洽。另有保險與工傷賠付費用上升,管理層將其歸咎於醫療通膨與數起較大個案,導致費用波動超出預期。儘管整季系統性銷售較去年小幅下滑,管理層重申晚季與Q4早期週度資料明顯改善,並拒絕給予正式全年或單季營收指引。
駁斥替代觀點 對於質疑者認為Q3只小幅成長且系統性銷售仍低於去年,管理層提出三項反駁:首先,剔除去年一次性資產出售專案後,營收實際成長超過一成;其次,季內週度與近期資料顯示需求正加速,特別是進入第四季;第三,公司透過國家客戶策略與技術工具擴大招募範圍,具結構性改善基礎。不過,這些反駁並非否認風險——低現金水位、高應收帳款、非現金減值以及工傷賠付波動,仍可能在短期侵蝕獲利表現。
展望與行動呼籲 管理層對Q4持較為樂觀看法,但仍不提供具體營收指引。投資人與市場應持續觀察:1) 每週系統性銷售及其地區分佈能否維持高個位至兩位數成長;2) 工傷與保險費用的趨勢是否趨穩或持續上行;3) 收回加盟店的整修與出售進度及其對資產品質的改善;4) 公司是否能以現金回補流動性並持續回購或維持股利政策。若週度銷售增勢可持續、一次性損失不再頻繁出現,HireQuest有機會將Q3的「溫和成長」轉化為更穩健的營運復甦;反之,需警覺索賠與資產減值對獲利的衝擊。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





