



Wolfspeed Q1 GAAP每股虧損2.61美元,營收155百萬美元優於預期;下季營收指引155–175百萬、毛利趨近損益兩平。
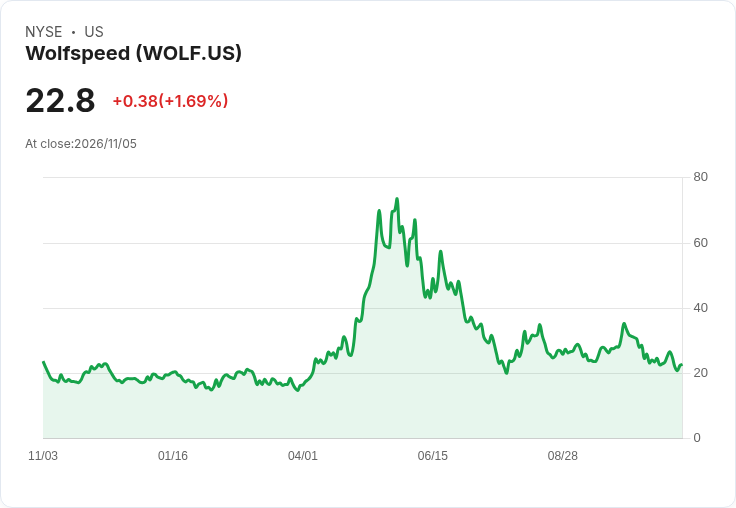
開頭引人: 半導體碳化矽(SiC)製造商Wolfspeed(代號WOLF)公佈2027財年第一季業績,GAAP每股虧損2.61美元,較華爾街預期多虧0.36美元;但營收155百萬美元較預期高出約5百萬,盤後股價應聲上漲約6.3%。

背景說明: Wolfspeed 以碳化矽功率元件與射頻解決方案見長,近年受電動車、再生能源與充電基礎設施需求帶動,但也面臨產能擴張與市場迴圈波動。公司今年第一季營收年減21.2%,顯示短期需求或出貨節奏仍有調整;同時公司持續投入製造與研發,使成本與折舊壓力反映在GAAP虧損上。
事實與資料: - Q1 GAAP EPS:-2.61美元,低於市場預期0.36美元。 - Q1 營收:155百萬美元,年減21.2%,但較共識高約5百萬美元。 - 公司第2季指引:營收目標155–175百萬美元(市場共識153.55百萬);預期非GAAP毛利率較上季改善,接近損益兩平;非GAAP營業費用指引65–69百萬美元。 - 市場反應:財報公佈後盤後股價上漲約6.3%。
分析與評論: 營收高於預期但仍大幅年減,反映短期出貨與需求波動;然而公司釋出的下季指引略高於市場共識,且強調非GAAP毛利率將「接近轉正」,顯示管理層對成本結構與出貨組合有改善的期待。若公司能在可見期間內將毛利率往正向推進、控制營業費用至指引範圍,則實際獲利能力有機會改善,這也可能解釋盤後股價的正面反應。
駁斥替代觀點: 批評者會指出:GAAP虧損幅度大、營收年衰退21.2%是需求疲弱或產能利用率不足的警訊。對此,公司與支持者的反駁重點在於(1)GAAP數字包含一次性專案與折舊/擴產成本,非GAAP指標更能反映運營趨勢;(2)管理層已提供較高於市場預期的下季營收區間與毛利改善指引,暗示基本面有望回穩。不過,必須警惕若下季實際表現未達指引或原材料/資本支出持續拉高成本,市場信心仍可能反轉。
未來展望與行動號召: 關鍵觀察指標包括:下一季實際營收與非GAAP毛利率是否如公司預期改善、營業費用是否落在65–69百萬美元區間、以及製造產能投放與重要客戶需求回溫情況。投資人與產業觀察者應關注公司未來季度的毛利率動向、產能利用率及任何來自主要車廠或電力基礎建設客戶的長期訂單公告,這些將決定Wolfspeed是否能從短期虧損走向穩健獲利。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





