



德銀將諾華下調至賣出,指Q3重大沖銷與Kisqali專利風險,股價回升令評價顯得矛盾。
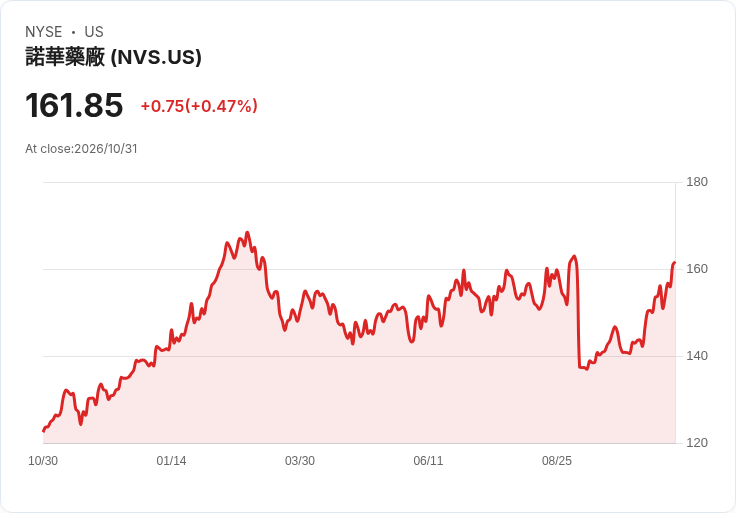
德意志銀行(Deutsche Bank)於週五將瑞士藥廠諾華(Novartis,程式碼 NVS)評級自「持有」下調為「賣出」,並將目標價由每股CHF120下修至CHF115。分析師Emmanuel Papadakis指出,諾華在公佈2026年第三季業績後,雖然股價已自利空時段回升並部分收復失地,但基本面與風險仍未改變,故做出降評。

背景與事實: - 諾華Q3報告出現盈餘缺口,主要因公司對兩款實驗性藥物del?desiran與pelacarsen在先前臨床試驗挫敗後,計提約$2.2B(約22億美元)的減損與沖銷。 - 該季Non?GAAP每股盈餘為$2.46,優於預期$0.22,但同時公司上修全年核心營運利潤展望,並表示新藥增長正部分抵消仿製藥侵蝕。 - Papadakis 強調,他看不到能在2026–2031年期間避開Kisqali(諾華乳癌藥)在2031年面臨的專利懸崖的基本情境,且公司未掌握足以在明年扭轉市場預期的關鍵臨床事件。
分析與深度解讀: - 研發挫敗的$2.2B一次性沖銷,直接反映諾華在高風險創新藥路線上的脆弱性。即便會計上為一次性專案,對投資人信心與未來現金流預期仍具實質影響。 - Papadakis 指出另一項結構性風險:若羅氏(Roche)的乳癌藥giredestrant 在其關鍵第三期試驗中達到「整體生存期(OS)」這一次要終點,便可能提前對Kisqali造成銷售壓力,該試驗結果最早可能於明年出爐,形成潛在銷售逆風。 - 儘管如此,支援諾華的論點也存在:公司Q3在非GAAP EPS 上勝於預期,且管理層上修全年核心營運利潤,顯示部分新藥已開始彌補既有產品線的仿製藥下滑;這也是為何市場在報告後反而出現股價回升的原因之一。
替代觀點與駁斥: - 替代觀點:部分市場參與者可能認為,Q3的盈餘超越預期與上修展望,連同諾華的疫苗、心血管與眼科等新藥管線,足以支撐股價並使本次沖銷被視為非經常性風險。 - 駁斥:然而,Papadakis 與德銀的立場為:一次性沖銷掩蓋不了未來幾年的結構性風險,尤其是Kisqali的專利到期與競品臨床成功的雙重壓力,若關鍵臨床結果出現利空,短期內股價與基本面仍可能遭到重新評價。
投資人關注要點與未來展望: - 須密切追蹤:羅氏giredestrant的晚期臨床終點公佈時間與結果;諾華對Kisqali之專利保護或延展策略;公司管線中其他關鍵試驗及新藥商業化進度。 - 市場影響:若競品在明年顯示整體生存期優勢,Kisqali可能提早面臨銷售下滑,進一步壓縮諾華未來數年的收入基礎;反之,若諾華能藉其他新藥持續放量並填補缺口,則可緩解專利過期衝擊。 - 對投資人的建議行動:在公司尚未提供更明確的管線里程碑或專利延伸方案前,應評估持股風險承受度、關注即將公佈的臨床資料與公司財務指引變動,必要時採取風險管理措施(如減倉或避險)。
總結: 德銀下調諾華評級反映出市場對單一大型沖銷背後更廣泛結構性風險的擔憂──特別是Kisqali的專利到期與競品臨床結果的不確定性。雖然公司短期業績、以及部分新藥的成長提供正面訊號,但在重大臨床與專利事件未明朗之前,投資人應保持高度警覺,並密切追蹤未來數個季度的臨床公佈與公司營運指引。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





