TGS Q3 EPS為Ps.146.80、營收Ps.532.5B,同期雙雙下滑,成長關鍵落在Vaca Muerta基建進度。
阿根廷天然氣運輸業者Transportadora de Gas del Sur(TGS)公佈第三季財報,單季每股盈餘(EPS)為Ps.146.80,較去年同期下滑26.1%;季營收為Ps.532.5億,年減6.5%。此一成績反映公司在營運量、價格與成本面承受的壓力,也讓市場將目光轉向其在Vaca Muerta片區的基礎建設投資能否帶來轉機。

背景與現況: TGS為阿根廷關鍵的天然氣運輸與相關服務業者,長期受國內需求波動、國際能源價格與匯率影響。此次第三季資料顯示,營收與獲利同步下滑,代表不僅是價格因素,運輸量或營運成本變動亦可能扮演重要角色。公司長期規劃包括在Vaca Muerta—阿根廷重要非常規油氣區—擴充管線及儲運設施,視為未來主要成長動能。
事實、資料與案例: - Q3 EPS:Ps.146.80,年減26.1%。 - Q3 營收:Ps.532.5B,年減6.5%。 - 公司公開強調Vaca Muerta基建將成為新成長平臺,透過擴充運能與下游服務拉動長期營收成長。
深入分析: 獲利下滑可能來自多重因素:天然氣運輸量下降或長期合約價格調整、國內能源補貼與關稅政策影響、以及匯率與通膨對成本的推升。此外,為了擴充套件Vaca Muerta基礎建設,公司短中期內需要大量資本支出(capex),可能壓縮自由現金流與當期淨利。長期而言,若Vaca Muerta的產量與出口通路順利擴充,TGS可藉由固定運輸合約與增值服務提高營收彈性與獲利能力。
駁斥替代觀點: 有人指出本次跌幅僅屬週期性調整,能源需求回溫即可回復。但此論點忽略了結構性風險:匯率波動、國內政策幹預及基建落後皆可能延緩收益兌現。反過來,支持者認為基礎建設投資一旦完成,TGS將獲得長期穩定現金流;這一觀點成立,但須以具體工程進度、運能啟用與長期合約簽訂為前提,且需時間轉化為財務表現。
結論與展望/行動號召: TGS當前面臨短期獲利壓力,但Vaca Muerta為潛在增長引擎。投資者與利害關係人應關注三大指標:運輸量變化與長期合約簽訂情形、Vaca Muerta基建的工程進度與成本控制、以及政府能源政策與匯率走勢。未來數季的營運報告、資本支出更新與專案啟用時程,將是檢驗公司能否從當前下滑走向成長的關鍵。
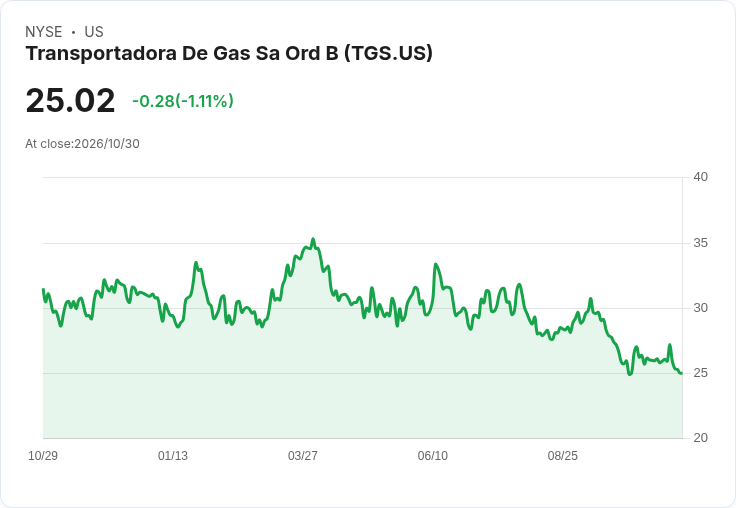
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。