美股在通膨再度超標與升息預期升溫下回落,多家美企財報同時揭露利率高企與成本壓力:傳統食品與服務業獲利疲弱、折扣零售與國防科技逆勢撐盤,雲端與電池新創持續「燒錢求成長」,顯示通膨退潮後的調整期仍漫長。
美股在一份「比預期更熱」的通膨數據衝擊下回跌,為原本氣氛樂觀的財報季蒙上一層陰影。S&P 500 指數週二下跌 0.4%,道瓊指數跌 0.3%,科技股為主的 Nasdaq 更挫 0.7%。雖然從週與年初至今的表現來看,美股仍維持約一成的漲幅,但市場焦點已快速從企業盈餘轉向聯準會(Fed)下一步動向,尤其有高層暗示下月可能「一次升兩碼」,讓投資人再度重新評估風險資產定價。

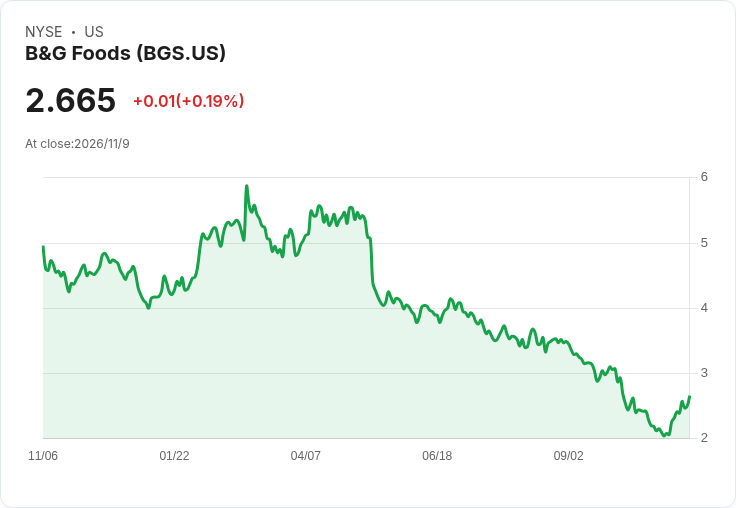
在這樣的利率與通膨環境下,傳統民生與服務產業首當其衝。食品製造商 B&G Foods Inc.(BGS)第三季虧損 3,250 萬美元,每股虧損 0.40 美元,即便調整後每股仍僅賺 0.21 美元,全年獲利預期也僅落在 0.58 至 0.68 美元區間。營收約 4.6 億美元,但股價已由一年前的 4.58 美元跌到 2.67 美元,反映市場對高成本、高利率下包裝食品需求與毛利的疑慮。類似情況也出現在景觀服務公司 BrightView Holdings Inc.(BV),該公司季營收 6.77 億美元,低於分析師預期,調整後盈餘僅 0.18 美元,亦不及市場預估,股價今年以來已下滑約一成,顯示企業與社區在預算吃緊下,非必要服務開支優先被壓縮。
不過,同樣是與民生相關,商業模式不同就有截然結果。主打折扣、過季和清倉商品的 Grocery Outlet(GO),在消費者尋求「精打細算」的大環境下受惠明顯。公司第三季營收達 11.8 億美元,略高於市場預期,調整後每股盈餘 0.16 美元也優於分析師共識。公司預期全年營收可達 47 至 47.2 億美元,盈餘 0.52 至 0.55 美元。對比 B&G 的壓力,折扣零售卻逆勢穩健,凸顯高物價環境正在重塑零售版圖:品牌溢價空間被擠壓,但價格導向與庫存彈性高的業者反而接住了「被迫轉向更便宜選項」的消費者。
在資本密集型產業中,高利率則改變了投資邏輯與資金耐心。農地 REIT 業者 Gladstone Land Corp.(LAND)第三季呈現穩健現金流,營運資金(FFO)達 1,510 萬美元,每股 0.35 美元,淨利 1,100 萬美元。農地被視為通膨期間的實質資產避風港,但借貸成本上升,也壓縮 REIT 的槓桿效率。市場現階段對 LAND 此類標的,更多是視為利率見頂後的潛在受惠者,而非短線爆發股。
科技與創新能源相關公司則折射出「成長 vs. 獲利」的新一輪拉鋸。矽基高能量密度電池廠商 Amprius Technologies Inc.(AMPX)第三季雖然仍虧損 350 萬美元,每股虧 0.02 美元,比分析師預期多一分錢,但營收 3,910 萬美元卻優於市場預估,公司並預期全年營收可達 1.45 億美元。股價今年以來仍上漲 16%,即使過去 12 個月回落逾 3 成,顯示投資人仍願意為具技術門檻且有明確成長藍圖的電池新創給予時間,只是估值波動劇烈。
醫藥與精密科技同樣呈現「研發燒錢、股價看未來」的典型圖像。生技公司 Kura Oncology Inc.(KURA)第三季虧損 7,020 萬美元,每股虧 0.78 美元,但比市場預期的 0.83 美元為小,且 2,280 萬美元營收優於分析師預測。對以研發癌症療法為主的公司而言,現階段虧損屬常態,市場關注的是臨床進展與授權收入能否放大。與此同時,軍工與電子系統供應商 Mercury Systems Inc.(MRCY)則展現出截然不同的獲利體質,第一財季淨利 1,310 萬美元,每股 0.21 美元,調整後每股盈餘高達 0.52 美元,遠勝市場預估,營收亦以 2.53 億美元超標。國防與航太訂單的穩定性,在地緣政治風險升溫下,被視為相對抗跌的獲利來源。
通訊與基礎建設類股方面,光纖管理設備商 Clearfield Inc.(CLFD)本季僅小虧 7.3 萬美元,幾乎持平,但全年仍有 180 萬美元獲利,每股 0.14 美元。公司預估下一季營收將回升至 4,800 至 5,200 萬美元,且全年營收目標落在 1.95 至 2.05 億美元,預計每股盈餘 0.25 至 0.46 美元。這種「短期調整、長期仍看基礎建設需求」的走勢,反映在當前利率環境下,市場對網通設備的耐心介於成長股與公用事業之間:既期待長線流量與寬頻需求,卻又擔心營運商在高利率下縮減資本支出。
最具爭議與象徵性的,莫過於雲端算力新勢力 CoreWeave Inc.(CRWV)。該公司第三季大虧 7.09 億美元,每股虧損 1.27 美元,調整後每股仍虧 1 美元,但同一時間營收卻高達 36.6 億美元,明顯優於分析師原先預估的 35.4 億美元,並預期全年營收可達 130 至 133 億美元。這種「營收高速成長、虧損同樣龐大」的模式,凸顯 AI 與雲端運算基礎設施競賽的燒錢速度。支持者認為,在 GPU 資源短缺、AI 訓練需求暴漲之下,搶先擴產、搶市站位是必要成本;但保守派則質疑,在利率高企、資金不再免費的時代,如此高額虧損何時能轉化為穩定現金流。
綜觀這一輪財報,可以看出通膨退潮後的美國經濟正進入「結構調整期」:一方面,聯準會為壓制通膨可能再次偏向鷹派,提高企業融資與投資成本;另一方面,消費者在生活壓力下往折扣零售與高 CP 值產品靠攏,迫使食品與服務業重新定價與削減支出。科技與新能源產業則在「資本市場耐心減少」與「技術競賽不可退」之間掙扎。未來幾季,若通膨與利率無法更明確地走向趨緩,投資人勢必持續在成長故事與現金流安全感之間拉扯,而像 CRWV 這類高成長高虧損模式,將成為市場檢驗「新經濟」能否在高利率時代站穩的試金石。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。