公司預估2027營收195–205百萬美元,靠資料中心訂單與BEAD部署回溫寬頻;光纖供應、關稅與營收「顛簸」為主要風險。
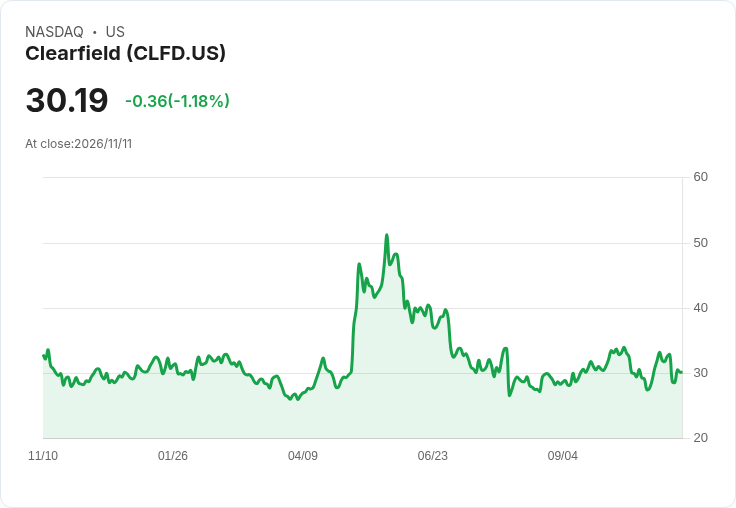
開頭引人:Clearfield在2026會計年度劃下「過渡年」句點,管理層在財報電話會議中強調,公司正從傳統寬頻裝置供應商向資料中心電纜與面板解決方案大舉延伸,並為2027會計年度訂出195至205百萬美元的營收目標,若達成中點將年增約30%。

背景與關鍵數字:公司表示,2026會計年度淨銷售為1.519億美元;第四季淨銷售3,930萬美元,較去年同期下滑4%。毛利率在第四季為30.7%,第三季為31.8%。管理層披露,已於先前公佈約2,200萬美元的初始採購單後,應客戶要求在第四季開始出貨,並推出NOVA Velocity Panel以因應高纖度、空間受限的安裝需求。
營運重點與展望:管理層預期2027財年銷售區間195–205百萬美元,首季銷售估48–52百萬美元;首季每股淨利估介於每股虧損0.06美元至收益0.03美元,全年每股淨利則預估0.25至0.46美元。公司提醒,資料中心專案為一次性、專案導向,可能造成季度營收「顛簸」,且資料中心量產初期將帶來較高成本,首季毛利改善有限,預期自第二季起隨產量放大逐步回升,管理層亦表示過了約2億美元營收關卡後有望回到中30%毛利水準。
案例與營收動能:管理層說明資料中心動能來源包含已啟動的約2,200萬美元超大客戶採購單,該訂單屬單一園區內之單棟建築出貨,未來可望延伸至同園區其它建築,並作為取得第二、第三、第四位客戶的驗證。公司並提出一個較大範圍目標——資料中心業務有50至60百萬美元的規劃規模(以訂單/預約為指標),其中大量為客製化電纜組件與面板工作,庫存與 SKU 數量龐大。
風險、質疑與管理層回應:分析師關切毛利能否在資料中心放量時改善、以及資料中心收入的節奏與規模。管理層回應指出:首季毛利將與上季相近、並已在10月初啟動價格與成本面調整;資料中心團隊精簡但鎖定高價值帳戶,將在第二與第三季投入銷售資源。對於批評資料中心「太過零散或不具可持續性」的意見,管理層強調首筆訂單已進入出貨,且可複製至同一園區的其他建物與新客戶,主張這是可擴充套件的驗證案例,而非單一短期事件。
其他結構性風險:財務長指出,光纖成本上升、來自中國的關稅影響及國內光纜供應緊張,均對毛利與供貨時程構成壓力;此外,BEAD(寬頻可及性基金)在多州開始撥付資金,可能為寬頻需求帶來正面推力,但補助與核准節奏亦存在變數。管理層並提及競爭動態,例如衛星網路等替代方案在部分市場成為短期選項,但長期高速度需求仍需地面光纖解決方案。
公司治理與人事動向:管理層在會議尾聲確認,現任執行長兼總裁Cheryl Beranek(創辦人)計劃於2027年3月底退休,將在接任人選確定前續任,並在退休後擔任CEO Emeritus,這一交接值得投資人與員工關注,因資料中心新事業能否穩健放量,將仰賴新任領導與既有團隊的執行力。
總結與未來觀察指標:Clearfield將2027年押注在資料中心快速放量與BEAD資金帶來的寬頻回溫,短期受光纖供應、關稅與初期產能成本拖累毛利,但管理層預期自第二季起恢復動能。投資人與市場應關注:客戶出貨節奏(特別是該2,200萬美元訂單的後續交付)、資料中心新客戶獲取情況、BEAD資金撥付進度,以及公司在毛利與營收季節性波動的實際表現;同時留意執行長交接進度,因其對公司策略延續與關鍵帳戶關係具關鍵影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。