



5G量產時程延至2027上半年,Q3出貨逾3,200顆,獲150,000臺4G平板訂單並新增地面定位客戶。
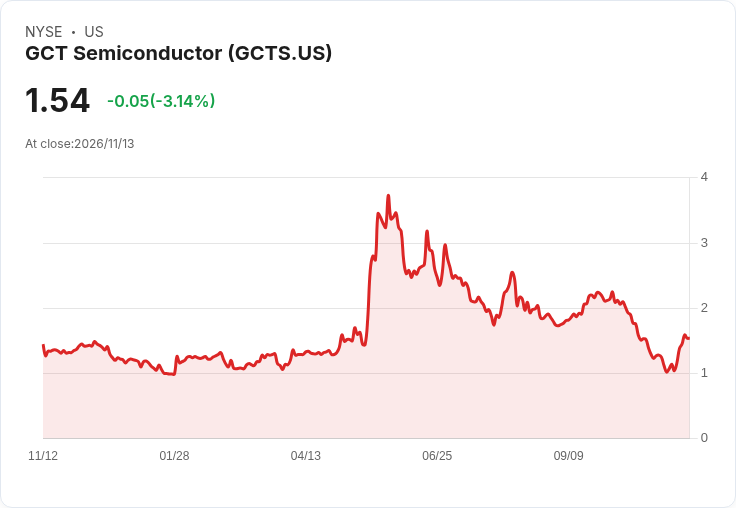
GCT Semiconductor在第三季財報電話會上宣佈,原訂的5G出貨加速時程已向後推至2027年上半年,同時公司在本季交出超過3,200顆5G晶片的出貨量(年初至今超過11,300顆),並揭露一筆重磅的150,000臺4G私網平板訂單,其中18%已在本季出貨,其餘將分批於第四季及之後出貨。

背景與時程變動:管理層指出,客戶將自研產品整合其5G晶片的時間,已成為量產時間點的主要變數,導致從開發到下訂單的路徑比預期拉長。這代表公司由原先預期的下半年出貨優於上半年,改為預期實際量產與出貨主力會在2027年上半年逐步建立。公司也已調整產能投資與支出,並表示已確保至2027上半年的必要生產能力與晶圓配額。
財務表現與現金流:第三季淨營收從去年同期0.4百萬美元增至1.1百萬美元(增幅約149%),毛損從1.1百萬美元減至0.1百萬美元;淨損從13.8百萬美元降至7.4百萬美元。財報中包含一項6.2百萬美元的普通股權證公允價值變動利得,以及因韓元升值造成約5.4百萬美元的外匯損失。季末現金及約當現金為17.2百萬美元,營運活動淨現金使用從第二季的16.6百萬美元降至第三季的8.5百萬美元,顯示現金燒耗有所緩和。
訂單與客戶進度:除了150,000臺4G訂單外,公司透露已新增一位以地面為主、用於輔助或替代GNSS/GPS的次世代定位方案客戶,目前仍處於概念驗證階段,尚需時間轉為量產。對於既有的5G專案,多數仍停留在前量產樣品或取樣階段,只有一個客戶已進入產品上線階段;其餘預期在明年上半年陸續轉換為採購訂單與量產。
風險、分析與管理層回應:分析師在會中多次質疑時間表與能見度,擔心整合延宕、庫存增加與資金壓力。管理層則反駁指出公司尚未失去任何客戶,並主動提前支付7百萬美元以保留晶圓產能(於第二季末支付),目前的在製品與庫存應可支援到明年上半年,但不足以支撐全年。管理層也強調將支出與產能與修正後的時間表對齊,並維持嚴謹的成本控制。
駁斥替代觀點:對於懷疑公司能否如期轉換樣品為量產、以及現金是否足以支撐延長的拉長期,管理層提供三項反駁:一是已取得關鍵大宗訂單(150k 4G)並在本季部分出貨,提供短期收入支撐;二是已鎖定至2027上半年的生產能力與晶圓供應,降低產能風險;三是季度現金流耗用減半,且有利得專案部分改善當季業績。當然,毛利與長期獲利能力仍需觀察,公司警告第三季毛利表現不代表未來常態。
結論與展望(行動號召):GCT的關鍵觀察點將是:一、客戶樣品何時陸續轉成購買訂單與量產出貨;二、150,000臺4G訂單的出貨時程與收入貢獻;三、地面定位新客戶從概念驗證到商用的進度(可能延至2027年底);以及四、公司是否能在延後的量產節奏下繼續控制現金燒耗與維持晶圓供應。對投資人或利害關係人而言,下個季度的出貨量、客戶購買訂單的轉換數量與公司與晶圓廠的進一步承諾,將是評估GCT能否兌現長期成長預期的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





