WhiteFiber Q3虧1.014億美元、每股虧2.44美元(調整後虧0.50美元),營收2400萬未達分析師預估。
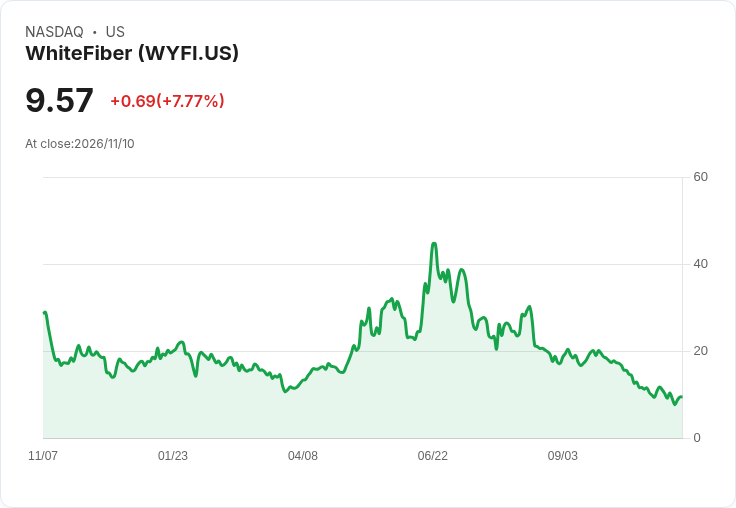
WhiteFiber Inc.(WYFI)週二公佈第三季財報,揭露淨虧損達1.014億美元(每股虧損2.44美元),盤中股價曾大幅下挫約12.23%。經剔除非經常性費用後,每股調整後虧損為0.50美元,但仍未能滿足市場期待,市場反應負面。

背景與重點資料: - 公司屬於數據中心營運業者,總部位於紐約。 - 第三季營收為2400萬美元,低於Zacks所彙整的三位分析師平均預估的2920萬美元。 - 分析師平均預期的每股虧損為0.36美元,實際調整後每股虧0.50美元,同樣落後於預期。 上述資料顯示不僅帳面損失龐大,營運面亦出現明顯劣於預期的情況。
深入分析: 帳面巨額虧損中有部分來自「非經常性成本」,使GAAP(一般公認會計原則)虧損放大;這在短期內可能是一次性衝擊,對未來現金流或經營能力的影響需視細項而定。然而,即便剔除一次性專案,調整後每股仍為負,代表基礎營運獲利能力仍未回正。再者,營收下滑或低於預期通常反映需求疲弱、客戶合約縮減、定價壓力或利用率下降,這些對資料中心業者而言不易短時間改善,且通常伴隨較高固定資本支出壓力。
替代觀點與回應: 有人可能主張:若非經常性費用為主要元兇,恢復正常後財務狀況可望快速改善。這種樂觀解讀有其合理性,但當前資料顯示營收與調整後EPS仍落後預期,意味著問題不僅在一次性成本;若需求端或合約續約情況未見改善,僅靠一次性因素無法根本扭轉獲利趨勢。投資人應要求公司提供更細節的非經常性專案說明及可持續營運改善計畫。
實務影響與投資人應關注的指標: 投資人與分析師接下來應重點觀察:公司對未來季度的營收與獲利指引、資本支出(CapEx)規劃、資料中心利用率與新舊客戶合約續簽情況、以及是否有裁減成本或資產重組措施。若公司能清楚展現收入回升路徑或說明非經常性費用的不可重複性,市場情緒有機會恢復;反之,若營收與客戶指標持續疲弱,股價與估值將面臨更大壓力。
結論與展望: WhiteFiber本季財報揭示短期內的財務與營運挑戰:龐大帳面虧損、調整後仍未達預期,並伴隨營收不及分析師估值。未來走勢將仰賴公司能否說服市場其一次性支出為短期事件,並同步展現營收成長與成本控制的具體證據。投資人應密切追蹤接下來的財測更新、營運數據以及管理層對改善策略的執行情況,從而評估是否存在反彈機會或需重新調整風險敞口。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。