Q3淨損擴大至2,950萬美元,但351.8M現金支撐Oxnimbi赴美審查與商業化準備。
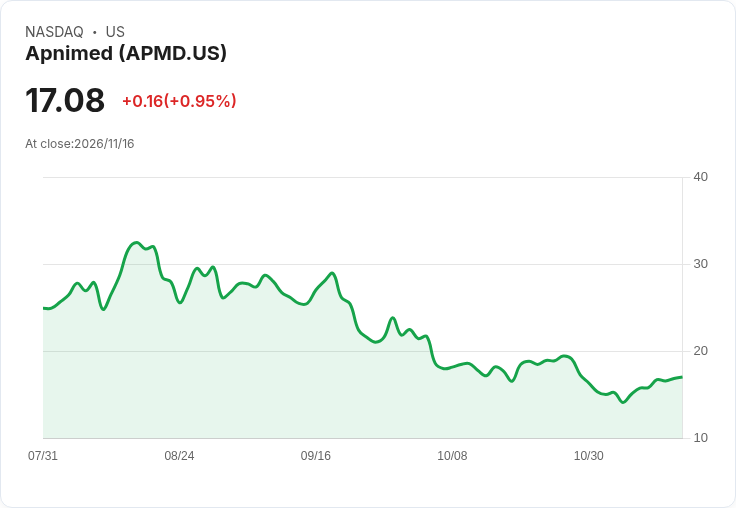
Apnimed, Inc.(NASDAQ: APMD)於2026年第三季(截至9月30日)公佈財報,GAAP每股虧損(EPS)為-1.05美元,較分析師預期差距0.46美元;單季淨損達2,950萬美元,遠高於去年同期的1,090萬美元。公司同時揭示,截至2026年9月30日現金與約當現金為3.518億美元,並表示這筆資金將支援商業化準備與潛在的美國上市作業(Oxnimbi仍須取得FDA核准)。

背景與主旨說明 Apnimed為專注開發口服治療阻塞性睡眠呼吸中止症(OSA,俗稱睡眠呼吸中止)的生技公司,主力藥品Oxnimbi正處於申請與審查階段,市場對其是否能成為首款口服治療選項抱有高度期待。此次季報顯示公司在商業化準備與研發投入下,虧損規模顯著擴大;但同時具備逾3.5億美元現金,為未來的醫藥審查與上市前部署提供財務緩衝。
事實與資料重點 - GAAP EPS:-1.05美元(低於預期0.46美元)。 - 單季淨損:2,950萬美元(2025年同期淨損1,090萬美元)。 - 現金與約當現金:351.8百萬美元(截至2026/9/30)。 - Oxnimbi:若獲FDA核准,將進入美國市場;公司正進行商業化準備並留意2027年2月PDUFA時程(公司歷史報導與市場分析顯示PDUFA為關鍵時間點)。
深入分析與評論 淨損擴大的主因尚未在本次新聞稿中逐項揭露,但可合理推測,隨著臨床、法規申請及上市前市場準備同步展開,營運費用與一次性商業化支出增加是重要動能。對投資人而言,短期內因財報表現受到壓力屬正常反應;長期觀點須衡量兩大變數:一為Oxnimbi是否取得FDA核可並順利商業化,二為公司現有現金是否能覆蓋到產品上市且達到營收正向。
替代觀點與反駁 - 懷疑論點:虧損擴大顯示現金消耗快速,若臨床或審查出現阻礙,資金壓力恐升高。 - 反駁:目前公司披露的351.8M現金規模提供相對充足的緩衝,可支援短期至中期的商業化準備與審查成本;但若FDA要求額外試驗或市場拓展加速,仍可能加速資金耗盡,風險不可忽視。
結論與展望(行動號召) Apnimed的最新財報呈現勝負兩面:財務報表短期呈現虧損擴大,但資金狀況足以支援下一階段的關鍵活動──若Oxnimbi於未來取得FDA核准,公司的價值驅動將轉向商業化與銷售表現。投資人與關注者應密切追蹤公司對成本構成的進一步揭露、管理層對現金流與資本計畫的更新,以及FDA審查進度與任何PDUFA前的重大公告。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。