



Atera出貨目標自40臺上修至約50臺,Q3營收150.7M美元,管理層看好需求但警告供應與安裝為限。
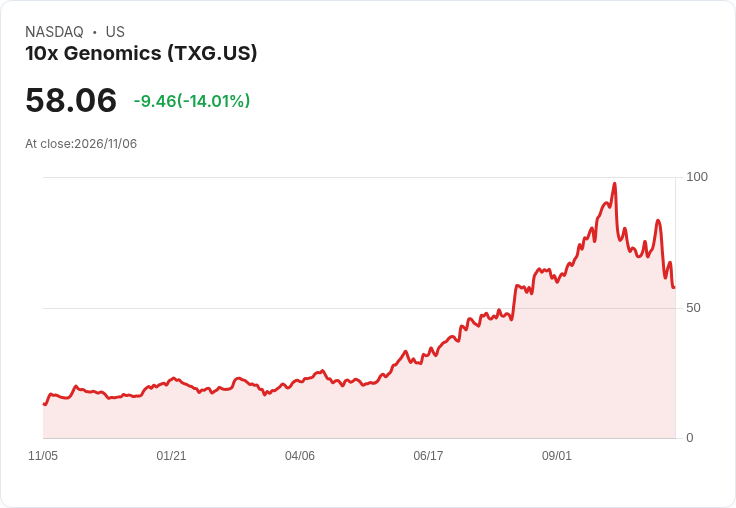
10x Genomics(NASDAQ: TXG)在第3季財報與法人說明會中宣佈,已開始商業出貨Atera平臺並將2026年營收目標上修至6.25億至6.35億美元,顯示公司從量產準備邁向出貨執行階段。

開場與核心資料:公司報告第3季營收150.7萬美元,年增約1%;本季毛利率達75%,營運費用為1.29億美元,現金與等價物及可供出售證券合計5.76億美元。管理層表示,Atera自商業化以來五個月內已有超過100位客戶預訂專案,並預期今年底可出貨約50臺Atera(原先目標約40臺)。
背景與細節:本季消耗性耗材總收入成長5%,其中Spatial耗材成長16%、Single Cell耗材成長1%,Chromium反應量因Flex Apex需求呈雙位數成長。相對地,儀器收入大幅下滑43%(Chromium儀器 -23%、Spatial儀器 -57%),管理層指出部分客戶暫緩Visium與Xenium採購以等待Atera。公司同時推出Sentira雲端分析平臺,Spatial版本採用NVIDIA加速運算將Atera與Xenium資料處理從數小時縮短至數分鐘,Single Cell版本則導入Anthropic的Claude以提供agentic分析。
分析與風險:管理層語氣對需求持強烈信心,反覆強調「需求不是瓶頸」,但也坦承生產產能與安裝能力將成為限制因素,且Atera出貨加速會使第四季毛利率由本季75%回落,財務團隊預估Q4毛利約落在低至中60%區間。另一風險是短期內儀器銷售縮減對營收構成壓力,且公司不提供具體備貨或訂單分佈資料,令外界對出貨節奏與實際安裝速度存疑。
駁斥替代觀點:部分分析師質疑是否存在需求泡沫或客戶僅透過服務(CRS)間接使用Atera,管理層回應尚未拆分自購與服務佔比,並重申客戶普遍希望在本身樣本上驗證系統,從而支援實際購買與耗材後續支出。公司亦指出Atera平臺整體毛利潛力優於舊平臺Xenium,長期有利於耗材變現。
結論與後續觀察:10x Genomics已從「訂單驅動」轉為「出貨與安裝驅動」的執行期,未來關鍵觀察指標包括Atera實際安裝數、Atera與Spatial耗材月度出貨成長、Sentira商業化與軟體變現進度,以及第四季毛利率是否如預期回落。投資人與客戶應關注公司是否能以產能與安裝能力匹配管理層樂觀的需求評估。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





