Q3 GAAP每股虧損0.46美元,營收0.72M,年增157%,基期低但現金與商業化進展是關鍵。
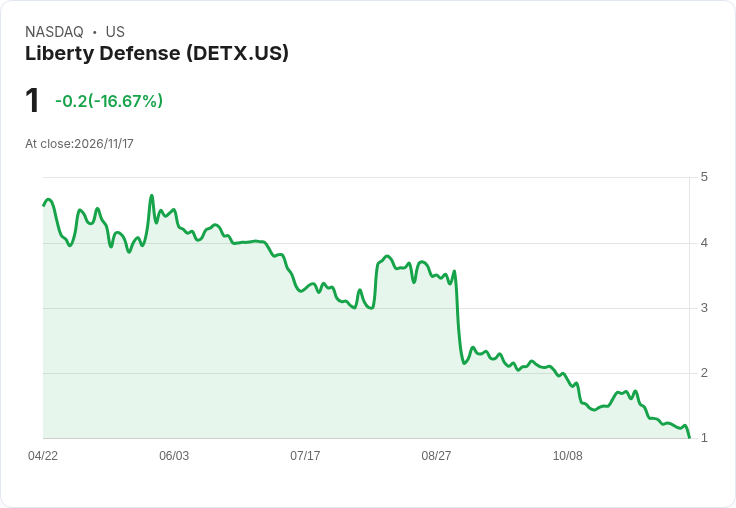
Liberty Defense Holdings, Ltd.(掛牌程式碼:TSXV:SCAN)在最新季度財報中揭示,按GAAP口徑計算的每股淨損為0.46美元,當季營收為72萬美元,較去年同期成長157.1%。公司在新聞稿中披露的數字顯示,雖然成長幅度驚人,但營收基數仍偏小,反映公司仍處於擴張與商業化初期階段。

背景與資料說明 Liberty Defense為一家以先進安全篩檢技術為主的公司(上市程式碼TSXV:SCAN),本次公告的關鍵財務指標為:Q3 GAAP每股虧損─0.46美元;營收0.72M美元,年增率157.1%。以此年增率反推,去年同期營收約為0.28M美元,顯示今年的營收成長主要來自小量基數上的提升,而非高額商用合約的大規模貢獻。
財報意義與深入分析 正面解讀是,157%的年增率代表公司在市場需求或訂單執行上出現明顯改善,證明其技術或銷售渠道開始有回報。但負面因素也很明顯:每股虧損0.46美元表明公司仍未達到獲利,且營收絕對值仍低,難以覆蓋營運與研發成本。綜合來看,這類成長但未獲利的資料符合「成長型初期企業」的財務特徵——成長速度有跡象,但距離穩定獲利尚遠。
風險、替代觀點及駁斥 批評者會指出:相對於同行或市場期待,72萬美元的單季營收不足以證明商業模式的可持續性,且持續虧損可能導致需透過增資攤薄股東權益、或縮減研發與市場推廣。對此,支持者則會反駁:高百分比成長是由低基數效應造成,但在商業化初期,達到雙位數或數百萬美元的年增率仍是關鍵指標,顯示產品或服務已開始獲得客戶採用。真相可能介於兩者之間:公司需展現穩定的訂單流或重大合約來說服市場其成長能持續放大。
未來展望與行動建議 關鍵觀察點包括:公司是否公佈具體的商業合約、訂單簿變動、產品部署時程、以及現金與資本運用(包括現金流與資本籌措計畫)。投資人與利害關係人應關注下一季的收入趨勢、毛利率改善情形、以及管理層對達到盈虧平衡的時間表。對於保守投資者,建議等待更具決定性的商業化里程碑或現金流改善;對願意承擔風險的投資者,則可把握早期成長訊號,但務必評估潛在稀釋與長期資本需求。
總結 Liberty Defense的Q3財報呈現「高成長率但低基數」的混合訊息:營收年增157.1%顯示出商業化初步成效,但0.72M美元的絕對營收與每股0.46美元的GAAP虧損同時警示公司仍在投入擴張與研發。未來能否轉虧為盈,取決於能否持續放大訂單規模、提升毛利並管理資金運用。投資人應密切追蹤後續合約與管理層財務指引,以判斷公司成長故事是否能轉化為長期價值。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。