公司從挖礦硬體轉向能源與AI基礎建設,公佈Q4營收指引並啟動首波2,000萬美元回購。
嘉楠科技(Canaan Inc.)在2026年第三季財務與電話會議中明確宣示策略性轉型:由以往倚賴連續世代挖礦ASIC推動成長,逐步將重心移往德州大型電力專案與AI高效運算(HPC)基礎建設,同時以資本回饋股東與減少研發支出作為短期資本配置重點。

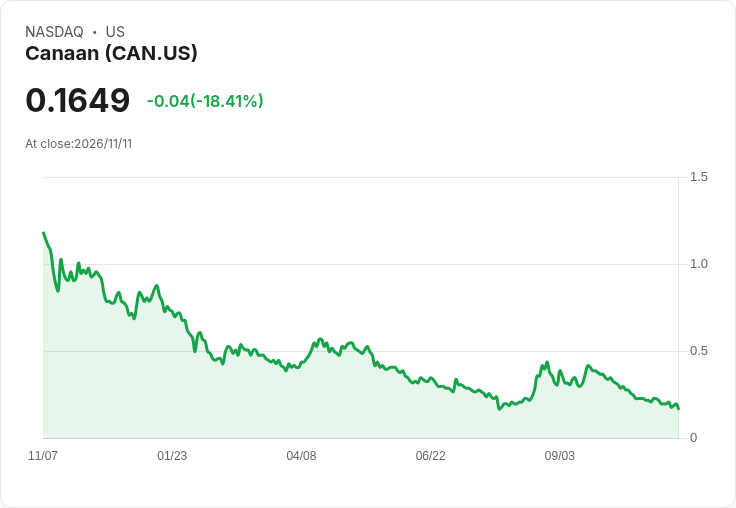
背景與核心資料 - 營運面:公司第三季營收為1,450萬美元,落在指引範圍(1,100萬–1,500萬美元)內;稅後淨利為800萬美元,主要受益於5,190萬美元的數位資產及相關衍生品公允價值收益。該季生產出133枚位元幣,持有約1,875枚位元幣(截至9月30日)。挖礦業務毛利率從第二季約20%升至第三季近30%。 - 現金與資產:公司現金及現金等價物為2,280萬美元;另就電力專案提供5,000萬美元現金擔保(作為信用證),合計帳面可運用現金為7,280萬美元。 - 資本政策:董事會核可一項最高1億美元的股票回購授權,並啟動首波最多2,000萬美元的回購計畫;公司已用約540萬美元回購股份,並透過變現以太坊與部分位元幣產生約1,400萬美元現金,用以支應回購與專案籌資。 - 庫存與費用:庫存於9月30日下降至1.19億美元,為近五季最低;財務報表中亦提及某類存貨帳面價值降至約820萬美元(Q2為2,530萬美元),管理層警告仍存在進一步減損風險。營運費用為3,420萬美元,較上季下降15.5%,反映多項次世代ASIC研發已完成或接近完成,研發與投資支出趨緩。
策略轉向與電力專案進度 管理層表示,全球先進製程長期受AI晶片需求擠壓,導致晶圓代工成本顯著上升並壓縮硬體售價空間,挖礦裝置需求仍然疲弱。在此情況下,公司不再依賴「持續大規模投入和連續世代產品」來推動成長,而是選擇在「經濟上可吸收的挖礦裝置銷售與位元幣挖礦」之外,將重心放在能源(大型電力專案)與AI HPC基礎建設上。具體進展包括: - 德州杜瓦爾(Duval)1GW大型負載專案已在ERCOT Batch Zero程式中獲得「Conditional Studied Load – Firm」分類; - 另一座位於Zapata County的1GW電源專案處於早期開發、並已展開電網研究準備工作; 管理層預期專案具備產生正向現金流的潛力,可支援回購計畫與後續電力資源拓展,並著眼於2027年隨ERCOT後續公告的時程更新。
財務展望與管理層警示 公司預估2026年第四季營收在1,800萬至2,200萬美元之間(包含挖礦裝置銷售與其他業務收入),但管理層強調此指引並不表示挖礦裝置需求已恢復。實際業績仍高度仰賴位元幣價格、整體產業需求及其他市場條件。就下一代ASIC量產觸發條件,管理層指出將以客戶需求、生產成本與預期回報為判斷基準,藉此顯著降低持續性ASIC研發開支,但保留在合適時機推出新產品的能力。
回應質疑與替代觀點 - 對於外界質疑:有人認為大規模回購代表管理層對股價被低估或缺乏更好投資標的;管理層回應回購資金部分來自變現加密資產收益,且回購為可優先使用的資金配置選項之一,前提是股價具吸引力且不影響專案執行資金需求。管理層同時明確表示,回購並非反映挖礦裝置需求復甦的標誌。 - 對於電力專案時程與政治/法規風險:分析師擔憂專案能量化現金流與管制政治風險(例如德州政策變動)。管理層回應預期影響有限,將持續監控政策,並保持資本要求與風險可控;至於杜瓦爾專案的通電時間點,仍需依ERCOT後續更新,管理層目標為2027年。
總結與未來觀察重點 第三季的財報與電話會議顯示嘉楠正從策略規劃階段邁向執行:一方面減少高風險的ASIC持續重投,另一方面押注德州大型電力與AI HPC基礎建設以尋求穩定現金流與長期價值。投資人與市場應重點關注: - ERCOT對Duval與Zapata專案的後續分類與通電時程; - 位元幣價格與挖礦設備訂單回復情形,將直接影響未來量產決策; - 回購計畫執行情況與ADS比率變動公告; - 庫存減損風險與公司現金流管理。 面對產業供需結構與成本上揚的挑戰,嘉楠選擇以專案化、資本回收與策略聚焦回應變局,短期內仍以謹慎生產與資金配置為主。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。