Q3淨虧189.4M、商譽撇帳181.8M,保費與營運獲利雙雙下滑。
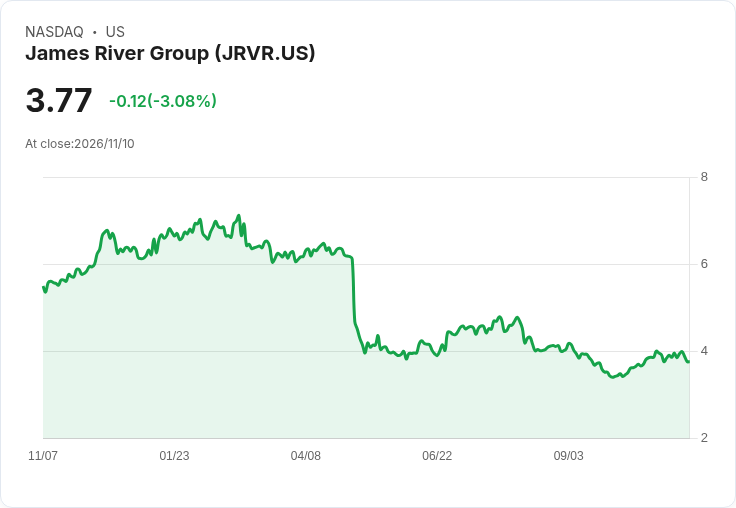
James River(JRVR)在最新一季財報中交出令人震驚的數字:公司第三季歸屬普通股東淨損達1.894億美元,其中包含一筆非現金的商譽撇帳1.818億美元,使得非GAAP每股盈餘為-0.10美元,低於市場預期約0.33美元。此結果同時反映出保費規模縮減與營運面壓力,成為本季虧損的主因之一。

背景與關鍵資料: - 第三季淨承保收入(Net earned premiums)為1.277億美元,較去年同期的1.485億美元下滑14%。 - 毛寫保費(Gross written premiums)年減22%至1.861億美元;其中超額與剩餘線(Excess & Surplus)保費降19%至1.704億美元,專業核保之可承保保單(Specialty Admitted)暴跌43%至1570萬美元。淨寫保費(Net written premiums)年減14%至1.05億美元。 - 調整後淨營運損失為440萬美元,對照去年同期調整後淨營運收益1740萬美元,顯示營運實際已由盈轉虧。 - 投資面相對穩定,淨投資收益年增約1%至2220萬美元,主因私人投資收益提升所帶動。
深入分析:原因與意義 表面上,看似大額商譽撇帳是一次性、非現金事件,會被部分市場參與者視為「帳面調整」,不改基礎營運。然而,撇帳金額等同於本季淨損的大部分,卻也傳達管理層對未來資產組合或併購收益前景的負面評估:當預期未來可產生的現金流不足以支援既有商譽時,撇帳即成必然。此外,調整後仍為440萬美元的淨營運損失(去年同期為獲利1740萬)顯示公司在保費規模與承保表現上已受到實質衝擊,並非僅憑一次性撇帳即可解讀為「基本面無虞」。
細項顯示其挑戰具有結構性:超額與剩餘線雖仍為主要來源,但保費收縮19%;更令人擔憂的是專業可承保業務降幅高達43%,顯示該細分市場的承保或承保策略正面臨嚴峻逆風。投資收益雖微增,但幅度無法彌補承保與保費萎縮帶來的損益缺口。
反駁替代觀點:非現金撇帳無傷大雅? 支持者或許會 ??「商譽撇帳為非現金專案,不影響營運現金流與償付能力」,但實務上若管理層必須認列大額商譽減損,通常意味著公司過去對未來獲利能力之評估已被實際表現推翻,投資人信心與資本市場評價亦會受損。此外,調整後由盈轉虧的營運數字說明,問題並非單純帳面專案,而是有真實的營收與承保壓力存在。
展望與行動建議: 短期內,投資人與利益相關者應關注三大指標:1) 未來保費趨勢與承保損率變動、2) 管理層是否提出資本或成本因應計畫(例如資本補強、資產配置調整、再保安排或組織調整)、3) 下一季是否有進一步的減值或一次性專案。建議投資人密切追蹤公司於下一次財報與法人說明會中的指引更新,並評估其重建獲利能力的具體策略;保險業分析師則應檢視報表中的準備金與損失發展,以判定未來盈利回升的可行性。
總結:James River本季以大額商譽撇帳揭示公司面臨的獲利與成長逆風,保費規模縮減與由盈轉虧的營運數據表明挑戰不僅為帳面調整。未來能否回復成長與改善獲利,將取決於保費重定價、承保選擇與資本管理等多項措施的成效。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。