



Loop Capital調升Autodesk評等與310美元目標價,指向建造與製造需求回穩、估值低點提供買入機會。
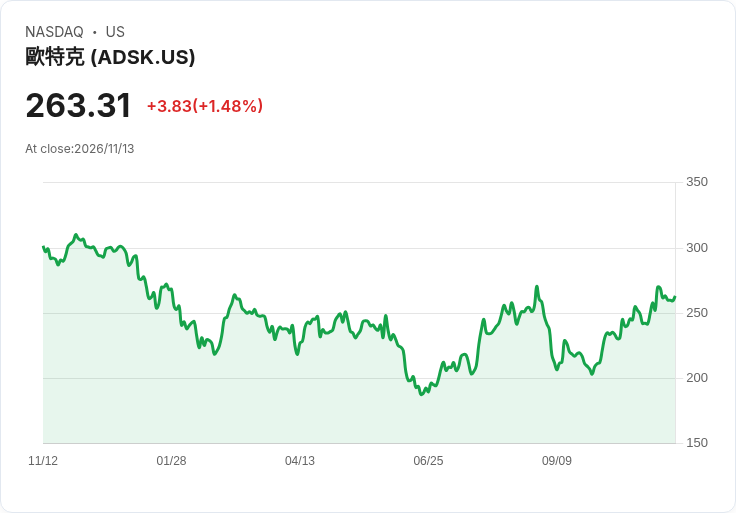
Autodesk(NASDAQ: ADSK)於週五成為市場焦點,因Loop Capital將評等由「持有」上調為「買入」,並給予310美元的目標價。訊息公佈後,Autodesk股價在盤前交易上漲約1.7%,反映市場對該券商觀點的即時反應。

背景與主要理由: Loop Capital分析師Mark Schappel指出,最新的通路夥伴調查顯示成長預期優於先前調查,這被視為基礎需求改善的正面訊號。該行並認為建築環境趨於穩定、製造面板也出現較為建設性的跡象——製造訂單擴張與工業生產改善,均有助於提升Autodesk在製造領域的解決方案需求。
估值與風險評估: 分析師強調,Autodesk目前約以17倍EV/FCF與5.7倍EV/Revenue交易,位於其歷史估值區間的偏低端,提供了在基本面改善時的「吸引進場點」。不過,Loop Capital也提醒數項短期風險,包括來自公司新交易模式轉換帶來的財務模型波動、預期F3Q27可能承受的匯率壓力,以及收購MaintainX後的整合風險。
支援與反向觀點: 除了通路調查外,同行Procore近期改善的營運成果也被用作建築科技市場趨於穩定的佐證。針對市場對交易模式轉換與整合風險的擔憂,Loop Capital認為這些負面因素正在被股價逐步反映;換言之,當市場消化過渡期噪音後,基本面復甦與估值改善應能支撐股價表現。
深入分析: - 需求面:若製造訂單與工業生產持續回升,Autodesk在製造與建築兩大終端市場的營收彈性將增強,尤其是其軟體訂閱與解決方案可望受惠於資本支出回暖。 - 成本與整合:MaintainX整合若順利,能帶來流程自動化與交叉銷售機會;反之,若整合延遲或成本高於預期,將加劇短期財務波動。 - 市場估值:以目前EV/FCF與EV/Revenue水準來看,投資者若接受短期噪音,可能以較低風險/報酬比進場。
駁斥替代觀點: 懷疑論者強調轉換期的不確定性與匯率風險可能壓縮利潤,但Loop Capital指出這些因素已部分反映在當前股價與估值中;若未來財報顯示通路需求與製造端活動持續改善,負面預期可能進一步緩解,提升上行空間。
結論與展望(行動號召): Loop Capital的升評與310美元目標價為市場提供重新評估Autodesk的理由;投資人應關注未來數季的通路需求調查、製造訂單與工業生產數據、公司對交易模式過渡的財報揭露,以及MaintainX整合進展。風險承受度較高的投資者可視為逢低佈局機會;保守投資者則宜等待更多正面實證(如季度營收成長穩定、整合成本受控)後再行部署。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





