預期營收1872億美元、調整後每股盈餘0.64美元,市場關注市佔、同店銷售與廣告/AI成長動能。
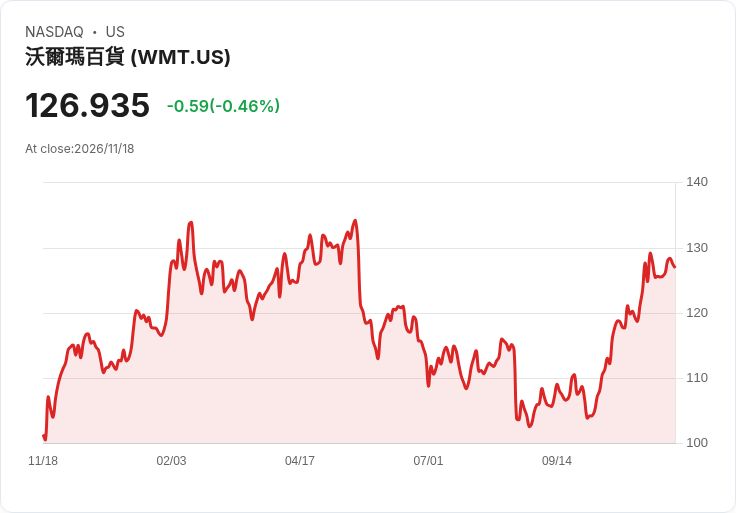
Walmart在通膨環境下再度成為零售業風向球,投資人與分析師預期公司將持續擴大市佔,但同時關注美國同店銷售放緩與未來價格彈性的風險。根據彙整的市場共識,本季預估營收約1872億美元,調整後每股盈餘預估為0.64美元,而美國同店銷售年增率預期放緩至約2.9%。

背景與現況: 作為美國最大的零售商,Walmart的業績常被視為假期消費與整體零售景氣的指標。面對居高不下的生活成本,消費者更多尋求具價格優勢的通路,這正契合Walmart長期主打的「價格與價值」訴求,因此在本輪通膨壓力下,市場普遍預期其能擴大市佔,特別是在食品與通用商品領域。
事實與資料: - 市場共識預估營收:約1872億美元;調整後EPS:約0.64美元。 - 美國同店銷售成長預估:約2.9%(年增)。 - 公司近年持續經營私有品牌(如Scoop、Free Assembly、Scenario),並推出訂閱綑綁方案(Walmart+ 與 Sam's Club Plus 合綁年費120美元起),強化一站式購物吸引力。 - 分析師觀點:德銀分析師Krisztina Katai認為通膨將強化Walmart的價值主張,並因此上調評等為Buy;美銀分析師Christopher Nardone則預期Walmart會在雜貨與通用商品上取得市佔擴張。Nardone也警示,若價格上升轉為抑制需求,可能成為本季風險,但他認為Walmart因聚焦價值,該風險偏低。 - 物價走勢面:分析指出雜貨類通膨預期上升約50–100個基點,且未來6–12個月價格上調仍會陸續反映。
深入分析: Walmart的優勢在於廣泛的門市網路、低價策略與快速補貨能力,短期能吸引尋求省錢的消費者;中長期則透過私牌與服飾佈局,嘗試提高客單價與黏著度。新推出的訂閱繫結方案,既是增加會員收入的手段,也能強化跨品牌流量轉換,對抵抗價格敏感度高的消費者具有正面作用。此外,Walmart Connect(廣告業務)與將AI應用於購物體驗,若在假期購物季表現亮眼,可成為利潤與成長的新引擎。
替代觀點與駁斥: 反對者可能指出:1) 同店銷售放緩顯示需求疲弱,價格競爭不保證能帶來利潤成長;2) 若通膨再度加速,低收入族群仍可能大幅削減非必需品支出,衝擊服飾與通用商品銷量。對此,支持者回應:Walmart能透過規模經濟、供應鏈議價與私牌策略快速調整價格與品項組合,且廣告與AI工具能提升行銷效率與轉換率,降低單純降價的利潤壓力,因此整體風險可控。
結論與展望(行動建議): 短期內,Walmart本季財報若能證實營收與市佔擴張(同時維持利潤率穩定),將強化其在通膨環境中的防禦性定位。投資人應重點觀察:美國同店銷售趨勢、毛利率與促銷支出變化、Walmart Connect廣告營收成長,以及AI購物與訂閱綁約的滲透率。若這些指標均向好,Walmart不僅可在需求受壓時守住市佔,還可能開拓新的獲利來源;若同店銷售與價格彈性惡化,風險則須重新評估。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。