Oppenheimer將燃料電池能源(FCEL)評為「跑贏大盤」,目標價24美元,並指出資料中心對電力的需求驟增將成為其主要成長動力。
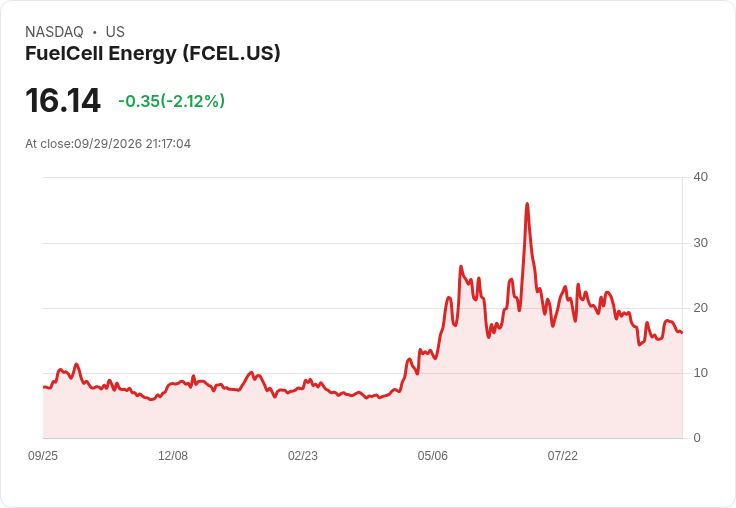
隨著資料中心對電力需求的飆升,Oppenheimer近期對燃料電池能源(FCEL)給予了「跑贏大盤」的評級,並設定了24美元的目標價。這一目標與目前報告中提及的16.49美元股價形成鮮明對比。分析師Colin Rusch表示,FCEL正處於提供現場、背後電力解決方案的有利位置,特別是針對那些在接入電網方面遇到延遲的資料中心。

該公司計劃在2026財年結束前,將年度生產能力從約40兆瓦提升至100兆瓦,並預期到2029財年達到500兆瓦。根據Oppenheimer的觀察,FCEL已經顯示出需求正在發展,其銷售管道超過10吉瓦,其中約97%與資料中心相關。此外,自第一財季以來,該公司的管道增長超過六倍,平均專案擴充套件至200兆瓦以上。
FCEL最近與Fit Energy簽訂了一項380兆瓦的協議,初步交付30兆瓦,並與另一個資料中心客戶簽署了75兆瓦的容量預留協議。儘管如此,投資者仍然關心FCEL是否能夠將這些需求轉化為足夠的業務量,以改變其經濟狀況。Oppenheimer預測FCEL的收入將從2025財年的1.58億美元上升至2028財年的3.97億美元,以及2030財年的9.32億美元。
然而,執行風險依然存在,FCEL仍未實現盈利,需要成功擴張製造能力並將管道轉化為確定的訂單。同時,Oppenheimer也指出可能的股東稀釋問題、對燃料電池稅收抵免的依賴、競爭以及技術風險等挑戰。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。