Q3營收174億美元、非GAAP每股盈餘3.82美元,Skyrizi/Rinvoq成長抵銷Humira萎縮。
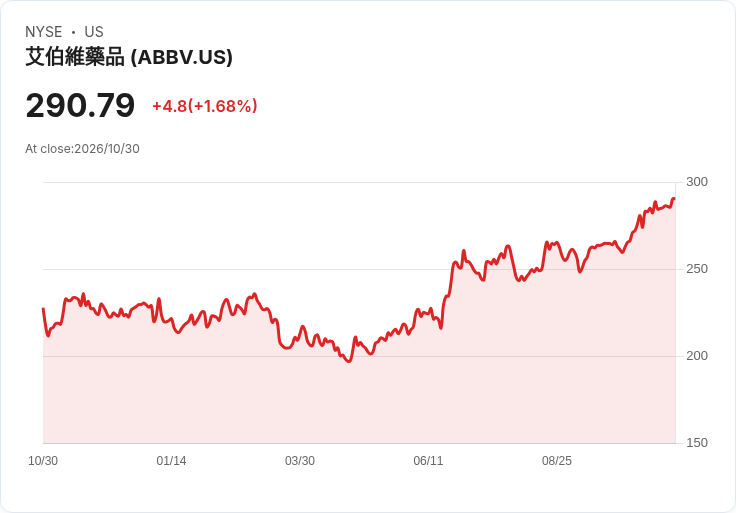
AbbVie(美股代號:ABBV)公佈2026年第三季財報,營收與非GAAP每股盈餘雙雙超出市場預期,但消息面仍未能阻止股價回落,凸顯投資人對Humira長期衰退及生物相似藥競爭的擔憂。

背景與關鍵數字 - 總體表現:第三季營收為174億美元,年增約10%,較市場共識高出約5,000萬美元;非GAAP每股盈餘為3.82美元,較市場預期高出0.05美元,較去年同期大幅成長。 - 免疫學產品:Skyrizi本季銷售58億美元,年增約23%;Rinvoq銷售27億美元,年增約24%,兩者合計推升免疫學產品銷售至約92億美元,年增約16%。 - Humira情況:曾為公司旗艦藥的Humira本季僅貢獻6.83億美元,年減約31%;根據彭博資料,生物相似藥競爭持續侵蝕Humira市佔,對銷售造成顯著下行壓力。 - 其他業務:神經科學組合銷售34億美元,來自治療用Botox與抗精神病藥Vraylar各約11億美元,分別年增約10%與14%,略高於市場共識。腫瘤學淨銷售約50億美元,其中Venclexta約23億美元(年增13%),Imbruvica約16億美元(年減約27%)。 - 獲利能力與展望:公司毛利率與營業利率分別提升至85.1%與48.7%,較去年同期的83.9%與30.9%明顯改善。AbbVie上調全年調整後稀釋每股盈餘預估至13.95–13.99美元,中點13.97美元高於先前預估並略超過分析師預測的13.95美元。
深入分析與評論 AbbVie這季的成績反映出公司成功將成長重心從衰退中的Humira轉向新一代免疫學產品Skyrizi與Rinvoq,以及在腫瘤與神經科學領域維持穩健表現。利潤率大幅改善與獲利指標上升,顯示公司在成本控制與產品組合調整上取得成效,並足以支撐對外釋出的上修財測。
不過,Humira的持續萎縮仍不可忽視:該藥曾長期為現金牛,其市場排擠效應與銷售下滑速度是投資人關注的核心風險來源。生物相似藥的侵蝕意味著AbbVie必須在新藥商業化與適應性定價上保持高度執行力,才能填補Humira留下的缺口。此外,Imbruvica銷售的雙位數下滑也提示某些既有療法面臨療效競爭或適應症替代的壓力。
駁斥替代觀點 部分悲觀論調認為Humira衰退將不可逆地拖累AbbVie成長。然而,本季資料顯示Skyrizi與Rinvoq已具備可觀的替代動能,且公司在毛利與營業效率上的改進,能在短中期緩衝來自單一藥品下滑的衝擊。當然,若新藥增長不及預期或生物相似藥滲透速度加快,風險仍會放大。
結論與未來展望(行動號召) 總結來看,AbbVie本季以174億美元營收與更強的利潤率展現了「轉型中仍有成長」的面貌,但Humira下滑與部分藥品銷售惡化仍是潛在變數。投資人與市場應持續關注:Skyrizi/Rinvoq持續成長能否穩定補上Humira缺口、公司在研藥與新適應症的臨床進展、以及生物相似藥在不同市場的滲透速度。短期內可關注後續季度銷售趨勢與公司是否將進一步上修全年財測;長期則需觀察管線創新與組合多元化對營運穩定性的實際支撐效果。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。