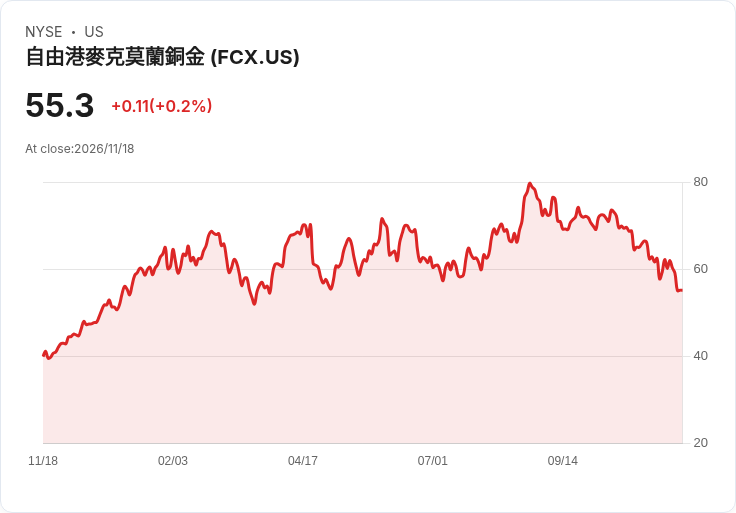
摘要 : Freeport 印尼售7.5億美元票據,用於償還債務與一般營運。
新聞 : PT Freeport Indonesia(Freeport?McMoRan子公司)已定價一筆7.5億美元高息無擔保高級票據,票面利率為6.90%,按面值發行,到期日為2033年11月24日。該筆發行預計於11月24日交割,利息每年半載支付一次,支付日為每年5月24日與11月24日,首筆利息自2027年5月24日開始支付。公司表示,淨所得將用以再融資現有債務及一般企業用途。

背景說明 PT Freeport Indonesia是美國礦業巨擘Freeport?McMoRan旗下印尼營運主體,主要從事銅、金等資源開採與精煉。母公司近來推動多項產能與擴張計畫(例如Grasberg礦場恢復生產與Bagdad擴建案),現金流與資本支出需求並存,因而調整負債結構與資金來源為常見作為。
要點與事實 - 發行規模:7.5億美元。 - 利率:6.90%,按面值發行(priced at par)。 - 到期日:2033年11月24日。 - 利息支付:每年5月24日、11月24日,首付日為2027年5月24日。 - 用途:再融資既有債務與一般公司用途。 - 預定交割:2026年11月24日(公司公告之預期交割日)。
分析與解讀 此一十年期票據提供公司在中長期負債配置上的延展:一方面用資金置換可能到期或成本較高的短期借款,可降低近期再融資壓力;另一方面鎖定6.90%利率,反映資本市場對資源類企業週期性現金流與槓桿水準的評價。利息首付在2027年5月才開始,意味著發行後至次年中間可能有一段利息付息時點的調整空間,對短期現金流部署有一定彈性。
反駁與風險提示 部分觀點可能解讀為公司加碼舉債、提高槓桿風險;但公司已明確指出主要用途為再融資現有債務,此舉有助延長債務到期結構並可能降低短期流動性風險。相對地,仍須警惕商品價格波動(銅、金)與營運復工進度對現金流的影響;若金屬價格下滑或生產延宕,償債負擔與信用評價仍可能承受壓力。
結論與展望 投資人與債券市場應關注11月24日的交割情形、公司對舊債的實際置換效果,以及未來數季Grasberg產能恢復與Bagdad擴產對營收與自由現金流的貢獻。對追求票息的固定收益投資人,應同時評估6.90%利率所反映的風險溢價及票據條款;對股權投資人,則宜觀察債務重組是否改善資本結構並支撐未來資本支出。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。