管理層擬以影響者品牌與聯名擴大規模,財報顯示營收疲弱、現金僅0.1萬美元,執行與流動性為關鍵。
Xcel Brands(XELB)在2026財年第3季法說中提出大膽成長路徑:管理層預估截至2030年,現有8個品牌平均每品牌每年可達700萬美元的權利金跑量,並目標在2027年Q4前完成2至3個新品牌的商品化上架。然而,公司同時面臨營收疲弱與流動性壓力,投資人與分析師對執行時程與資本可得性提出質疑。

背景與核心論點 - 平臺策略與內容擴散:公司強調以創作者/影響者為核心的資本輕型授權模式,過去一年內品牌社群追蹤人數從500萬增至4,600萬,媒體觸及超過1億個家庭或螢幕。管理層並舉例與Cesar Millan的聯名,以及與PetHelpful和Parade合作可額外觸及約3,000萬讀者,作為擴大零售端行銷資源的案例。 - 新品與通路節點:管理層表示已替換部分供應商、將產品重心從小型電器轉向食品(如與Gemma Stafford、Jenny Martinez合作),並希望於2027年中宣佈與大型連鎖零售商的聯名案;若能將商品送進倉庫與上架,公司預期會在2027年Q4前陸續推出2–3項新商品線。
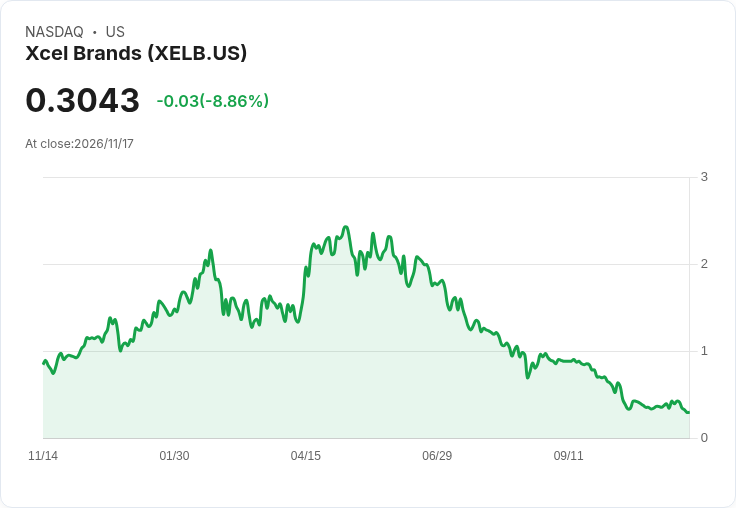
財務數據與短期壓力(事實) - Q3 營收:本季營收為1.1百萬美元,與去年同期持平;年初至今營收為3.3百萬美元,低於去年同期的3.8百萬美元,主因4月出售Judith Ripka品牌及供應鏈與關稅變動造成出貨延遲。 - 損益與費用:本季直接營運成本為1.8百萬美元,年初至今為5.7百萬美元,目前該類費用年化跑率低於7.5百萬美元。利息暨金融費用約0.8百萬美元(去年同期0.5百萬),本季淨損約2.4百萬美元(每股虧損約0.35美元),調整後EBITDA虧損約46萬美元。 - 資本結構與流動性:截至9/30/2026,股東權益約9百萬美元、無限制現金及約0.1百萬美元、負債約13百萬美元。公司已建立最多5000萬美元的承諾權益融資管道與一個上限1000萬美元的ATM,但S-3登記目前僅能動用約1.5百萬美元。
風險要點與案例 - 零售與供應鏈風險:QVC/HSN的重組已造成權利金流失與出貨延遲,管理層估計2026年對公司造成約100萬美元權利金損失。供應商更換與供應鏈及關稅波動仍是短期執行風險來源。 - 流動性疑慮:季末現金僅0.1百萬美元,引發分析師對短期償債(如2027年3月到期的約200萬美元貸款)與ATM可用性(短期僅1.5百萬美元)之憂慮。管理層表示現金流為季節性、會尋求出售非核心品牌(市場對類似交易估值約為權利金總額6–7倍)以及利用權益融資管道。
管理層的回應與抗辯 - 樂觀前景:公司高層重申「正處於上升軌道」,並預期營收成長在前方,強調AI驅動的發現引擎與內容生產(agentic commerce)將為平臺帶來長期助益。 - 針對流動性與延遲質疑:管理層指出已啟用多項資金管道、考慮退出數個傳統品牌以換取資本,並強調季度現金流模式與季末低點特性。關於QVC延遲,他們已更換供應商並預期情況在2027年改善。
替代觀點與駁斥 - 批評者觀點:分析師對於公司能否在有限資金下按時上架新商品、以及是否能實現高額權利金跑量持懷疑態度,並質疑為何多項場域未能如期推行。 - 管理層反駁:公司稱品牌擴張以授權為主,資本投入相對有限;已獲得大型權益融資承諾並評估出售非核心資產;若能如期與零售夥伴簽約並將商品上架,權利金跑量與收入應能顯著提升。
深入分析與評估 - 成長可行性:從社群成長與媒體觸及角度,公司確有放大品牌影響力的資產;然而,從財務槓桿與流動性看,短期仍需靠資本市場或資產處分來填補運營與債務缺口。即使每品牌未來能達到700萬美元年權利金的長期目標,達到該目標需依賴穩定的零售通路、順暢供應鏈與行銷投入。 - 關鍵里程碑:投資者應關注(1)2026年Q4權利金是否回升、(2)能否在2027年中宣佈與大型零售商的聯名並上架、(3)是否有非核心資產出售或實際提領的權益融資動用、以及(4)是否能顯著改善季末現金水位與債務到期佈局。
結論與未來展望(行動號召) Xcel Brands展示了一套清晰的成長願景:以影響者授權與AI驅動內容擴大觸及,並期望透過聯名與大型通路實現規模化權利金收入。但短期內執行與資金可得性是決定成敗的關鍵。建議持股人與潛在投資者密切追蹤公司在未來數季的三項進展:Q4權利金變化、與大型零售商之簽約與上架進度,以及資本工具(權益融資或資產處分)的實際動用情形。若上述里程碑逐一達成,管理層提出的2030年每品牌700萬美元目標才具可驗證性;若未達,公司仍可能面臨進一步的資本稀釋或資產出售壓力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。