



第三季日活增29%至6,490萬、付費使用者1,310萬,營收與每股盈餘雙超預期並上調2026展望。
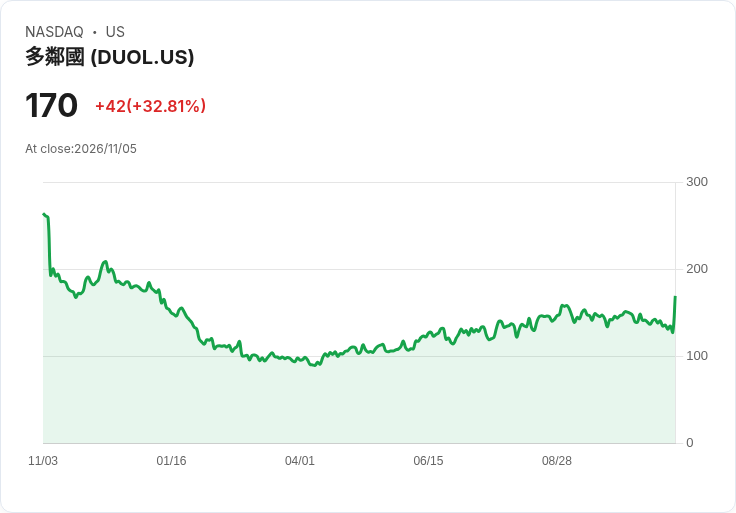
Duolingo週三公佈強勁第三季財報後,股價單日跳升約31%,市場對其使用者成長與變現策略發出熱烈回應。公司報告指出,第三季日活躍用戶(DAU)年增29%達64.9百萬,付費訂閱用戶年增14%達13.1百萬,管理層並表示將「逐步加強變現,同時保護免費體驗的品質」。

財務面,Duolingo第三季營收為3.09億美元,年增12%,高於市場普遍預期的3.03億美元;每股盈餘0.58美元也略勝於預估的0.56美元。公司同時上調2026年營收展望至12.2億美元,高於街口預估的12.0億美元,並預期全年調整後EBITDA為3.23億美元,利潤率約26.5%,比先前指引上調3百萬美元。
背景與關鍵資料補充顯示,Duolingo正以更積極的使用者擴張目標驅動長期成長——公司目標是達到10億用戶規模。為刺激表現並綁定成長目標,第三季營運支出年增24%,其中包含1,140萬美元的員工績效獎金準備金,條件為若第四季DAU成長達25%或以上則發放。
市場反應與分析觀點方面,這份季報在很大程度上緩解了投資人年內對能否將用戶參與度轉化為營收的疑慮。華盛頓威廉布萊爾(William Blair)分析師團隊指出,DAU連續第二季加速、訂閱預訂金額顯著回升,管理層預期付費使用者成長最壞情況將在數季內落底,強化了變現可行性的論述。
當然,替代觀點與風險仍不可忽視:若變現手段推得太快或過於侵入,可能侵蝕免費使用者體驗並衝擊DAU成長;此外,持續提高的營運費用若未有效轉化為更高ARPU(每用戶平均收入),也會壓縮獲利改善空間。對此,Duolingo回應是採「漸進式」變現策略,強調在不犧牲免費產品品質下探索更多收入來源,並用上調全年展望來佐證執行信心。
總結來看,投資人接下來應關注三大觀察指標:第四季DAU是否達到或接近管理層設定的25%成長門檻、訂閱預訂與付費使用者的持續流入,以及變現措施對免費體驗與長期留存率的實際影響。若公司能在保護使用者體驗的前提下穩定提升付費轉換率,Duolingo的成長與獲利故事仍有延續空間;反之,任何對核心使用者體驗的不利影響或營運費用失控,將再次成為股價波動的關鍵風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





