



Q3 營收與 EPS 雙超;調降全年營運費用、現金流改善但 OEM 仍下滑。
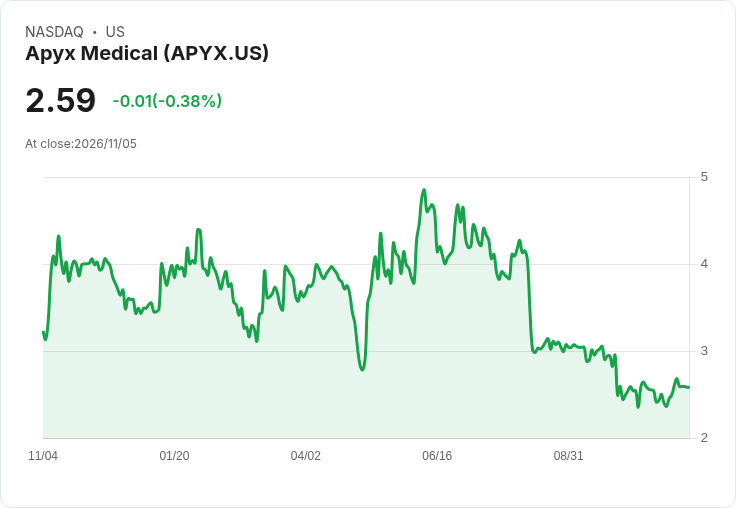
Apyx Medical(APYX)公佈截至 2026 年 9 月 30 日止第三季財報,營收與每股盈餘均超出市場預期,公司並重申 2026 財年營收目標,同時下修全年營運費用預估,顯示在銷售動能與成本控管上出現可見改善。

業績重點與背景 - 第三季 GAAP 每股虧損為 -$0.04,優於預期 $0.05。當季營收為 1,400 萬美元,年增 8.5%,超出市場預期約 71 萬美元。 - 調整後 EBITDA 為正 40 萬美元,較去年同期調整後 EBITDA 虧損 10 萬美元大幅改善。 - 營運活動淨現金使用降至 160 萬美元,較去年同期 350 萬美元減少,主要受營運資本變動與淨損縮小影響。公司截至 2026 年 9 月 30 日現金及約當現金為 2,580 萬美元。 Apyx 主力業務為 Surgical Aesthetics(外科美容)與 OEM 授權出貨,外科美容業務在本季及全年預測中為主要成長動能。
財務展望與調整 公司重申 2026 年整年營收指引為 5,900 萬至 6,000 萬美元(市場共識約 5,941 萬美元),較 2025 年 5,280 萬美元顯著成長。指引拆分如下:Surgical Aesthetics 預估 5,400 萬至 5,500 萬美元(2025 年約 4,530 萬美元),OEM 收入預估約 500 萬美元(2025 年約 750 萬美元)。公司預期毛利率可達 63% 至 65%。值得注意的是,公司將全年營運費用區間下修至 4,100 萬至 4,250 萬美元,低於先前「低於 4,500 萬美元」的指引,顯示管理層在成本控制上採更積極立場。
深入分析:亮點與風險 亮點:Apyx 本季營收與 EPS 同步超預期,調整後 EBITDA 轉正並顯示營運效率改善;營運現金耗用明顯縮減,現金餘額仍有一定緩衝空間;公司主力的 Surgical Aesthetics 業務呈現強勁成長,是拉抬全年營收的關鍵。 風險:OEM 收入預估下滑至約 500 萬美元,顯示該項業務貢獻減少;公司仍處於 GAAP 層面的虧損,全年是否能持續轉盈取決於外科美容持續成長與費用控管成效。此外,雖然現金 2,580 萬美元較為充裕,但在全年營運費用約 4.1–4.25 億美元的情況下(若以年度速度計),現金可支撐的時間仍有限,投資人應持續觀察未來數季現金流與資本運作。估算上,若僅以當前年度營運費用速率粗略換算,現金可支應數月到一年不等,實際情形須考量營收現金回收與資本支出。
駁斥替代觀點 批評者可能會指出公司估值偏高且過去現金流為負、OEM 收入下滑是結構性問題。但業績顯示公司已開始改善營運效率(調整後 EBITDA 轉正)並下修費用指引,外科美容業務的顯著成長可部分抵消 OEM 下滑風險。當然,若未來成長動能減弱或成本控制未達預期,疑慮仍將存在。
結論與展望(行動號召) Apyx 在 Q3 展現出「營收與獲利指標同步改善」的訊號,且管理層在費用指引上展現更謹慎態度。投資人與市場應關注:Q4 營收動能是否延續、毛利率與調整後 EBITDA 是否穩定成長、以及現金燃燒率是否進一步下降。短期內,外科美容業務表現與成本控管是決定公司能否由改善轉向持續獲利的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





