摘要 : 訊息指私募GTCR與夥伴擬以約500億美元(含債務)收購Global Payments,股價應聲上漲近11%,市場關注估值與融資風險。
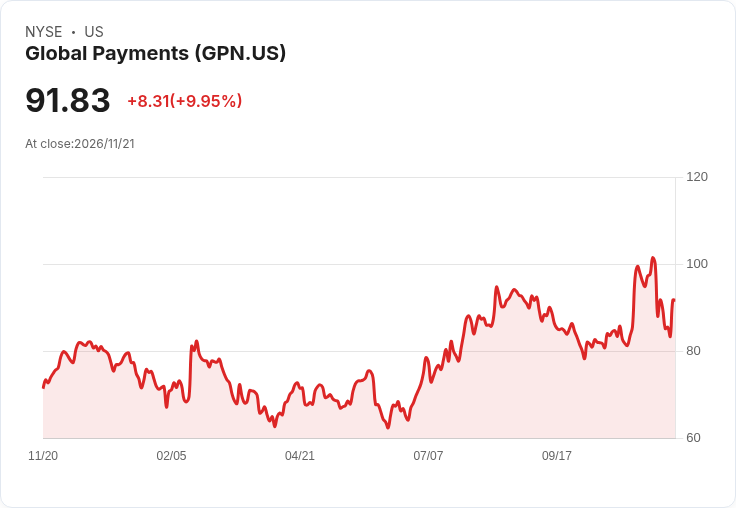
新聞 : 週五市況出現劇烈波動,支付科技公司Global Payments(代號GPN)在傳出私募股權GTCR正與其他買方評估併購案的訊息後,股價暴漲約11%。該股當日盤中最高觸及約95.49美元,收盤或盤中報價約92.9美元,當日成交量約322萬股,當日區間為83.47美元至95.49美元。

背景與事實 - 報導指出,這筆可能的交易規模約為500億美元(含債務),但強調尚無最終決定。若屬實,交易規模將遠超Global Payments當前約221億美元的市值。 - 近期公司表現與財務數據:2026年第三季非GAAP每股盈餘3.58美元、營收31.8億美元,並重申2026年調整後每股盈餘13.60至13.80美元;公司也將Worldpay整合產生的費用協同節省目標上調至到2028年底每年6.5億美元。 - 其他市場指標:前瞻本益比約6.12倍、52週高低為102.91美元與61.16美元、短期賣空佔浮動股比率約6.52%。
為何股價大漲? 投資人對於私募可能出價通常反應熱烈,因為私募收購往往附帶高溢價、且可快速促成資本重整或股份回購。Global Payments當前估值(低於同業水準的前瞻本益比)與其與Worldpay整合後的協同潛力,對買方具吸引力:若買方確實願意出價並能取得融資,將為股東帶來即時溢價回報。
潛在阻礙與風險 - 融資與監管:一筆包含大量債務的私募交易需仰賴信貸市場與買方財務槓桿,利率環境與信用供給將直接影響可行性。大型支付業務亦面臨監管審查與競爭審核風險,尤其涉及跨國資產時更顯複雜。 - 經營面挑戰:公司管理層曾提及旅遊類客戶受中東衝突影響,為短期成長帶來變數;高槓桿下推升財務風險與利息負擔。 - 歷史線索:早前已有報導指出GTCR與另一家買方Clayton, Dubilier & Rice(CD&R)曾放棄追求Global Payments,這使市場對本次訊息是否能進展保持謹慎。
替代觀點與駁斥 有觀點認為:因先前撤退、交易規模龐大且需大量融資,加上監管門檻,併購可能性不高。對此可反駁:首先,公司當前被市場定價相對便宜,且Worldpay整合若成功可快速提升現金流,私募買方可能視為逆風中的投資良機;其次,雖有先前放棄案例,但市場條件、出價方組合或融資條件隨時間改變,買方重新評估並非罕見。然而,這並非要保證交易必成——風險仍然存在,應審慎估計勝算與時間表。
投資人應關注的事項(展望與行動建議) - 監察公司或買方的正式申報:若交易進入實質談判,通常會有13D/13G、董事會聲明或收購協議等公開檔案揭露。 - 留意董事會動向與獨立財務意見(fairness opinion),這會影響交易是否能獲通過。 - 評估資本結構變化、可能的債務增加與利率敏感度,以及公司對協同效益的實際執行進度。 總結:此次訊息為Global Payments股價帶來即時刺激,若報導為真,潛在交易將為股東帶來重大利多;但鑑於先前撤退案例、融資與監管不確定性,投資人應等待更明確的法定檔案或雙方公告,並評估公司基本面與併購後風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。